《金基研》 退之/作者 杨起超 时风/编审
近年来,全球消费市场竞争日趋激烈,国内消费结构持续升级,行业整体步入以经营质量、运营效率、用户价值为核心的存量竞争新阶段。在小家电行业,随着行业越来越多竞争者的加入,传统家电巨头加速布局新兴赛道,互联网品牌与专精特新企业持续涌入,行业竞争进一步白热化。
面对激烈竞争,行业代表企业广东德尔玛科技股份有限公司(以下简称“德尔玛”)坚持创新驱动发展战略,持续加大研发投入,围绕用户需求打造差异化创新产品,以“创新”实现突围。同时,德尔玛以“双品牌”驱动发展,持续深化多品类、全渠道战略布局,实现营业收入“逆势”增长,穿越周期彰显成长韧性。此外,以旧换新、价格补贴等政策陆续出台,拉动家电市场需求。政策引导行业绿色低碳、智能升级,也为小家电行业结构性转型提供战略方向,为行业发展注入新动能。
一、“以旧换新”等政策提振消费需求,智能化升级注入行业发展新动能
近年来,以旧换新、价格补贴等政策陆续出台,拉动家电市场需求。同时宏观政策引导绿色低碳、智能升级的产业发展方向,为小家电行业结构性转型提供明确战略导向并注入发展新动能。
1.1、“以旧换新”等政策出台拉动家电市场需求,推动家电零售市场规模增长
2023年7月发布《关于恢复和扩大消费的措施》的通知显示,把恢复和扩大消费摆在优先位置,增强消费能力,改善消费条件,创新消费场景,充分挖掘超大规模市场优势,畅通经济循环,释放消费潜力,更好满足人民群众对高品质生活的需要。其中提及,加快实施家电售后服务提升行动。深入开展家电以旧换新,加强废旧家电回收;有条件的地区可对绿色智能家电下乡、家电以旧换新等予以适当补贴,按照产品能效、水效等予以差异化政策支持。
2025年1月发布的《关于2025年加力扩围实大规模设备更新和消费品以旧换新政策》显示,加力支持家电产品以旧换新。继续支持冰箱、洗衣机、电视、空调、电脑、热水器、家用灶具、吸油烟机等8类家电产品以旧换新,将微波炉、净水器、洗碗机、电饭煲等4类家电产品纳入补贴范围。个人消费者购买上述12类家电中2级能效或水效标准的产品,补贴标准为产品销售价格的15%;1级能效或水效标准的产品,补贴标准为产品销售价格的20%。每位消费者每类产品可补贴1件(空调产品最多可补贴3件),每件补贴不超过2000元。
2025年12月发布的《关于2026年实施大规模设备更新和消费品以旧换新政策的通知》指出,支持家电以旧换新。个人消费者购买冰箱、洗衣机、电视、空调、电脑、热水器等6类家电中1级能效或水效标准的产品,按产品销售价格的15%给予补贴,每位消费者每类产品可补贴1件,每件补贴不超过1,500元。
近年来,我国相关部门对于家用电器行业出台了以旧换新、价格补贴等相关政策,拉动家电市场需求。
据由中国家用电器研究院及全国家用电器工业信息中心联合发布的《2021年及2022年中国家电行业年度报告》,2021-2022年,家电行业国内销售规模为7,542.8亿元、7,307.2亿元,分别同比增长3.4%、-9.5%。
据奥维云网数据,2023-2025年,国内家电零售市场规模分别为8,498亿元、9,071亿元、8,931亿元,分别同比增长3.6%、6.4%、-4.3%。
在以旧换新政策的助力下,国内家电市场2023年及2024年出现增长,呈现前高后低的趋势。
1.2、政策引导行业往绿色低碳及智能化发展,为行业发展注入新动能
2022年6月,市场监管总局等多部门发布《关于推动轻工业高质量发展的指导意见》,深入实施数字“三品”战略,构建具有更强创新力、更高附加值、更加可持续发展的现代轻工产业体系,实现我国轻工业由大到强的跨越。
其中,增加升级创新产品,升级创新产品制造工程中的家用电器包括:智能节能健康空调、冰箱、洗衣机等家电产品,洗碗机、感应加热电饭煲、破壁机、推杆式无线吸尘器、扫地机器人等新兴小家电,互联网智能家电全场景解决方案。
2022年11月,市场监管总局等多部门发布《进一步提高产品、工程和服务质量行动方案(2022—2025年)》,推动民生消费质量升级,促进日用消费品升级迭代和文体用品创新发展。提高清洁类家电产品的消毒除菌、清洁净化性能,提升厨房电器一体化、智能化和能效水平,发展便携式小家电。
2024年7月发布的《关于加快经济社会发展全面绿色转型的意见》显示,开展新能源汽车和绿色智能家电、节水器具、节能灶具、绿色建材下乡活动,加强配套设施建设和售后服务保障。
2025年2月,市场监管总局、国家发改委、工业和信息化部等部门发布《优化消费环境三年行动方案(2025—2027年)》,支持汽车产品、电子产品、家居产品等消费升级,促进汽车换“能”、家电换“智”、家装厨卫“焕新”,完善再生资源回收体系,畅通消费循环。
随着宏观政策持续引导绿色低碳、智能升级的产业发展方向,牵引小家电行业进入结构性转型,绿色低碳及智能家电正为行业注入发展新动能。
1.3、小家电代表企业推动产品智能化,产销量保持平稳均超2千万台
在政策的牵引下叠加随着消费者生活方式变化、健康意识提升以及线上线下渠道持续演变,小家电产品需求逐步由基础功能满足向健康化、智能化、品质化、场景化和高质价比方向升级。
成立于2011年的德尔玛,是一家集自主研发、原创设计、自有生产、自营销售于一体的创新家电品牌企业。德尔玛旗下品牌包括“德尔玛”“飞利浦”等,主要产品类型包括家居环境类、水健康类及个护健康类,通过创新产品定义、研发设计、供应链整合及全渠道运营,打造符合新消费需求的创新家电产品。
一方面,德尔玛持续推进数字化转型深化落地,深化数字化与数据驱动,提升全链路运营协同与决策效率。数字化赋能贯穿业务全链条,有效降低沟通成本、提升协同效率、支撑公司高质量扩张。另一面,德尔玛推动研发投入从“重规模”向“重质量、重转化”转变。进一步完善研发中心专业化分工,强化核心技术沉淀与专利布局,聚焦健康技术、智能控制、高效节能、净水技术等关键领域突破,持续构筑产品核心竞争力。
2020-2025年,德尔玛的小家电产品的产量分别为1,712.55万台、2,497.13万台、2,275.47万台、1,965.34万台、2,333.74万台、2,073.67万台,销量分别为1,670.68万台、2,153.6万台、2,143.08万台、1,887.2万台、2,091.77万台、2,020.58万台,产销量整体保持稳定。
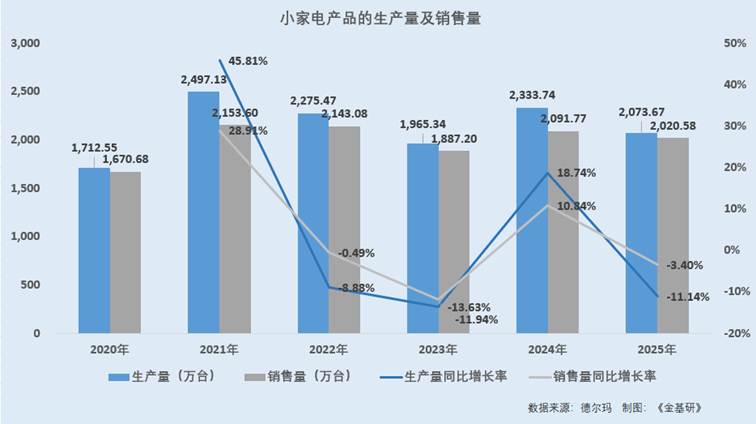
综上,近年来,我国相关部门对于家用电器行业给予高度关注,一方面出台以旧换新、价格补贴等政策稳需求,一方面出台政策鼓励家电行业内企业向数字化转型,推动家电产品向智能化、绿色化方向升级,健全良好的政策环境为小家电发展提供保障。小家电企业德尔玛加的研发聚焦智能化和高效节能,推动产品向智能化、绿色化发展,产销量保持平稳发展。
二、行业市场竞争加剧产品同质化严重,代表企业加码研发以“创新”突围
随着小家电市场竞争日趋激烈,进入存量竞争新阶段,行业内企业坚持创新驱动发展战略,持续加大研发投入,围绕用户需求打造具有差异化竞争力的创新产品,以“创新”实现突围。
2.1、小家电行业市场竞争激烈产品同质化,企业需持续提升创新能力
小家电行业是一个充分竞争市场,产品迭代较快。近几年,行业中涌现出一批以单一爆品为核心的小家电公司,同时家电巨头不断切入小家电领域。新兴小家电公司和家电巨头的切入导致市场竞争不断加剧,部分小型家电制造商将在激烈的市场竞争中被逐步淘汰。
同时,中国小家电行业主流产品市场存在一定同质化现象,小家电产品在功能和设计上趋同,质量良莠不齐。部分小家电企业重营销轻研发,加大营销和包装的投入,但对于产品研发、技术研发后劲不足,盲目跟随市场爆品,推出类似新品乃至抄袭以获取市场份额。相关同质化产品导致恶性竞争,对小家电市场的良性发展造成一定影响。
近年来,全球消费市场竞争日趋激烈,国内消费结构持续升级,行业整体步入以经营质量、运营效率、用户价值为核心的存量竞争新阶段。随着小家电行业吸引了越来越多竞争者加入,传统家电巨头加速布局新兴赛道,互联网品牌与专精特新企业持续涌入,行业竞争进一步白热化。激烈的市场竞争仍带来产品品质参差不齐、非理性价格竞争等风险。若行业内企业不能持续保持对消费趋势的敏锐洞察,及时进行产品创新与迭代,将可能面临市场份额和盈利能力下滑的风险。
2.2、代表企业持续加码研发投入,近两年的研发投入占比均在5%以上
面对复杂外部环境与结构性机遇,德尔玛始终以“创新驱动增长”为核心战略导向,持续加大研发投入力度,坚持技术创新与产品迭代双轮驱动,不断完善技术创新体系与研发平台建设。
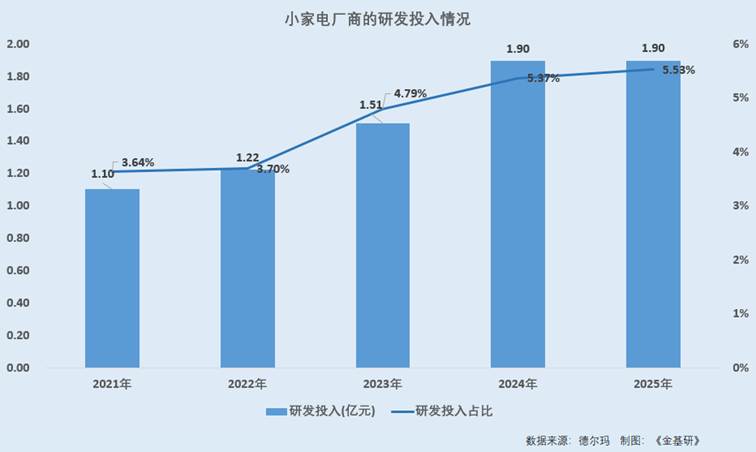
2021-2025年及2026年上半年,德尔玛的研发投入分别为1.1亿元、1.22亿元、1.51亿元、1.9亿元、1.9亿元、0.55亿元,占营业收入比例分别为3.64%、3.7%、4.79%、5.37%、5.53%、3.86%。
自2021年以来,德尔玛的研发投入金额及研发投入占比持续攀升,近两年的研发投入占比均维持在超5%以上。
在研发团队方面,2021-2025年末,德尔玛的研发人员数量分别为423人、445人、403人、438人、294人,占员工总数的比例分别为15.28%、16.49%、14.16%、15.08%、10.9%。
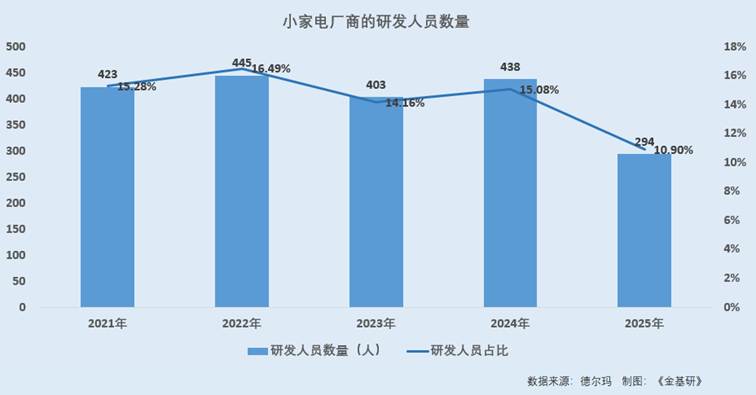
2024年之前,德尔玛的研发人员数量均超过400人。而后2025年,德尔玛结合经营环境变化及业务发展需要,对研发组织和资源配置进行了优化整合,研发人员数量阶段性下降,主要系部分重复性、支持性岗位优化以及研发资源向核心品类、重点项目和关键技术平台集中所致。尽管研发人员数量有所下降,但德尔玛持续保持对核心研发项目、关键技术突破及重点新品开发的投入力度,研发费用总体保持稳定,研发体系整体效能进一步提升,核心研发能力未发生实质削弱。
2.3、重视知识产权保护手握超千项专利,围绕用户打造差异化创新产品
作为创新家电厂商,德尔玛2023年5月18日在创业板上市。
多年来,德尔玛以消费者需求为中心进行研发和产品创新,高度重视消费者反馈,结合消费者在不同生活、工作场景中对小家电的使用需求和痛点,持续改善现有产品,并积极开发新产品,建立了以市场需求为导向的设计研发机制。
据德尔玛递交的申报材料,截至2023年5月11日,德尔玛自主研发了包括“吸尘器旋风过滤技”等在内的28项核心技术,德尔玛及其子公司拥有获授权专利共计1,494项,积累了丰富的技术创新储备。
据德尔玛2025年年度报告,截至2025年末,德尔玛的在研项目共10个。其中,“自适应按肩颈摩头技术开发”解决肩颈按摩产品无法适配不同人群导致按摩体验不佳的问题,“多点NTC精密温控加热技术研究”解决控温不准问题,通过技术改良实现体验优化。两个研发项目通过推出产品先行技术,提升品牌形象。
“集净化、矿化、即热、制冷、制冰一体的多功能台面净饮机项目”、“集合煮水,制冷,制冰等一体的多功能的茶吧机”则分别丰富完善台净产品线、和丰富完善高端茶吧机产品线,维持德尔玛在该品类的领先地位。
“饮用水新污染物(PFAS)高效净化关键技术”研发目的是提升净水器对于PFOA和PFOS的去除率,提升净化技术,做到PFOA和PFOS净化技术全球领先。
即近年来,小家电市场竞争日趋激烈,进入存量竞争新阶段。作为小家电领域知名企业,德尔玛坚持创新驱动发展战略,以消费者需求为中心进行研发和产品创新,持续加大研发投入,打造具有差异化竞争力的创新产品,构筑了技术“护城河”。
三、小家电行业企业收入收缩出现分化,代表企业“逆势”增长彰显成长韧性
在小家电行业市场竞争加剧出现结构分化的背景下,行业内企业以“双品牌”驱动发展,持续深化多品类、全渠道战略布局,实现营业收入“逆势”增长,穿越周期彰显成长韧性。
3.1、小家电行业企业收入整体收缩,代表企业营收实现“逆势”增长
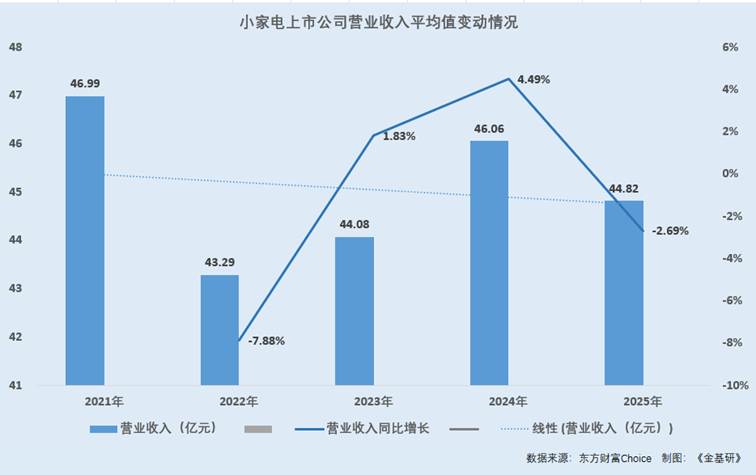
根据东方财富Choice数据,2021-2025年,东财行业分类“家电-小家电”分类下27家上市公司的营业收入算术平均值分别为46.99亿元、43.29亿元、44.08亿元、46.06亿元、44.82亿元,2022-2025年分别同比增长-7.88%、1.83%、4.49%、-2.69%。
2021-2025年,东财行业分类“家电-小家电”分类下27家上市公司的归母净利润算术平均值分别为3.79亿元、3.85亿元、4.04亿元、3.61亿元、2.54亿元,2022-2025年分别同比增长1.53%、4.89%、-10.47%、-29.82%。
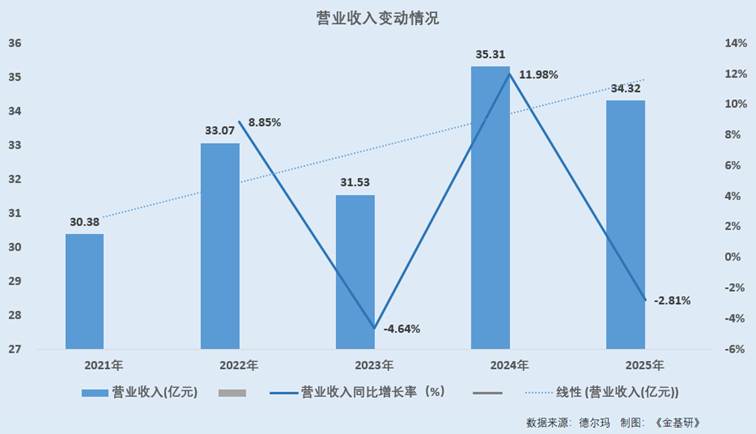
而2021-2025年及2026年上半年,德尔玛的营业收入分别为30.38亿元、33.07亿元、31.53亿元、35.31亿元、34.32亿元、14.28亿元,2022-2025年及2026年上半年分别同比增长8.85%、-4.64%、11.98%、-2.81%、-15.29%。
同期,德尔玛的归母净利润分别为1.7亿元、1.91亿元、1.09亿元、1.42亿元、1.3亿元、0.57亿元,2022-2025年及2026年上半年分别同比增长12.03%、-42.93%、30.95%、-8.94%、-16.36%。
从2021年到2025年,小家电行业企业收入整体收缩。而面对行业的调整,德尔玛的营业收入整体保持正在态势,展现出穿越周期的成长韧性。
3.2、竞争加剧ROE下降盈利能力减弱,行业结构分化头部效应显现
近年来,小家电行业整体呈现增速稳健、结构分化的运行格局。伴随消费诉求从基础功能满足加速转向价值体验与品质理性的深度消费,行业正由规模扩张期全面进入价值深耕期,市场重心也从增量争夺彻底转向存量博弈。
同时,小家电创新已由单一技术突破步入技术迭代与用户价值创新双轮驱动阶段,产业结构优化与转型升级趋势愈发明显。随着传统家电巨头加速布局新兴小家电赛道、互联网品牌与专精特新企业持续涌入,行业竞争进一步白热化,头部集中、中小出清的格局正加速形成。
根据东方财富Choice数据,2021-2025年,东财行业分类“家电-小家电”分类下27家上市公司的毛利率算术平均值分别为30.15%、30.83%、33.14%、31.73%、30.38%,净资产收益率即ROE分别为16.52%、13.8%、12.24%、9.86%、3.71%。
2021-2025年,德尔玛的毛利率分别为29.19%、29.5%、30.76%、30.6%、30.93%,同期期末德尔玛的ROE分别为14.68%、14.16%、4.9%、5.02%、4.46%。
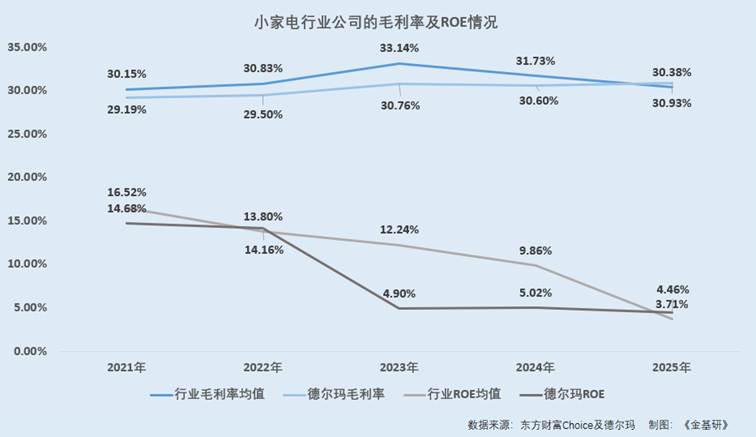
即近五年来,小家电行业的毛利率整体保持平稳,而ROE下降反映行业整体盈利能力下降。
3.3、“双品牌”驱动且完成多品类全渠道布局,“自产+外协”柔性生产
多元化布局,即不把鸡蛋放在一个篮子里。其核心不是“多”,而是“稳”——用多个支撑点对冲单一业务或单一市场的风险,同时守住主业基本盘。面对复杂多变的行业市场竞争环境,多元化布局正成为行业内企业积极应对风险寻求稳健增长的共同抉择。
作为小家电代表性企业,德尔玛以“多品牌、多品类、全球化”为发展战略,以消费者需求为导向进行创新产品的定义和开发,打造符合新消费需求的创新家电产品。以“德尔玛”和“飞利浦”双品牌驱动,德尔玛产品覆盖不同产品品类,贴近不同细分消费人群。其中,“德尔玛”品牌主要覆盖家居环境类产品,“飞利浦”品牌主要覆盖水健康类、个护健康类产品。
在销售端,德尔玛坚持以境内市场为核心,构建线上线下深度融合、协同发展的全域销售体系,搭建了线上全域布局与线下场景体验深度融合的立体渠道网络,同时稳步推进全球化战略,积极拓展海外重点市场通路。
2025年,德尔玛的线上销售、线下销售的收入占主营业务收入的比例分别为45.85%、54.15%,境内、境外销售收入占主营业务收入的比例分别为78.14%、21.86%。
在生产端,德尔玛采用自主生产与外协生产相结合的生产模式,并根据不同产品类别的技术特点、规模效应及供应链资源情况进行差异化安排,以提升生产效率并增强供应链协同能力。在家居环境类产品方面,由于相关产品制造工艺相对成熟且具备规模化生产优势,以自主生产为主,同时结合外协生产及外协加工模式,以保障生产稳定性并提升成本控制能力。在水健康类产品及个护健康类产品方面,结合产品特点及行业供应链资源,以外协生产为主、自主生产为辅,在保证产品质量的基础上提高产能配置的灵活性。
2020-2022年,德尔玛的小家电产品的总产量分别为1,712.55万台、2,497.13万台、2,275.47万台,其中,自有产量分别为790.59万台、1,407.52万台、1,262.16万台,占比分别为46.16%、56.37%、55.47%;外协产量分别为921.96万台、1,089.61万台、1,013.31万台,占比分别为53.84%、43.63%、44.53%。
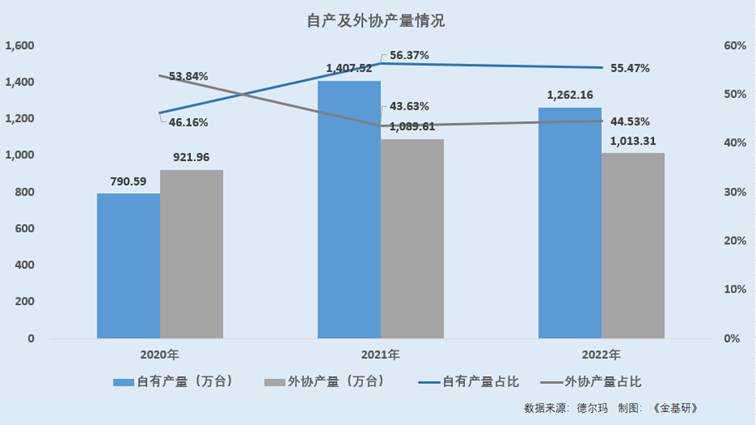
从2020-2022年,德尔玛的产品自产比例由超四成提升到超五成。通过自有产能与外协生产的柔性结合,德尔玛保障供应稳定性。
综上所述,近年来,小家电行业市场竞争加剧盈利能力减弱,行业整体增速稳健但出现结构分化,市场向头部集中效应明显。在此情况下,德尔玛以“双品牌”驱动发展,持续深化全球化、多品牌、全渠道战略,推动业务规模增长,实现高质量全球化增长。而德尔玛营业收入“逆势”增长,穿越周期彰显成长韧性。
四、结语
近年来,全球消费市场竞争日趋激烈,国内消费结构持续升级,小家电行业竞争加剧步入存量竞争新阶段。在此情形下,以旧换新、价格补贴等政策陆续出台,拉动家电市场需求。同时,政策引导行业绿色低碳、智能升级,也为小家电行业结构性转型提供明确战略方向,为行业发展注入新动能。
面对激烈的行业竞争,行业内代表企业德尔玛坚持创新驱动发展战略,持续加大研发投入,围绕用户需求打造具有差异化竞争力的创新产品,以“创新”实现突围。同时,德尔玛以“双品牌”驱动发展,并持续深化多品类、全渠道战略布局,实现营业收入“逆势”增长,穿越周期彰显成长韧性。