《金基研》素桉/作者
2026年10月,广州开幕的第140届广交会设立服务机器人专区,引入多家行业领先企业,聚焦服务机器人前沿,从室外地面到玻璃窗面清洗,从复杂庭院到水下泳池清洁,服务机器人正争相揽下海外用户的“家务活”,推动科技优势转化为出口竞争力。回溯近些年,国内高性能通用机器人行业快速发展,且陆续出台的政策赋能高性能通用机器人行业发展,并引导各类资本参与行业建设。其中,十五五规划纲要指出,要加快新一代信息技术、新能源、新材料、智能网联新能源汽车、机器人、生物医药、高端装备、航空航天等战略性新兴产业发展,因地制宜建设各具特色、优势互补的战略性新兴产业集群,着力打造一批成长潜力大、技术含量高、渗透领域广的新兴支柱产业。在此背景下,国内智能机器人市场规模稳步扩张。
此外,行业创新发展水平稳步提升,细分领域具身智能行业处于高投入阶段,人形及四足机器人两大核心赛道的市场规模持续攀升。此外,2026年1-9月,国内智能仿生机器人出口金额及数量整体上行。不仅如此,国内人形机器人出货量占据全球超九成市场份额,产业链协同优势凸显,同时四足机器人从科研教育为主的早期场景,加速向高危特种等多元化行业应用渗透,并呈现高速增长态势。
一、多层次政策体系赋能行业发展,具身智能创新驱动与高投入并行
近年来,国家和地方层面持续为机器人产业发展提供顶层设计与方向指引,鼓励通过多元资本赋能机器人行业发展。此外,国内创新发展水平稳步提高,具身智能行业亦处于高投入阶段。
1.1 国内工业生产增长加快,顶层政策为机器人产业发展提供方向
据公开信息,2026年前三季度,国内工业生产增长加快,多数行业实现增长,全国规模以上工业增加值同比增长5.3%,保持较快增长态势。从累计看,采矿业、制造业、电力热力燃气及水生产和供应业增加值分别增长2%、5.7%、5.4%,41个工业大类行业中30个行业增加值增长,增长面为73.2%。
国内工业体系完备,在产品制造环节具有较强的比较优势,人工智能技术在工业领域深度融合应用有力催生了一批新兴高端制造产业。在人工智能驱动下,国内人形机器人产业超预期迭代演进,2025年,国内整机企业数量超140家,发布人形机器人产品超330款。
近年来,政策持续为机器人产业发展提供顶层设计与方向指引。
2023年11月发布的《人形机器人创新发展指导意见》提出,到2027年,人形机器人技术创新能力显著提升,形成安全可靠的产业链供应链体系,构建具有国际竞争力的产业生态,综合实力达到世界先进水平。产业加速实现规模化发展,应用场景更加丰富,相关产品深度融入实体经济,成为重要的经济增长新引擎。
2025年8月发布的《关于深入实施“人工智能+”行动的意见》提出,要培育产品消费新业态,推动智能终端“万物智联”,培育智能产品生态,大力发展智能网联汽车、人工智能手机和电脑、智能机器人、智能家居、智能穿戴等新一代智能终端,打造一体化全场景覆盖的智能交互环境。
2026年3月发布的工作报告提出,要培育壮大新兴产业和未来产业,实施产业创新工程,打造集成电路、航空航天、生物医药、低空经济等新兴支柱产业。建立未来产业投入增长和风险分担机制,培育发展未来能源、量子科技、生物制造、具身智能、脑机接口、6G等未来产业。
1.2 构建产融合作体系,统筹用好多元资本赋能机器人行业发展
不仅如此,政策支持统筹机器人行业发展。
2023年11月发布的《人形机器人创新发展指导意见》提出,要推动实施人形机器人创新工程,围绕专用软件、核心部组件、整机及应用示范等重点任务加大投入。发挥制造业转型升级基金带动作用,引导产业资本与金融资本积极参与。用好国家产融合作平台,支持领军企业上市融资,推动形成“科技-产业-金融”良性循环。组织人形机器人大赛、展会等活动,激发各界创新活力。
2026年6月发布的《关于联合开展2026年度人形机器人与具身智能实景实训专项行动的通知》提到,各省级工业和信息化主管部门以及有关中央企业,要强化组织保障,充分调动重点领域、重点行业领军企业,以及人形机器人与具身智能领域整机企业、应用服务商、供应链企业、科研院所等各类主体积极性,组建创新应用联合体,并通过专项资金、奖励等形式,加大对场景开放、技能攻关、应用推广、标准研制等的支持力度。
在地方政策方面,2026年7月,广州市工信局印发《广州市推动具身智能机器人产业高质量发展若干措施》,要推动企业发展壮大,支持传统机器人企业转型研发生产具身智能机器人,推动整机及关键零部件企业提升规模化生产能力,对其自动化产线建设按有关规定给予支持。培育壮大一批模型研发、二次开发、系统集成和租赁销售企业。加强具身智能机器人重点项目的谋划储备,鼓励企业争取上级相关资金支持。
1.3 国内创新发展水平稳步提高,具身智能行业处于高投入阶段
2026年3月发布的十五五纲要提到,要加快突破人工智能基础理论和核心技术,推进人工智能模型架构改进、算法优化,强化“模芯云用”协同创新。构建任务导向、灵活授权、跨域协同的算法创新组织模式,加快研究更加高效的模型训练和推理方法。鼓励多模态、智能体、具身智能、群体智能等技术创新,探索通用人工智能发展路径。
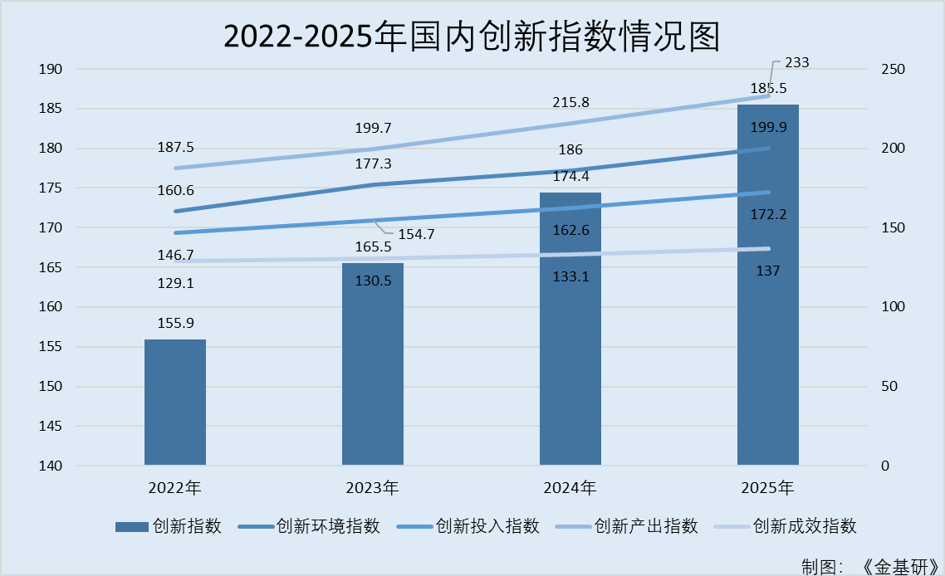
中国创新指数走势显示,国内创新发展水平稳步提高,创新环境持续优化,创新投入稳步增加,创新产出较快增长,创新成效不断提升,科技强国建设迈出坚实步伐,为经济高质量发展提供有力支撑。
据国家统计局数据,2022-2025年,中国创新指数分别为155.9、165.5、174.4、185.5。具体而言,2022-2025年,创新环境指数分别为160.6、177.3、186、199.9;创新投入指数分别为146.7、154.7、162.6、172.2;创新产出指数分别为187.5、199.7、215.8、233;创新成效指数分别为129.1、130.5、133.1、137。
值得注意的是,高性能通用机器人行业属于机器人领域最复杂、最前沿的技术领域之一,作为技术驱动型与人才密集型行业,集合了软硬件算法、人工智能强化学习、具身大模型、场景数据分析、电机/减速器/传感器等众多学科领域与技术方向。
据人形机器人场景应用联盟统计,2026年上半年,具身智能机器人公司研发投入前十企业合计超过16亿元,前八名企业上半年研发投入均超过1亿元,显示具身智能仍处于高投入阶段。
综上,多项政策相继出台,形成多层次政策体系,同时引导各类资本参与机器人产业建设。此外,国内创新发展水平稳步提高,创新环境持续优化,具身智能行业处于高投入阶段。
二、智能机器人市场规模高速扩容,人形及四足细分赛道释放增长潜力
数据显示,2021-2025年,全球及国内智能机器人市场规模持续增长,且国内增速高于全球水平。其中,人形机器人迈入爆发式增长期,四足机器人处于技术探索的商业化起步阶段。
2.1 智能机器人市场规模持续增长,近五年国内智能机器人市场规模复合增长率超30%
智能机器人融合了感知、决策与执行能力,是能够在一定程度上自主理解环境、做出判断并完成任务的机器人系统。智能机器人通常结合人工智能技术实现主动适应,形成了工业智能机器人、协作机器人、服务机器人、人形机器人、物流机器人等广泛应用形态。
据国际机器人联合会等公开信息,2021-2025年,全球智能机器人市场规模分别约为478亿元、632亿元、858亿元、1,188亿元、1,586亿元,2021-2025年复合年增长率为34.9%,预计2025-2030年复合年增长率为38.1%。
2021-2025年,中国智能机器人市场规模分别约为180亿元、245亿元、342亿元、489亿元、673亿元,2021-2025年复合年增长率为39.1%,预计2025-2030年复合年增长率为45%。
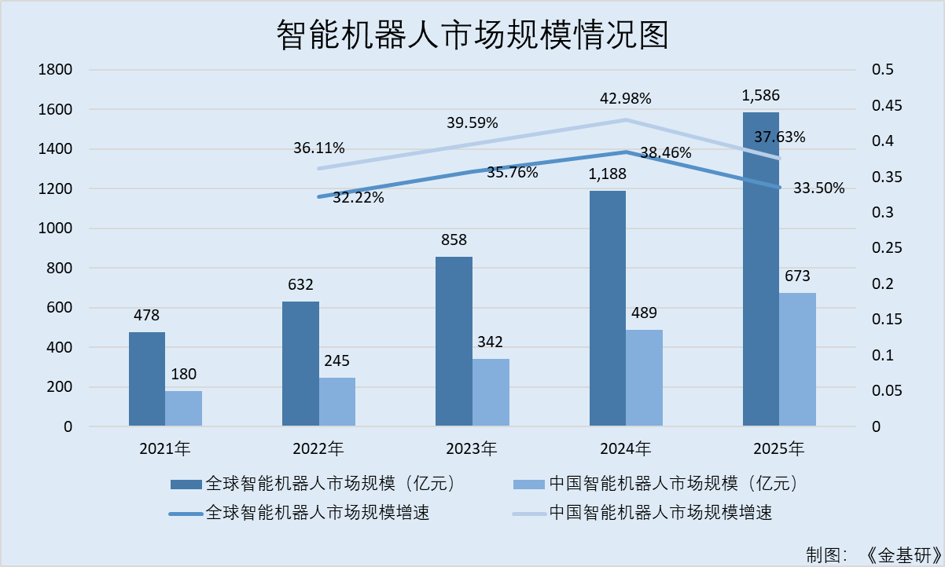
可见,2021-2025年,全球及中国智能机器人市场规模持续增长,且中国智能机器人市场规模复合年增长率高于全球水平。
而公募基金市场方面,易方达等多家基金公司相继布局机器人主题相关指数。据东方财富Choice数据,截至2026年10月28日,以A份额为例,机器人相关ETF共计17只,资产规模合计为508.67亿元。
2.2 人形机器人进入爆发式增长期,国内市场规模持续攀升
高性能通用机器人产业链中游为整机平台提供商,主要负责四足机器人、人形机器人等产品的本体定义、设计、制造与交付。
目前,全球通用机器人行业进入爆发式增长期,人形及四足机器人两大核心赛道均展现出广阔发展空间。其中,人形机器人赛道属于市场焦点,处于量产爆发起步阶段。
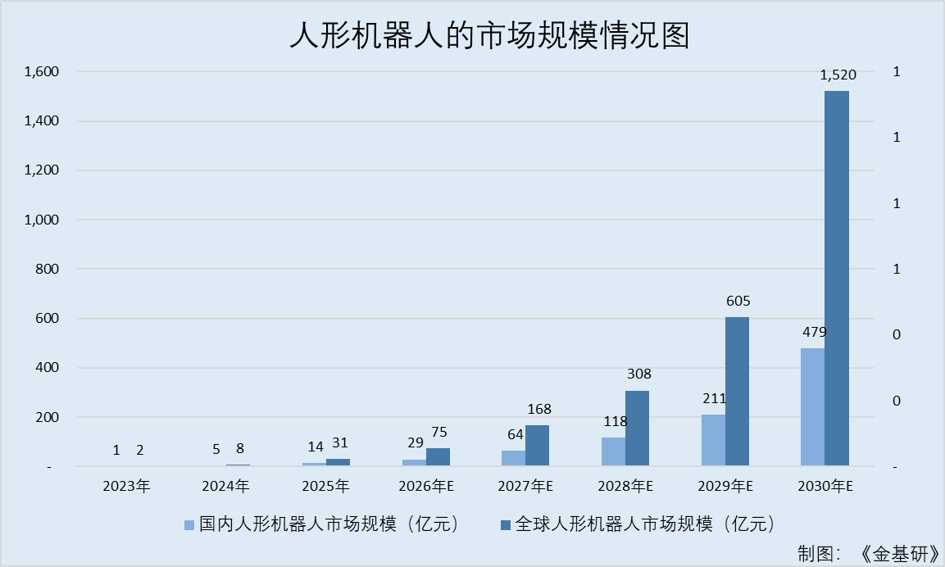
据公开信息,2023-2025年,全球人形机器人市场规模分别为2亿元、8亿元、31亿元;同期,国内人形机器人市场规模分别为1亿元、5亿元、14亿元。
2026-2030年,全球人形机器人市场规模预计分别为75亿元、168亿元、308亿元、605亿元、1,520亿元;同期,国内人形机器人市场规模预计分别为29亿元、64亿元、118亿元、211亿元、479亿元。
可见,2023-2025年,全球及国内人形机器人市场规模均逐年增长。
2.3 四足机器人处于技术探索的商业化起步阶段,企业数量和市场规模将持续增长
相比双足的人形机器人,四足机器人具备较高的有效载荷与极强的平衡能力,也更利于控制、设计和维护。
目前,全球四足机器人行业仍处于技术探索的商业化起步阶段,尚未实现大规模应用,但在潜在市场空间刺激下,全球范围内布局四足机器人市场的企业和机构数量正持续增加。根据不完全统计,截至2025年底,国内四足机器人企业数量已超过50家,多为成立时间较短的初创企业,行业新进入者众多。
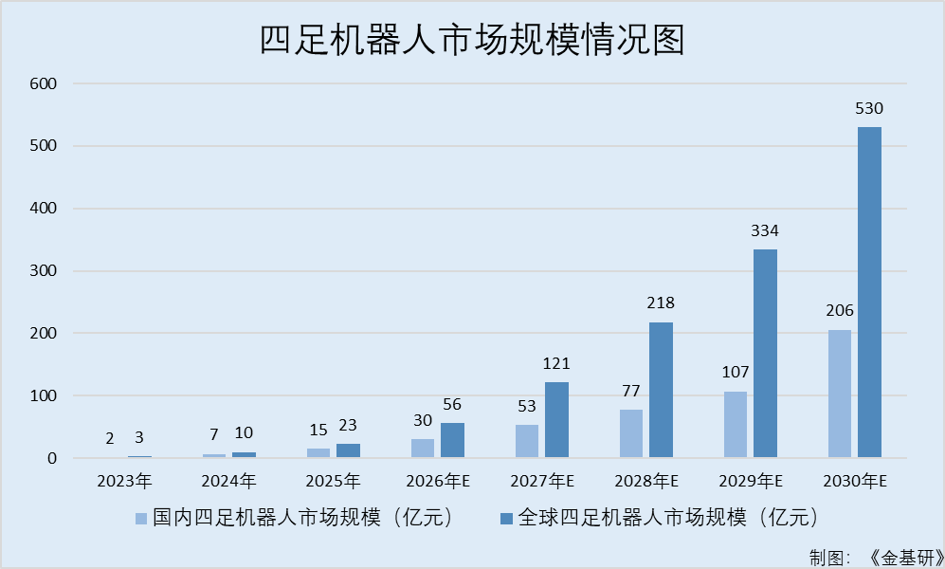
据公开信息,2023-2025年,全球四足机器人市场规模分别为3亿元、10亿元、23亿元;同期,国内四足机器人市场规模分别为2亿元、7亿元、15亿元。
2026-2030年,全球四足机器人市场规模预计分别为56亿元、121亿元、218亿元、334亿元、530亿元;同期,国内四足机器人市场规模预计分别为30亿元、53亿元、77亿元、107亿元、206亿元。
可见,2023-2025年,全球及中国四足机器人市场规模均逐年增长。
换言之,2021-2025年,全球及国内智能机器人市场规模稳步扩张,且国内智能机器人市场规模复合年增长率高于全球市场水平。在此背景下,高性能通用机器人行业中的人形及四足机器人两大核心赛道均展现出广阔发展空间,市场规模持续增长。
三、行业出口提速人形机器人产业链协同优势凸显,四足机器人加速向多行业应用渗透
在海外市场,中国人形机器人的交付加速,2026年1-9月,国内智能仿生机器人出口金额及数量呈上升趋势。在此背景下,依托产业链、成本、场景等优势,国内人形机器人出货量占据全球超九成市场份额。此外,四足机器人加速向多元化行业应用渗透。
3.1 智能仿生机器人出口额呈上升趋势,2026年9月出口量较1月增长约176.46%
当前,全球人工智能技术创新活跃。智能机器人作为人工智能从数字世界走向物理世界的重要载体,加速在多个行业的渗透。
工业和信息化部数据显示,2026年上半年,国内人形机器人产量超4万台,预计全年突破10万台。人形机器人正在工厂、乐园、商超密集“上岗”。在海外市场,中国人形机器人的交付同样在加速,海关数据显示,2026年1-9月,中国出口“智能仿生机器人”16,559台,合计出口金额14.17亿元。9月出口量较1月增长约176.46%。
从月度走势看,据海关总署数据,2026年1-9月,中国智能仿生机器人出口金额分别为0.41亿元、0.86亿元、1.03亿元、1.54亿元、1.39亿元、2.01亿元、2.27亿元、2.17亿元、2.48亿元,出口数量分别为756台、2,182台、1,670台、1,532台、2,173台、2,117台、1,960台、2,079台、2,090台。
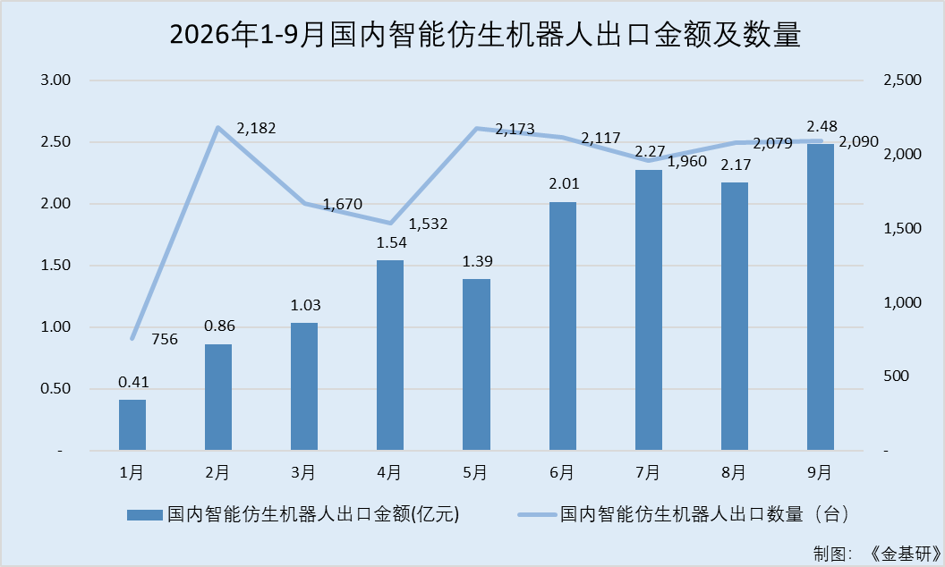
可见,2026年1-9月,中国智能仿生机器人出口金额及数量呈上升趋势。
3.2 人形机器人出货量占据全球九成市场份额,技术跃升、场景拓宽与标准体系协同发力
《2026年人形机器人产业发展报告》显示,人形机器人已从小批量试用加快向常态化部署和规模化应用迈进。2026年上半年,中国人形机器人出货量已超4万台,全球占比进一步提升至97%。
从产业基础来看,国内在人形机器人的创新能力不断增强,且应用场景加速拓宽。
据工信部公开信息,国内人形机器人规模体量加速壮大。2026年上半年,国内人形机器人整机产品突破400款,产量超4万台,预计全年将突破10万台。同时,产业的创新能力加速跃升。行业集聚产学研优势力量,攻关人形机器人和具身智能运动控制、仿真模拟、触觉传感等一批关键技术,带动产品性能不断跃升。
据工信部公开信息,国内实施人形机器人与具身智能实景实训专项行动,推动相关产品在仓储物流、餐饮零售、家庭服务等300多个重点场景加快验证和部署,整机作业能力、场景适配能力持续提升。
信通院《具身智能发展报告(2025年)》指出,国内人形机器人加速应用探索,场景覆盖广泛。其中,双足人形机器人的应用场景仍以教学科研、娱乐表演、接待导览等为主。国内部分双足人形机器人厂商,也正在依托训练场或联合行业厂商开展“实训”。轮式人形机器人则在地面条件较好的场景中可以更好地发挥具身智能产品的作业优势,正在工业制造、商业服务等场景中加速落地,商业订单不断增多。
此外,标准化顶层设计进一步激发产业链协同优势。
2026年2月,《人形机器人与具身智能标准体系(2026版)》发布,这是国内首个覆盖人形机器人与具身智能全产业链、全生命周期的标准顶层设计,标志着相关产业进入规范化发展新阶段。该标准涵盖基础共性、类脑与智算、肢体与部组件、整机与系统、应用、安全伦理六大板块,为产业发展提供全流程规范。
3.3 四足机器人向多元化行业应用渗透,呈现高速增长态势
2026年6月发布的《关于联合开展2026年度人形机器人与具身智能实景实训专项行动的通知》提到,要打造实景实训空间。围绕工业、服务、特种领域,聚焦生产制造、检测分析、维修维护、仓储物流、餐饮零售、医疗康养、安全生产、应急救援、防灾减灾等重点场景的人形机器人、四足机器人应用需求,组织相关企事业单位,选取一批目标需求明确、工作状况清晰、标准化程度高且具备经济可行性的真实场景单元(包括但不限于生产作业工位、服务操作点位、应急处置站点),作为实景实训空间载体。
同时,整机企业(或应用服务商)要用好实景实训空间,着力攻关场景理解、任务规划、操作执行、人机协同、持续学习、可靠运行能力,推动人形机器人、四足机器人等整机产品与场景需求深度适配。
四足机器人作为具身智能的重要基础形态之一,其已从科研教育为主的早期场景,加速向包括电力巡检、应急消防、警务安防在内的高危特种领域,以及包括工业巡检、物流运输在内的工业及物流领域等多元化行业应用渗透,并呈现高速增长态势。
据公开信息数据,2023-2025年,国内四足机器人应用在高危特种领域的市场规模分别为1亿元、4亿元、5亿元;同期,应用在教育科研领域的市场规模分别为1亿元、2亿元、7亿元。
2026-2030年,国内四足机器人应用在高危特种领域的市场规模预计分别为10亿元、18亿元、26亿元、37亿元、73亿元;同期,应用在教育科研领域的市场规模预计分别为14亿元、22亿元、29亿元、36亿元、62亿元。
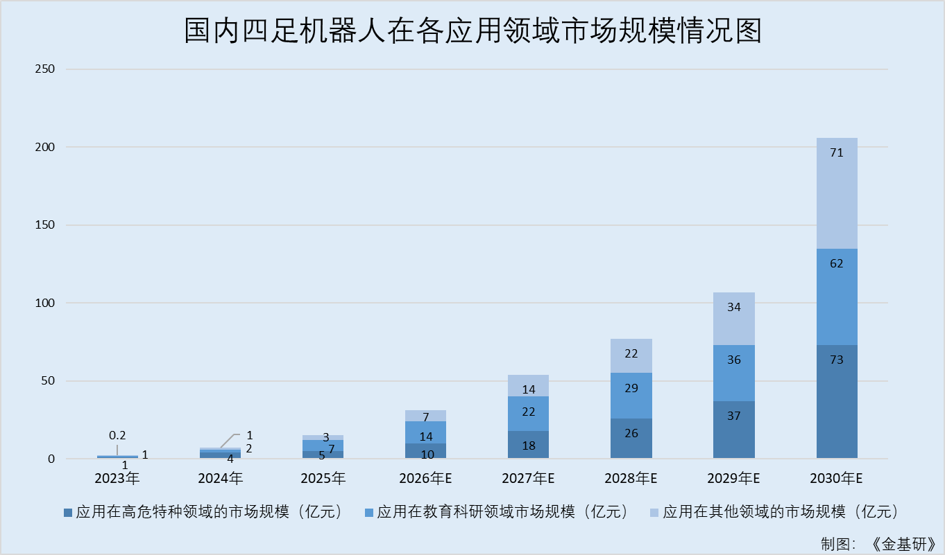
综上,2026年1-9月,国内智能仿生机器人出口金额及数量呈上升趋势。2026年上半年,国内人形机器人出货量占据全球超九成市场份额,且产业链协同优势在技术升级、应用场景等方进一步激发。此外,四足机器人也从科研教育为主的早期场景,加速向高危特种等多元化行业应用渗透,并呈高速增长态势。
四、结语
总的来看,近年来国家及地方接连出台政策,构建多层次政策体系赋能机器人行业发展,并引导各类资本参与行业建设。同时,国内创新发展水平稳步提升,具身智能行业处于高投入阶段。在此背景下,国内智能机器人市场规模稳步扩张,高性能通用机器人行业中的人形及四足机器人两大核心赛道均展现出广阔发展空间,市场规模持续攀升。
2026年1-9月,国内智能仿生机器人出口金额及数量整体上行。2026年上半年,国内人形机器人出货量占据全球超九成市场份额,且技术跃升、场景拓宽与标准体系协同发力。与此同时,四足机器人从科研教育为主的早期场景,加速向高危特种等多元化行业应用渗透,并呈现高速增长态势。