《金基研》 连年/作者 杨起超 时风/编审
在全球能源转型与产业格局重构的浪潮下,景观照明行业正站在历史性的战略节点。新能源与换电市场的加速扩容、照明智能化与绿色化的纵深推进、夜间文旅经济与城市更新的持续升温,三重动能协同发力,不仅为这一传统工程领域注入了转型升级的活力,更重塑着行业竞争的逻辑与边界。一方面,下游需求走弱倒逼行业加速出清,部分厂商依托照明工程、电力设施及智慧控制等领域的长期积淀,跨界切入新能源汽车换电站市场,将业务延伸至建设与运营环节,寻找新的业绩增长空间;另一方面,政策持续推动照明向智能化、绿色化发展,智慧路灯市场加快放量,夜间文旅经济与城市更新为智慧照明打开新的增量空间。以产业链安全保障为基础、以技术驱动为参照,国内景观照明产业正迈入系统性重构与能级跃升的新阶段。
在这一进程中,以豪尔赛科技集团股份有限公司(以下简称“豪尔赛”)为代表的景观照明行业第一梯队企业,凭借在智慧光艺、智慧文旅、智慧城域与智慧能源等细分赛道的长期深耕,跨界布局新能源换电站领域打造业绩增长点。同时,行业内企业布局“智造”,以技术构筑起坚实的竞争壁垒,为整个景观照明行业企业高质量发展提供了可借鉴的范例。
一、新能源市场加速扩容,景观照明厂商跨界培育新业绩增长点
新能源汽车市场稳步扩张,政策引导充换电网络加快建设,换电站规模持续扩大,带动产业链上下游需求释放。部分景观照明企业凭借在照明工程、电力设施及智慧控制等领域的积淀,跨入新能源汽车换电站赛道,将业务版图拓展至换电站建设与运营,培育新的业绩增长点。
1.1、新能源汽车市场持续发展,推动充换电网络市场协同提速
在能源安全、产业升级与“双碳”目标等多重国家战略牵引下,国内先后出台了一系列支持新能源汽车发展的产业政策。在政策引导、技术迭代、充电网络持续完善以及智能辅助驾驶加快普及等因素共同作用下,新能源汽车产销规模与市场渗透率不断提升。当前,新能源汽车产业已成为中国重要的战略性新兴产业和优势产业,中国也稳居全球最大新能源汽车市场。
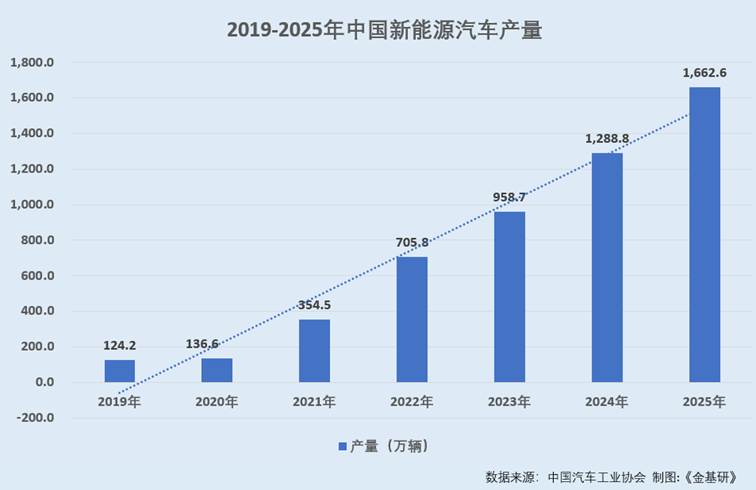
据中国汽车工业协会数据,2019-2025年,中国新能源汽车的产量分别为124.2万辆、136.6万辆、354.5万辆、705.8万辆、958.7万辆、1,288.8万辆、1,662.6万辆。
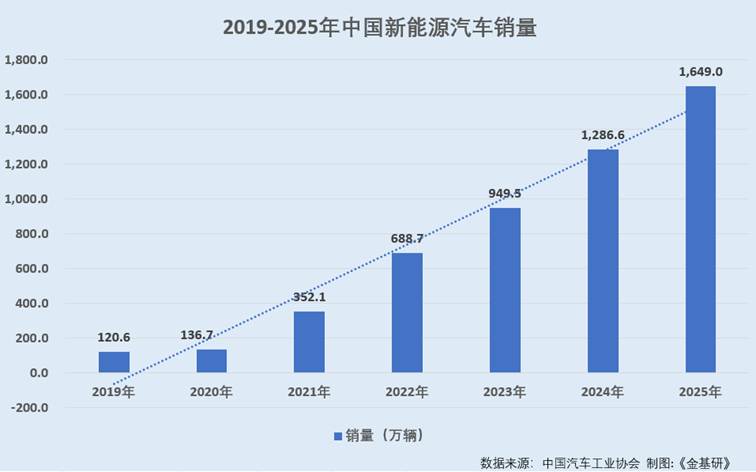
2019-2025年,中国新能源汽车的销量分别为120.6万辆、136.7万辆、352.1万辆、688.7万辆、949.5万辆、1,286.6万辆、1,649万辆。
2020年11月发布的《新能源汽车产业发展规划(2021-2035年)》明确提出,将大力推动充换电网络建设,加快充换电基础设施建设,提升充电基础设施服务水平并鼓励商业模式创新。其中,加强智能有序充电、大功率充电、无线充电等新型充电技术研发,提高充电便利性和产品可靠性。换电技术被列为重点发展方向。
在新能源充换电行业加速扩张的背景下,政策层面持续释放引导信号,推动产业规范有序发展。2025年4月,交通运输部、国家发展改革委等十部门联合出台《关于推动交通运输与能源融合发展的指导意见》,提出到2027年交通运输领域电能占终端用能比重达到10%,新增车辆中新能源占比逐年提高;到2035年,纯电动汽车成为新销售车辆主体,新能源营运重卡实现规模化应用,交通运输绿色燃料供应体系初步建立。该意见还对新能源汽车推广、绿色邮政快递、交通基础设施沿线绿电电价机制、充(换)电站税收优惠及能源应急保障等作出部署。
2025年9月,国家发展改革委等部门印发《电动汽车充电设施服务能力“三年倍增”行动方案(2025-2027年)》,从完善充电网络、提高充电效率、优化服务体验、创新产业生态等方面入手,增强消费信心,推动电动汽车更广泛地购置和使用。按照方案,到2027年底全国将建成2,800万个充电设施,公共充电容量超过3亿千瓦,可满足8,000万辆以上电动汽车的充电需求,充电服务能力实现翻倍。
1.2、换电基础设施加速扩张,网络布局持续完善催生增量市场
随着纯电动汽车加快普及和换电车型销量攀升,换电站作为换电模式的核心基础设施,建设步伐持续加快,已逐步成为新能源交通体系的重要组成部分。目前,国内换电网络已初步覆盖商用车与乘用车市场,布局日趋完善,形成以重点城市和交通干线为骨架的网络格局。在换电车辆保有量增长和用户对补能便捷性需求提升的推动下,未来换电站数量有望继续保持高速增长,为换电汽车普及和行业生态完善提供支撑。
据乘联会、灼识咨询数据,2020-2030年,中国换电站汽车销量分别为66千辆、120千辆、185千辆、221千辆、269千辆、392千辆、519千辆、665千辆、821千辆、974千辆、1,138千辆。其中2025-2030年为预测数据。
据工业和信息化部、灼识咨询数据,2020-2030年,中国换电站数量分别为0.6千个、1.3千个、2千个、3.6千个、4.4千个,预计2025-2030年中国换电站数量分别为6千个、8.3千个、11.3千个、15.2千个、19.2千个、24千个。
1.3、景观照明行业阶段性调整,厂商跨界新能源开拓第二增长曲线
近年来,景观照明行业亦遭遇阶段性调整。在此背景下,部分景观照明厂商为寻求新的增长曲线,依托在照明工程、电力设施建设及智慧控制等领域的技术积累,逐步切入新能源汽车换电站市场,将业务延伸至换电站建设与运营环节,把握新能源交通基础设施快速发展带来的市场机遇。
其中,景观照明厂商豪尔赛设立的子公司北京豪能汇新能源科技有限公司(以下简称“豪能汇新能源”)基于由重卡换充电运营、电池银行、光储充一体化、锂电池梯次利用与回收、HAO生态大数据平台等业务板块组成的综合管理服务体系,提供交通能源智能化高效补给和一站式解决方案。豪能汇新能源与柴达木循环经济试验区管委会就新能源重卡充换电/加氢站项目达成战略合作。
2026年8月,豪尔赛签署关于电能质量治理设备供应商新能动力(北京)智慧能源科技有限公司的股权收购意向协议,该交易目前仍在筹划阶段。
综上所述,新能源汽车市场持续扩容,政策推动充换电网络加速建设,换电站数量快速增长,为产业链上下游带来增量空间。在此背景下,部分景观照明厂商依托照明工程、电力设施及智慧控制等领域积累,跨界切入新能源汽车换电站市场,将业务延伸至换电站建设与运营环节,开拓第二增长曲线。
二、政策引导景观照明行业智能化,企业以“智造”突围构筑技术护城河
在政策持续引导照明向智能化、绿色化演进的背景下,夜间文旅经济与城市更新为智慧照明释放出新的需求空间。景观照明行业准入门槛较高,涉及多学科交叉与复杂工程实践,研发能力与项目积淀共同构成核心竞争壁垒。当前行业竞争正加快向技术驱动转变,部分厂商提前布局“智造”的景观照明。
2.1、政策加码智能绿色照明,推动景观照明行业厂商走向智能化
2025年1月印发的《关于进一步培育新增长点繁荣文化和旅游消费的若干措施》,强调发展夜间文旅经济,并支持各地对消费集聚商业区的夜间照明和夜景灯光升级改造。
此前2023年6月,广东省四部门联合印发的《广东省照明节能增效行动计划(2023-2025)》指出,将从构建数字化智能照明系统、强化景观照明规范化管理等五方面开展行动,目标20%以上城市建成照明数字化系统。
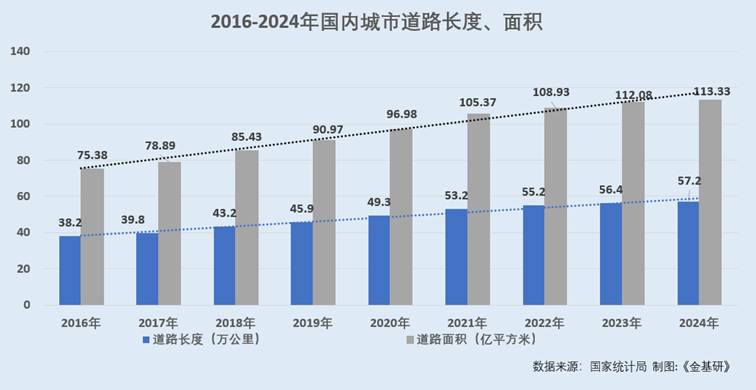
据国家统计局数据,2016-2024年,中国城市道路长度分别为38.2万公里、39.8万公里、43.2万公里、45.9万公里、49.3万公里、53.2万公里、55.2万公里、56.4万公里、57.2万公里。
2016-2024年,中国城市道路面积分别为75.38亿平方米、78.89亿平方米、85.43亿平方米、90.97亿平方米、96.98亿平方米、105.37亿平方米、108.93亿平方米、112.08亿平方米、113.33亿平方米。
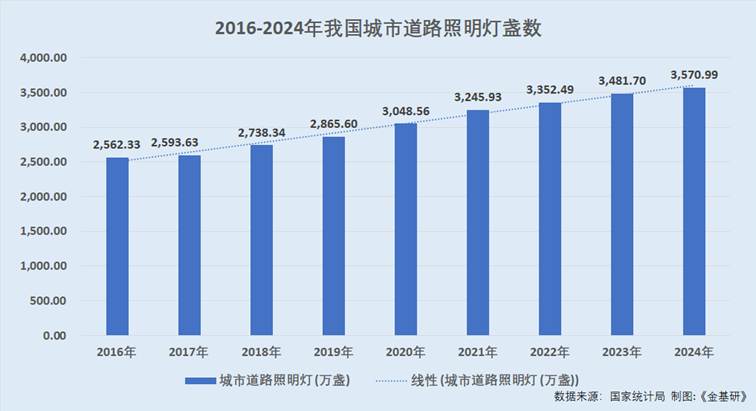
据国家统计局数据,2016-2024年,中国城市道路照明灯盏数分别为2,562.33万盏、2,593.63万盏、2,738.34万盏、2,865.60万盏、3,048.56万盏、3,245.93万盏、3,352.49万盏、3,481.70万盏、3,570.99万盏。
2.2、智能化照明市场持续增长,布局“智造”引领行业厂商突围
2025年9月,北京市城市管理委员会印发《北京市“十五五”时期城市照明发展规划》,明确到2030年道路照明实现智能控制率达80%以上,景观照明传统光源替代率达100%,并加强景观照明色彩管控,严格按照规划色彩要求进行设计方案审查和工程验收。
2025年,国内照明工程行业在宏观经济回暖和多项政策推动下,表现出较明显的分化态势。随着“大规模设备更新和消费品以旧换新”、《关于持续推进城市更新行动的意见》相关政策、举措相继落地,市政照明、智慧灯杆等方向的需求有所释放。
深耕景观照明行业的豪尔赛以“智慧+”总体战略布局为引领,形成了智慧光艺、智慧文旅、智慧城域和智慧能源多元协同的战略发展格局。其中,智慧光艺将照明与智慧化产业相融合,结合现代信息技术、物联网、大数据等手段,实现各类空间更智能、高效、美观的照明效果。2025年,豪尔赛在上合组织天津峰会上的《2025相约上合,绽放津彩》迎上合重点区域天津站及周边节点景观照明智慧升级项目,并运用了智慧照明控制系统实现精细化智能管控。
此外,豪尔赛的智慧文旅借助VR、AR、AI等技术,打造数字时代具有“临场感”的沉浸式旅游体验,创造兼具文化底蕴与推广价值的文旅深度融合场景。智慧城域则运用人工智能、数字孪生、物联网、大数据等前沿技术,融合多模态大语言模型,围绕数字城市基础设施建设、治理与服务、数字经济产业等领域,拓展以创新科技为先导的智慧城域业务。
2.3、景观照明行业注重技术投入,技术壁垒构筑行业核心护城河
景观照明行业融合电学、光学、美学、建筑学、计算机等多学科知识。同时,行业对工程质量和艺术效果要求较高,设计与施工均存在技术难度;工程实践中还需综合考虑气象、交通、人文、地理等复杂因素,因此,施工工艺、技术及设计水平是景观照明企业竞争力的核心体现,也是一般企业进入大型景观照明工程领域的主要障碍。技术实力的积累周期较长,既需持续研发投入和良好创新环境,也依赖项目实践与专业人才储备,对新进者形成较高的技术壁垒。
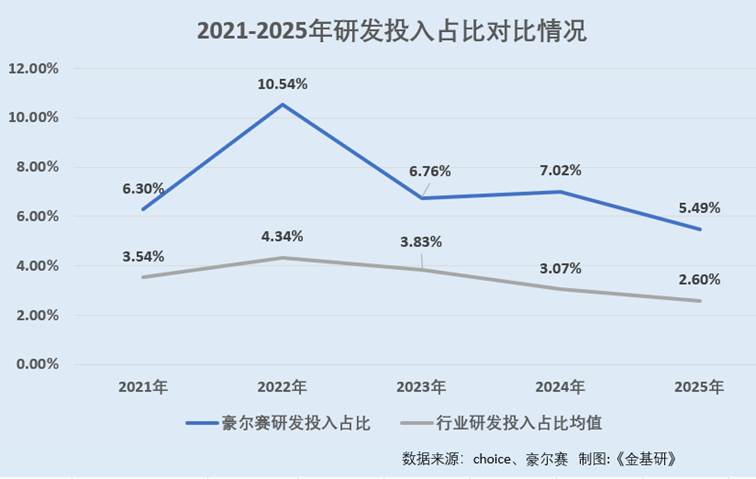
据Choice数据,2021-2025年,证监会行业“建筑业-建筑装饰和其他建筑业”的研发支出占营业收入的比例分别为3.54%、4.34%、3.83%、3.07%、2.6%。
2021-2025年,景观照明厂商豪尔赛的研发支出分别为4,963.84万元、4,291.33万元、3,638.38万元、3,220.58万元、1,900.94万元,占营业收入的比例分别为6.3%、10.54%、6.76%、7.02%、5.49%,维持在5%以上。
其中,豪尔赛作为国家高新技术企业,持续开展与高校和科研院所的产学研合作,目前已累计获得发明专利授权24项、实用新型专利125项、外观设计专利55项、软件著作权51项、作品著作权22项,技术领域涉及人工智能、物联网、大数据、软件平台等方面。
此外豪尔赛还累计参与并发布标准共计45项,其中包括国际标准4项、国家标准27项、行业标准1项、团体标准13项。技术创新能力为豪尔赛承接各类智慧光艺、智慧文旅、智慧城域和智慧能源项目提供了基础。
综上所述,政策持续推动照明智能化与绿色化,夜间文旅经济及城市更新为智慧照明释放增量空间。景观照明产品研发涉及多学科融合与复杂工程实践,行业存在较高技术门槛。行业竞争正向技术驱动深化,企业布局“智造”抢占先机。
三、结语
在能源安全、产业升级与“双碳”目标等多重国家战略牵引下,新能源汽车产业、新能源充换电行业快速发展。部分厂商依托照明工程与电力设施积累,跨界切入新能源汽车换电站市场,以开拓第二增长曲线。
此外,政策持续推动照明智能化与绿色化,夜间文旅经济与城市更新释放增量需求。照明产品研发涉及多个领域,行业技术门槛较高,且近年来行业竞争正加快向技术驱动转变。行业内企业布局“智造”,并持续夯实研发创新能力,以在行业分化中突围,实现高质量发展。