《金基研》 予清/作者 杨起超 时风/编审
在双碳转型与能源保供双重背景下,国内天然气行业进入稳健增长周期,供需两端持续扩容。交通气化、城市燃气、天然气发电等多重下游场景驱动,打开长期需求增长空间。接收站设施持续完善、核心技术不断突破形成行业新业态。行业呈现显著结构性分化,一体化经营的头部企业凭借产业链优势,业绩表现持续“领跑”行业。
在这一进程中,以胜通能源股份有限公司(以下简称“胜通能源”)为代表的企业,凭借运输贸易一体化的业务布局,正为天然气运输与贸易行业高质量发展注入动能。它们以背靠“双碳”转型政策支撑,顺应天然气普及替代浪潮。不仅实现了业绩的逆势增长,更为整个天然气运输贸易行业的转型升级提供了可借鉴的范例。
一、产量持续增长助推需求释放,低碳转型及安全保障双重定位促进市场稳定扩容
在双碳战略与新型电力系统建设背景下,天然气兼具转型支撑与安全保障双重定位,国内需求持续上行。国内天然气产量实现九连增,供给能力稳步增强,一次能源消费占比持续提升,带动天然气运贸行业迎来发展机遇,细分应用场景不断拓展。
1.1、天然气承担支撑及保障双重定位,能源结构多元化推动需求稳步提升
据《2025年国内天然气市场回顾与展望》分析,2026年预计国内天然气需求为4,500-4,550亿立方米,同比增长180-230亿立方米,同比增速为4.2%-5.3%,需求增速较2025年上升。
可见,近年来国内天然气市场需求保持持续增长态势。
据中国石油新闻中心,随着“双碳”战略持续深化以及新型电力系统的加速建设以及不断加强的环保标准约束的背景下,天然气支撑起中国能源转型,其市场发展正呈现出结构分化与稳步增长趋势。“双碳”目标下,天然气承担起“转型支撑+安全保障”的双重定位,《能源生产和消费革命战略》明确了2030年消费占比目标,环保、节能政策持续加码推动清洁替代进程。
在此基础上,国内天然气产量亦稳定增长。
1.2、天然气产量实现“九连增”达到峰值,逐步扩容打造稳定内生增长空间
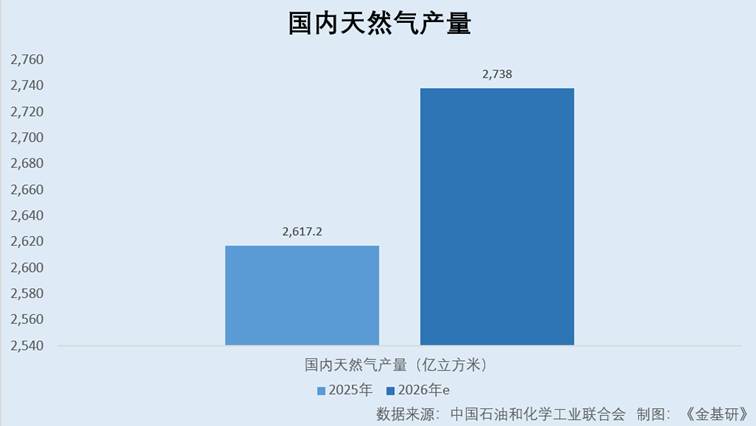
据中国石油和化学工业联合会,供应层面,2025年国内天然气产量达2,617.2亿立方米,中国天然气实现年增量超百亿立方米“九连增”。2026年有望进一步增至2,738亿立方米,进口管道气稳步扩容,供应稳定性提升降低了需求释放的顾虑。应用场景层面,南方供暖渗透、工业高端制造清洁用能、LNG航运与重卡等细分场景的突破,持续打开结构性增长空间。
据《2025年国内天然气市场回顾与展望》,2026-2030年,预计全球LNG液化产能持续处于投产高峰期,新增能力将达2.3亿吨,超过去十年总和。
或可说明,天然气在国民经济中仍占据较大比重。
1.3、天然气作为一次能源消费比重提升,天然气运贸企业业绩向好
据中国石油披露数据,2026-2027年中国天然气占一次能源消费比重预计将分别提升至9.3%、9.5%,平均每年提升0.2个百分点,相较于2025年,增速小幅回升。到2030年后,在经济结构转型深化及“双碳”政策加码的趋势下,天然气占一次能源消费比重将加速提升,有望在2035年接近15%的战略目标,成为非化石能源之外的第二大能源类型,成为低碳转型关键支撑。
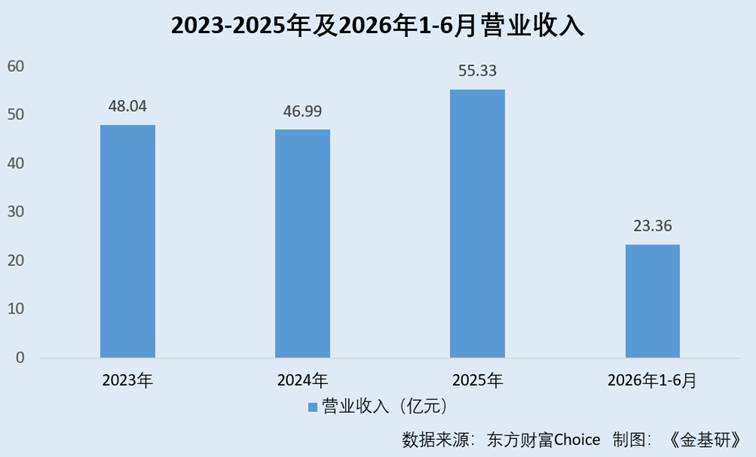
在天然气作为清洁能源的重要战略背景下,天然气运输与贸易企业的业绩实现抬升。以胜通能源为例,2023-2025年及2026年1-6月,其营业收入分别为48.04亿元、46.99亿元、55.33亿元、23.36亿元;归母净利润分别为-0.4亿元、-0.17亿元、0.18亿元、-0.09亿元。
综上,双碳战略落地与新型电力系统建设推进,天然气兼具能源转型支撑与安全保供双重职能,国内市场需求稳步扩张。国内气产量实现九连增,供给端内生能力持续夯实,天然气在一次能源消费中占比逐步抬升,运贸板块迎来发展契机,下游细分应用场景持续拓宽。在此基础上,胜通能源等天然气运贸企业实现了业绩增长。
二、城市燃气需求稳定增长,交通领域重卡及轮船双重驱动带来新需求增长点
清洁能源替代进程提速背景下,液态天然气(以下简称“LNG”)在交通领域迎来广阔空间,LNG动力船舶与加注业务快速扩容。同时城镇化建设带动城市燃气刚性需求稳步抬升,多重下游场景共振,利好LNG运贸一体化企业发展。
2.1、清洁能源推广形成替代浪潮,LNG重卡销量爆发式增长迎来黄金窗口期
在环保政策驱动下,LNG作为清洁替代能源,在货运、长途运输等场景,形成了天然气重卡对柴油重卡的替代浪潮。
据《中国天然气发展报告》,2023年以来,天然气助力构建绿色低碳交通体系,LNG重卡累计新增67万辆,销量爆发式增长。“十四五”期间,在能源转型与“双碳”目标驱动下,天然气消费以年均5.7%的增速保持较快增长,LNG五年累积销量62.5万辆,加速动能释放,显著拉动天然气使用量增长。
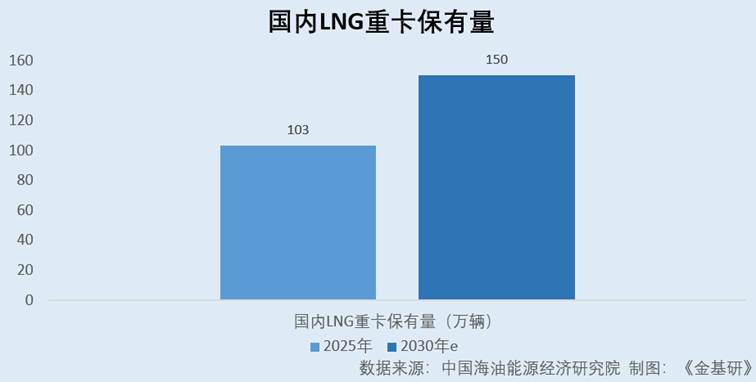
据中国石化引用中国海油能源经济研究院能源经济与政策研究中心数据,到2025年我国LNG重卡销量创19.8万辆新高,保有量近103万辆。凭借LNG重卡在长途物流具备不可替代性,2040年为替代临界点。预计2030年LNG重卡保有量150万辆,加气需求量3,200万吨以上。
截至2026年,目前,新疆作为中欧班列和疆煤外运核心走廊,长途运输需求稳定,新疆LNG重卡市场占有率近70%,为LNG重卡提供刚性市场基础。
另一方面,LNG轮船的快速普及亦带来了新的需求。
2.2、“气化”进程加速,LNG轮船交付量增长LNG加注站成为新亮点
随着内河与沿海船舶“气化”进程加速,船舶LNG加注站成为新亮点。
据《中国天然气发展报告》,“十四五”期间,远洋船舶LNG加注业务加速推进,年加注量已达约12亿立方米。
据国际船舶网引用挪威船级社发布的《气体加注船——助力替代燃料转型》白皮书,截至2026年9月,除LNG运输船外,全球在役LNG动力船舶已达900余艘,其中,有200艘于2025年交付,另有约650艘LNG双燃料船舶预计在2030年交付。2020—2024年,LNG动力船舶的LNG消耗量增长超过500%,预计到2025—2030年将再增长167%。
除交通领域的新增需求外,城市燃气领域提供了稳定需求。
2.3、城市燃气领域需求保持温和增长态势,刚性需求夯实行业增长基础
城市燃气领域将保持温和增长态势,受城镇化推进、老旧小区改造与农村燃气管网延伸影响,居民与商业用气形成刚性需求。
据《中国天然气发展报告》,2025年,全年天然气消费量同比增长1.9%。其中,城市燃气消费同比增长6.9%,占消费总量36%,居民生活、采暖用气平稳增长,公共服务、商业用气较快提升。
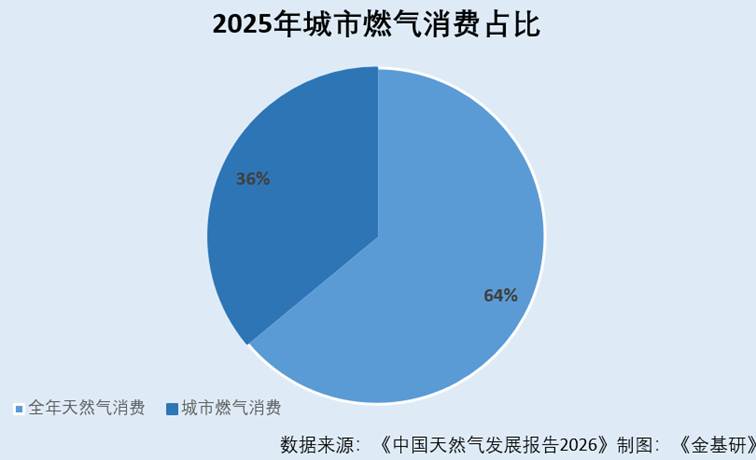
胜通能源等LNG运贸一体化企业,将LNG运输至终端客户处,终端客户涵盖工业用气、城市燃气、交通用气、燃气发电等领域。其下游应用领域符合LNG的需求增长分布格局。
总的来说,在低碳转型政策驱动下,清洁能源替代趋势凸显,LNG交通应用赛道迎来高速发展期。LNG重卡凭借能耗与环保优势实现快速渗透,船舶气化改造持续落地,带动船用LNG加注需求大幅扩容。同时,城镇化推进与管网完善支撑城市燃气刚性需求稳健增长,持续赋能胜通能源等LNG运贸行业高质量发展。
三、储存技术进步促进LNG接收站扩容,头部LNG运输企业参与运作形成新业态
国内LNG核心储存技术实现突破性升级,推动LNG接收站建设。LNG接收站呈现大型化、规模化发展态势,国内接收站储能规模持续扩张。当前国内管网设施共享水平持续优化,头部企业深度参与接收站运营,进一步完善LNG产业链布局,提升行业整体运营效率与保供能力。
3.1、LNG储存技术突破至国际一流水平,为LNG接收站建设提供物质条件
LNG接收站是接收、存储船舶运输的进口液化天然气,并根据下游用户需求对LNG进行气液态分销的场所。
据中国海油披露数据,截至2026年9月,中国海油攻克了3-27万立方米超大型LNG储罐核心技术,形成了国内首创、国际一流的大型LNG储罐技术品牌,国际化应用于国内外近80座大型LNG储罐。
此外,国家管网还积极推动LNG接收站由传统运行模式向智能模式转变。通过罐表系统国产化+设备与生产线“一键启停”+自动装车+自动对接卸料臂等科研项目,降低设备维护成本、降低劳动强度、提高劳动效率,促进新质生产力建设。
在技术条件支持下,国内LNG接收站规模持续扩大。
3.2、国内LNG接收站规模及储存量持续扩大,站内功能扩展
LNG接收站建设呈多储罐、大容积储罐的发展趋势。目前,我国LNG接收站总储存能力2,540万立方米,其中27万立方米储罐贡献率超12.5%、总数18座、居世界第一。国内LNG接收站多采用16万立方米、22万立方米、27万立方米等固定容量储罐,国外储罐则因需求灵活设计,并随着技术发展趋向更大单体规模,以兼顾用气需求和经济性。
随着天然气管网设施互联互通加快,储气调峰能力不断增强,2025年我国在役地下储气库储气调峰能力达320亿立方米,沿海LNG接收站储气能力超过180亿立方米,天然气供应的稳定性和灵活性持续提升。
在此背景下,胜通能源等头部企业开始参与LNG接收站的运作。
3.3、LNG接收站进入投产高峰,头部企业参与设施共享提升设施利用水平
据《中国天然气发展报告》,2023年以来,全球LNG接收站进入投产高峰期,2023年新增接卸能力6,840万吨/年,总接卸能力达10.7亿吨/年。“十四五”期间,LNG接收站、储气库等设施共享利用水平持续提升。
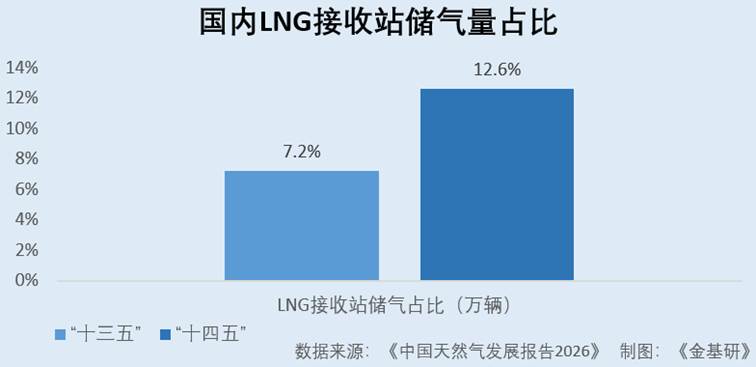
随着各地LNG接收站全面建成,全国建成储气能力占天然气消费比重由“十三五”末的7.2%提高至12.6%,有力保障了资源进口、季节调峰、应急顶峰用气需求。
作为天然气运输领先企业,胜通能源自2018年起即已参与国内首个LNG接收站对外开放窗口期产品竞拍。胜通能源以产业链经营优势,尤其是下游分销以及中游物流配送优势拍得订单。
如今从LNG接收站采购已成为胜通能源的关键业务环节。
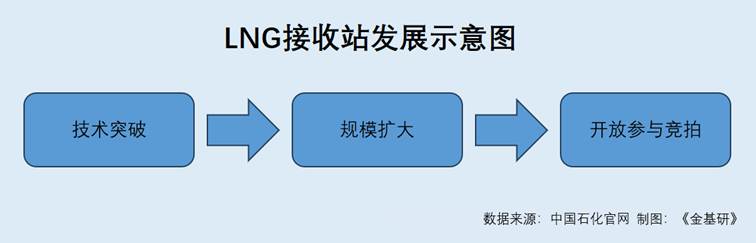
简言之,我国LNG储存技术已达到国际先进水准,大型储罐技术实现自主突破,同时接收站持续推进智能化升级。国内LNG接收站朝着大型化、规模化方向发展,储能规模与储气调峰能力持续增强。随着国内管网设施利用率不断提升,胜通能源等龙头企业积极参与接收站运营,持续完善LNG全产业链布局,有效提升行业保供与运营能力。
四、政策支撑与设备制造能力双重加持,天然气发电迎来发展新机遇
随着新能源带来的大幅提升电网调峰需求,启停灵活的天然气发电适配性优势凸显,成长空间广阔。多地出台利好政策同时,燃气轮机等核心技术持续突破。国内气电装机与发电量稳步攀升,气电逐步深度参与电力交易,成为天然气消费新增核心增长点。
4.1、新能源转型带来调峰需求,天然气发电潜力巨大
据重庆石油天然气交易中心披露数据,2025年1—10月,国内新能源发电保持高速增长,风电、光伏发电装机容量分别达5.9亿千瓦和11.4亿千瓦,占总装机容量的15.7%和26.48%,近十年年均增长率分别达16.3%和30.4%。新能源发电的随机性、间歇性对电网调节能力提出了更高要求,并催生巨大的调峰需求。
气电机组具备启停速度快等优势,全负荷冷启动时间为60—90分钟,联合循环机组调峰能力达70%以上,单循环机组调峰能力达100%,能够有效平抑风电、光伏发电的间歇性和波动性。随着新能源发电占比不断提升,天然气发电的调峰价值愈发突出。
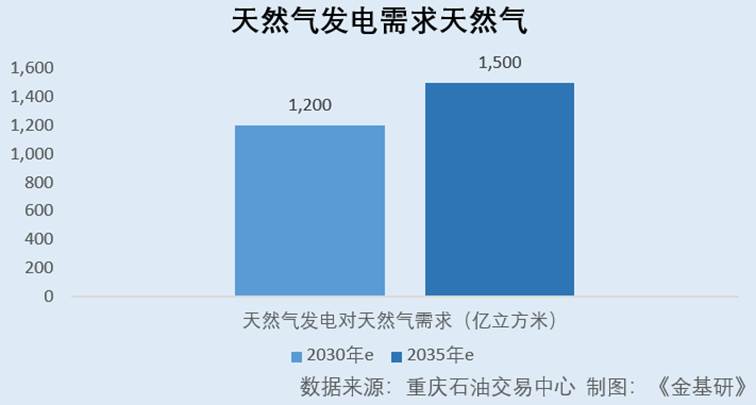
2030年及2035年,我国天然气发电对天然气的预计需求量将分别达到1,200亿立方米、1,500亿立方米,到2030年我国新能源发电装机占比将超过40%,对应的气电调峰需求增长潜力巨大。
4.2、政策加码支撑发展动能,核心技术突破为零碳转型奠定基础
据重庆石油交易中心数据,截至2025年12月,全国已有近20个省市气电发展支持政策,核心内容包括两部制电价与气电价格联动机制,侧重调峰机组与保供需求。政策机制的陆续出台极大程度地疏导了燃料成本压力,保障了气电企业合理收益。
此外,技术创新方面,我国天然气发电装备国产化不断取得突破。2024年自主研制的300兆瓦级F级重型燃气轮机成功下线,打破了国外技术封锁,标志着大功率重型燃气轮机实现自主设计制造。其它低碳技术研发与应用稳步推进,中国天然气掺氢发电已从实验阶段迈入初期商业化阶段,掺氢比例突破30%,为天然气发电向零碳转型奠定基础。
4.3、天然气装机规模及发电量持续增长,参与电力交易市场成为天然气消费重要增长极
截至2025年12月,我国气电装机容量呈稳步增长态势,成为电力系统重要组成部分。2025年,我国气电装机规模预计达到1.6亿千瓦,较2015年的5,700万千瓦相比增长180.7%,年均增速达10.9%,且增长率呈逐年加快趋势。与之相比,全国发电装机为5.2%的平均增速。
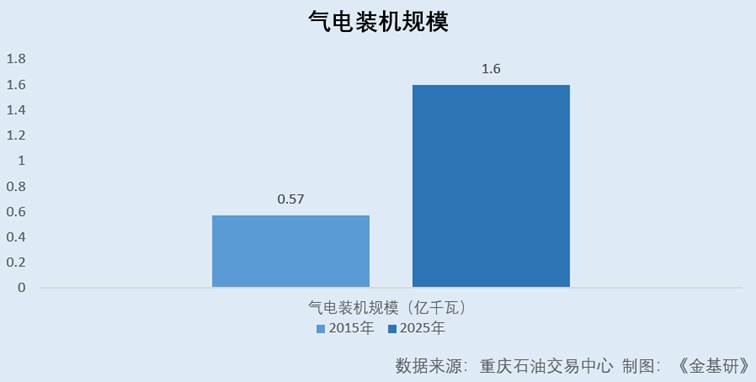
2015-2025年,我国天然气发电量持续增加,近十年年均增长率接近11%,2025年预计达到3,100亿千瓦时。同时,江苏、广东、四川、广西及山西等多个省份已明确推动天然气发电参与电力中长期交易和现货交易,2025年1—10月全国电力市场交易电量54,920亿千瓦时,占全社会用电量的63.7%,现货市场价格信号逐步成熟。
在此背景下,胜通能源等企业下游客户覆盖燃气发电等领域,符合天然气发电的行业趋势。
总的来说,风电、光伏装机规模持续高速扩张,新能源的扩展使具备灵活启停优势的天然气发电调峰价值持续凸显。政策跌价关键技术突破,使得国内气电装机与发电量稳步扩容,气电深度参与电力市场化交易,成为天然气消费的重要增量赛道。胜通能源等能源运输企业深度受益于上述发展趋势。
五、天然气运输与贸易业面临业绩分化,头部企业靠一体化业务实现领跑
燃气供应行业整体营收承压下行,但行业归母净利润稳步改善。在此基础上,行业竞争格局分化显著,具备LNG运贸一体化布局、完善槽车运力体系的头部企业,依托优质客户资源与稳健现金流,财务结构显著优于行业均值,在行业调整周期中凸显核心竞争优势。
5.1、行业整体营业收入下滑,头部企业背靠完善槽车体系逆势增长
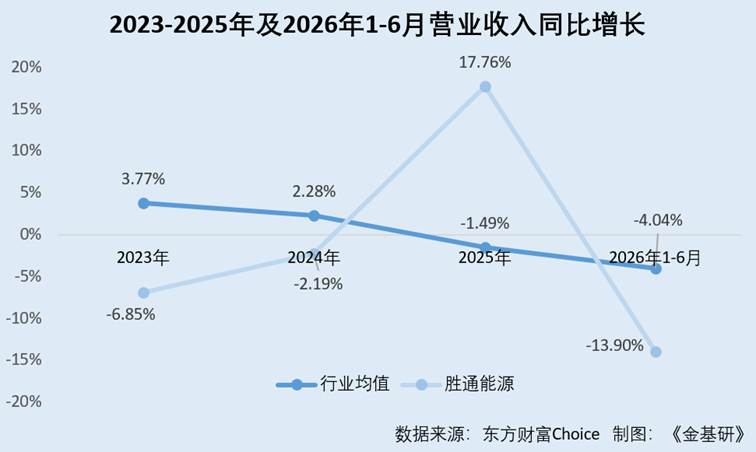
根据东方财富Choice数据,2023-2025年及2026年1-6月,证监会行业类“电气设备-电力、热力、燃气及水生产和供应业-燃气生产和供应业”分类下33家上市公司的营业收入同比增长率均值分别为3.77%、2.28%、-1.49%、-4.04%。
不难看出,燃气生产和供应业营业收入出现下滑趋势。反映出燃气生产和供应业正面临高质量发展与结构升级的挑战。传统燃气供应企业仍占据较大市场份额压低了行业整体盈利水平。而胜通能源等清洁能源运输企业立足于双碳转型政策背景,通过完善的槽车运输体系实现了营业收入的逆势增长。
前述提及,胜通能源2023-2025年及2026年1-6月营业收入分别为48.04亿元、46.99亿元、55.33亿元、23.36亿元;归母净利润分别为-0.4亿元、-0.17亿元、0.18亿元、-0.09亿元。
2023-2025年及2026年1-6月,胜通能源营业收入同比增长率分别为-6.85%、-2.19%、17.76%、-13.9%。
5.2、行业整体归母净利润稳健上升,运贸一体化企业建立领跑优势
根据东方财富Choice数据,2023-2025年及2026年1-6月,证监会行业类“电气设备-电力、热力、燃气及水生产和供应业-燃气生产和供应业”分类下33家上市公司的归母净利润同比增长率均值分别为-7.4%、10.15%、48.53%、30.1%。
同期,胜通能源归母净利润分别为-0.4亿元、-0.17亿元、0.18亿元、-0.09亿元,归母净利润同比增长率分别为-122.98%、57.29%、208.98%、-131.04%。
可见,凭借运输及贸易一体化的产业布局,胜通能源等天然气运贸企业在在近年的业务内容中实现了高速增长,一度领跑于行业均值,更加体现了在能源领域中一体化布局的重要性。
5.3、行业资产负债率超45%,加大优质客户开发力度助力资产质量优化
根据东方财富Choice数据,2023-2025年及2026年1-6月,证监会行业类“电气设备-电力、热力、燃气及水生产和供应业-燃气生产和供应业”分类下33家上市公司的资产负债率均值分别为51.08%、49.54%、47.44%、45.13%,杠杆水平稳中有降。
而具备优质客户结构与健康回款机制的企业,能够凭借良好的回款纪律性持续优化资产结构。以胜通能源为例,其结合LNG市场变化,围绕长协与现货资源、国际与国内市场、接收站与国内液厂资源等关键环节进行充分论证,发挥自身在运力规模、槽车调度等方面的竞争优势,加大优质客户资源开发力度,保障了胜通能源经营现金流的整体稳健。
2023-2025年及2026年1-6月,胜通能源的资产负债率分别为13.08%、17.74%、13.33%、13.55%,低于行业平均值。
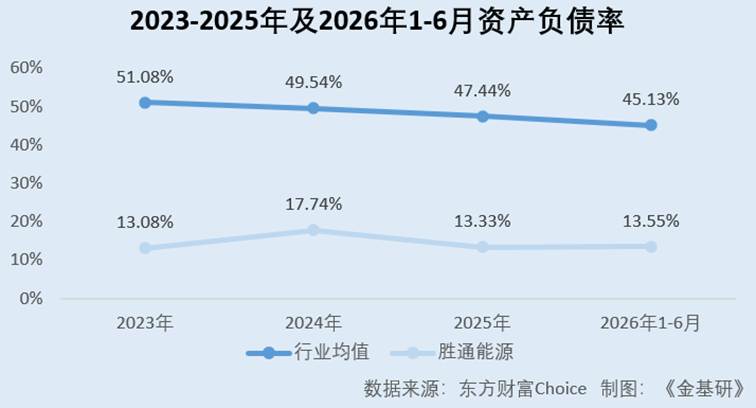
概而言之,燃气供应行业整体营收承压下行,但行业归母净利润稳步改善。而具备LNG运贸一体化布局、完善槽车运力体系的胜通能源等头部企业,实现了营收的逆势增长及归母净利润领跑。依托于不断开拓的优质客户资源,其财务结构显著优于行业均值。
六、结语
在国内能源结构低碳转型与新型电力系统建设的驱动下,天然气凭借清洁低碳、启停灵活、调峰能力突出的独特优势,成为我国能源转型的重要过渡能源与安全保供的核心支撑。下游应用场景持续拓宽,促进需求高速释放。与此同时,国内LNG储罐核心技术、接收站智能化建设持续突破,储运基础设施规模持续扩张,储气调峰体系日趋完善,为LNG接收站向第三方开放提供了条件,同时天然气发电亦成为天然气发展的重要增长点。
在这一转型发展的进程中,胜通能源等企业成为观察行业发展趋势的典型样本。它们具备运贸一体化、运力资源与优质客户优势的企业,实现了业绩逆势增长及领跑,将持续受益于行业转型升级“红利”。