《金基研》靖泽/作者 杨起超 时风/编审
在“双碳”战略的硬性约束、全球供应链重构以及国内产能结构性过剩的三重极限挤压下,化学原料和化学制品制造业的粗放型产能扩张模式已彻底触及环境承载力与资本回报率的双重天花板;向“新产业、新业态、新商业模式”的全面跨越,不仅是该行业规避资产搁浅风险、跨越生死周期的唯一必答题,更是国家统筹传统产业升级与新兴产业壮大、重塑全球高端制造产业链制高点,以及培育新质生产力的核心战略基石。
在这一进程中,以山东农大肥业科技股份有限公司(以下简称“农大科技”)为代表的专精特新企业,凭借在新兴细分赛道的长期深耕,正为肥料制造行业高质量发展注入动能。
一、行业深刻变革中助推产业升级,企业聚焦特色化路径迈入绿色科学新阶段
当前,在深刻变革之中,肥料制造行业迎来升级机遇。面对宏观政策、产业境遇、市场需求三方面的影响,肥料制造行业中的特种肥料已从“配角”转变为“主角”。肥料制造行业的话语权正向特种肥料转变。
1.1、宏观、产业、需求三重变化叠加,助推能源转型升级
当前肥料制造行业正处在深刻变革之中。从宏观看,全球供应链重构、地缘政治波动、粮食安全战略升级,国际能源和磷矿资源博弈持续,原料价格周期性波动加剧;从产业看,供给大于需求、产能过剩常态化、同质化竞争白热化,规模扩张红利消退、价格内卷加剧,企业利润持续承压。
从需求看,种植主体规模化、经作种植标准化加速,集中采购成为主流,产品需求正在从“买产品”转向“买方案”,功能特肥已经从配角产品变成刚需产品。变局既是挑战,更是机会,关键在于企业能不能顺势而为、主动求变。
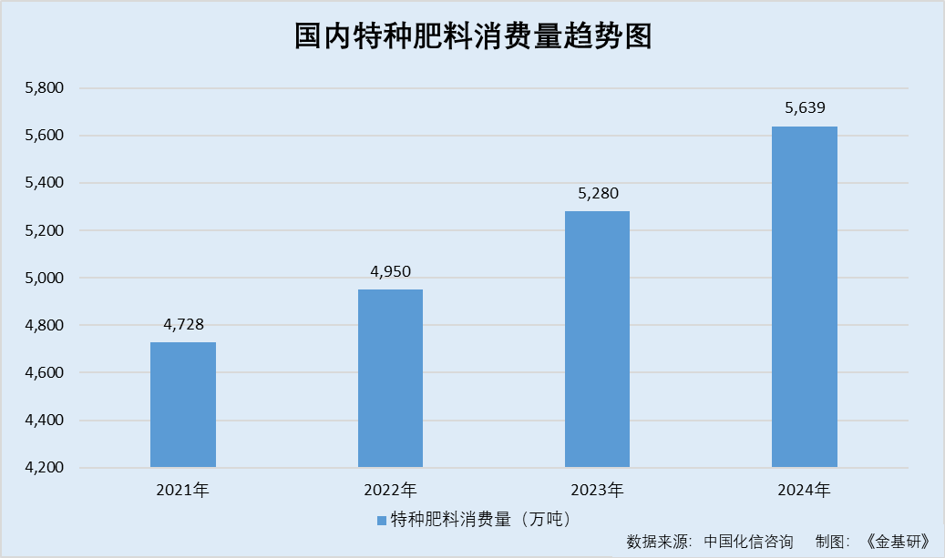
具体来看,2021-2024年,国内特种肥料的消费量分别为4,728万吨、4,950万吨、5,280万吨、5,639万吨。2020-2024年,国内特种肥料的CAGR约6.6%。
1.2、行业政策三条主线同步推进,化工行业转型升级迈入精细化执行阶段
宏观政策方面,2026年政府工作报告提出完善绿色低碳发展政策体系,设立国家低碳转型基金,安排2,000亿元超长期特别国债专项用于推动设备更新,启动重点行业提质降本降碳行动,深入推进零碳园区和工厂建设。
产业政策方面,利好扶持与存量优化政策同步推进。利好方面,工业和信息化部等七部门联合印发《石化化工行业稳增长工作方案(2025-2026年)》,提出2025-2026年石化化工行业增加值年均增长5%以上,经济效益企稳回升。约束方面,政策重点已从“控增量”转向“优存量”,通过改造升级存量资产、淘汰落后产能释放结构性红利。
环保政策方面,2026年4月,工业和信息化部等五部门印发《工业产品绿色设计指南(2026年版)》,聚焦11个绿色设计重点方向,覆盖15个行业126个方案。
《石化化工行业稳增长工作方案(2025-2026年)》明确提出,要推动高效环保功能化肥料的创新,为行业指明了绿色升级的方向。
在国家战略与制度红利的驱动下,高效化、专业化、功能化、精准化的新型肥料将成为行业研发重点和主流趋势,诸如农大科技在内的一部分新型肥料企业在肥料增效剂、控释肥料包膜技术等领域达到了先进水平。
1.3、企业聚焦重点路径,科学施肥迈入“控量增效、精准绿色”新阶段
2026年复合肥与肥料助剂产业创新发展论坛顺利收官。来自产学研各领域的专家围绕“产业政策与发展方向”、“复合肥工艺、设备、质量与安全升级改进”、“新型肥料创新”等专题,分享前沿研究与产业实践,为复合肥与肥料助剂行业高质量发展提供新思路。
此外,肥料行业也迎来升级机遇,从“卖化肥”到“卖服务”,缓控释、水溶、液体、微生物等功能性肥料和智能施肥模式正成为新增长点。
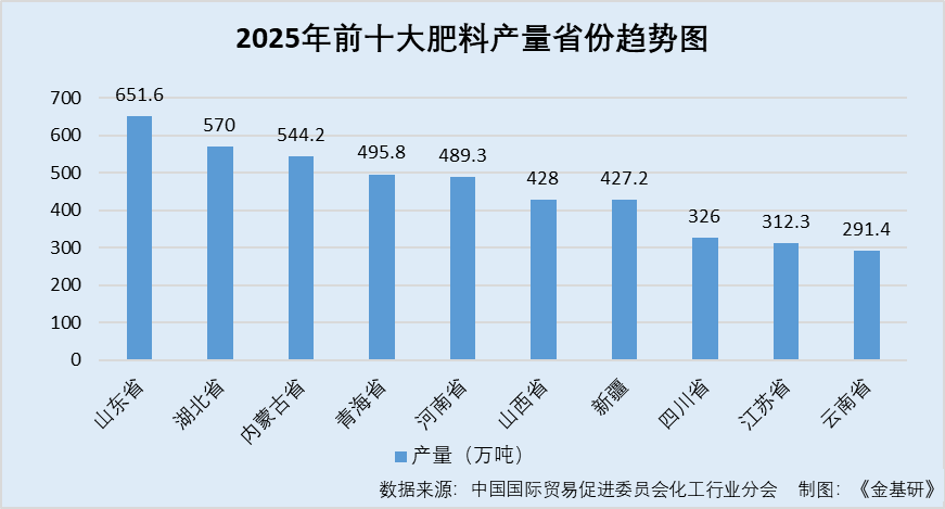
分省来看,2025年国内化肥产量前十省份依次为山东、湖北、内蒙古、青海、河南、山西、新疆、四川、江苏、云南。其中山东省以651.62万吨居首,占全国总产量的10.1%,同比增长23.5%,为前十大省中增速最快的省份;湖北、内蒙古分列第二、三位,产量分别为570万吨、544.2万吨。
位于山东省的农大科技,自成立以来其始终深耕于新型肥料领域,不断研发创新产品、优化生产工艺,向广大种植户提供优质产品和服务。在为终端用户提供服务和产品的同时,农大科技将新型肥料中间体应用推广至同行业企业,推动肥料行业企业向绿色化、科技化转型,为国内农业的绿色生态贡献力量,在新型肥料领域具有知名度和品牌影响力。
综上,产业升级转型、宏观政策、企业特色化路径构成了肥料制造业发展的三大核心引擎。农大科技等专精特新企业的实践,正是行业紧扣国家战略、深耕细分赛道寻求突破的典型案例。
二、肥料制造行业跨越转向新兴领域,且产品类别发生根本性重构
在宏观政策及相关部门的指导下,新型肥料已实现规模化应用。目前,新型肥料市场占比已逐步提升。与此同时,行业品类结构发生新的转变,由单一化向多元化推进。
2.1、相关部门引导新型肥料规模化应用,行业增长引擎已切换至新兴领域
农业农村部、工业和信息化部等部门通过项目补贴、示范推广、标准制定等方式,引导新型肥料规模化应用,完善产品质量监测与监管体系,规范市场秩序,为新型肥料发展营造良好的政策环境。在政策引导下,企业研发投入持续增加,产品迭代速率加快,新型肥料市场占比稳步提升。
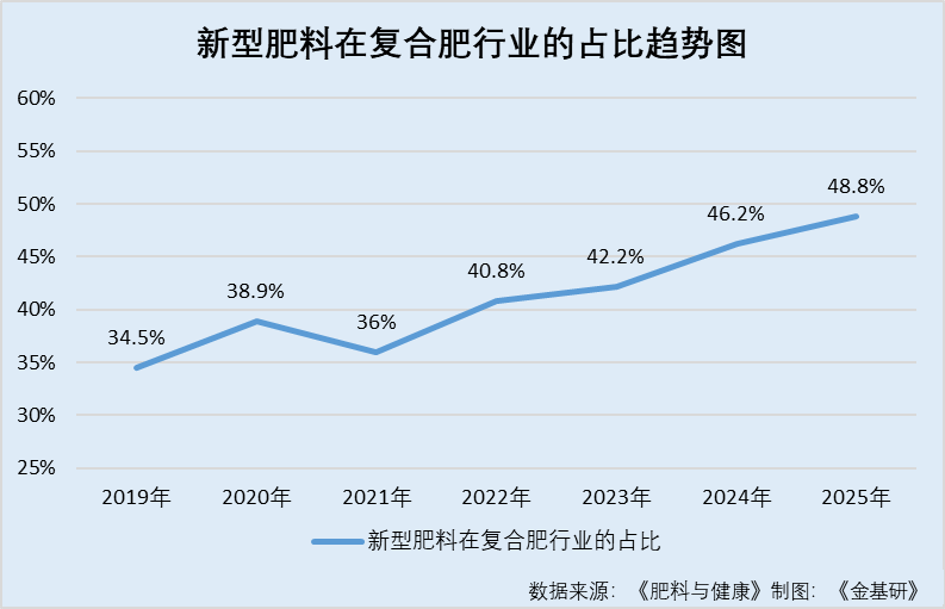
2019-2025年,国内复合肥行业新型肥料在复合肥行业中的占比分别为34.5%、38.9%、36%、40.8%、42.2%、46.2%、48.8%。从整体趋势来看,新型肥料已从补充性产品转变为主流产品。新型肥料占比提升的核心动力包括,政策持续推动化肥减量增效工作。经济作物种植面积扩大,市场对高品质、功能性肥料的需求上涨。农户科学施肥意识提升,对新型肥料接受度有所提高。肥料企业技术日趋成熟,产品生产成本下降,规模化生产能力增强。
此外,新型肥料总销量稳步增长,成为复合肥行业增长的核心引擎。基于新型肥料分会不完全统计,2019-2025年,国内新型肥料总销量分别为20,000kt、22,700kt、21,200kt、22,400kt、24,500kt、28,900kt、30,000kt。
新型肥料已获得市场广泛认可,供需两端同步发力。在供给端,生产企业产能持续优化,产品供给充足。在需求端,农业生产对高效环保肥料的需求呈刚性增长,行业进入良性发展阶段。随着农业集约化、绿色化发展的持续推进,新型肥料市场规模将保持稳定增长,并成为复合肥行业的核心增长极。
2.2、行业品类发生根本性重构,由单一主导向多元化转变
基于新型肥料分会不完全统计,行业品类结构已发生根本性重构,行业发展由单一主导向多元化、功能化转变。
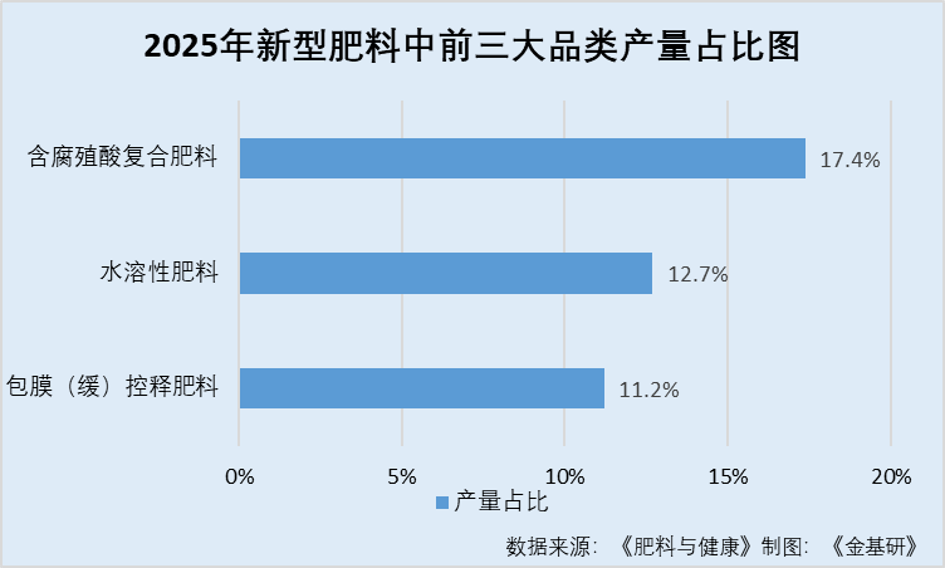
此外,2025年,国内各品类新型肥料中,包膜(缓)控释肥料、水溶性肥料、含腐殖酸复合肥料的产量占比分别为11.2%、12.7%、17.4%。
2.3、企业超八成主营业务收入来自新型肥料,且在细分行业领先行业
以农大科技为例,2022-2025年及2026年1-6月,农大科技主营业务收入中新型肥料的占比分别为74.26%、74.06%、81.7%、84.28%、81.07%。此外,农大科技新型肥料包括腐殖酸增效肥料、控释肥料、水溶肥等其他功能性肥料。
2020-2022年,经中国磷复肥工业协会认定,农大科技包膜尿素产销量位居行业第一。经中国腐植酸工业协会认定,农大科技腐植酸复合肥料产销量位居行业第二。2018年以来,农大科技被工业和信息化部连续评定为国家级“制造业单项冠军示范企业”。
总的来说,肥料制造业的增长引擎已切换至新兴领域。肥料行业品类结构的重构,使得肥料行业赛道持续升温,为诸如农大科技等深耕细分领域的企业提供了广阔的发展空间。
三、新兴细分领域技术向高校集约转变,头部企业尽显“强者恒强”优势
在新兴细分领域释放巨大增长红利的同时,肥料制造工艺更新迭代,已形成双寡头格局。极高的技术门槛以及头部效应,共同构筑了坚固的行业护城河,推动资源加速向优势企业聚拢。
3.1、复合肥工艺趋向高效化、集约化,且形成滚筒与高塔工艺双寡头格局
复合肥生产工艺直接决定产品质量、生产成本、产能效率与环保水平。2019-2025年,国内复合肥行业工艺结构呈现高效化替代、集约化升级的特征,滚筒、高塔、喷浆、掺混、水溶肥、挤压等六大工艺的产能占比格局变化显著。提升肥料利用率的技术已成为破局关键。
2025年复合肥各工艺产能占比中,滚筒与高塔工艺的产能占比接近,形成双寡头格局;挤压工艺的产能占比提升幅度大,由5.1%增至7.1%,成为增速最快的工艺类型;掺混工艺的产能占比小幅提升;滚筒、喷浆和水溶肥工艺的产能占比小幅下降。
3.2、高塔工艺超越滚筒工艺成为第一大工艺,行业头部企业募投项目涉及高塔工艺
销量结构能更好地反映市场与技术的真实竞争力。基于中国磷复肥工业协会复合肥部不完全统计,2024年,滚筒、高塔、喷浆、掺混、水溶肥、挤压工艺的销量分别为21,100kt、18,540kt、11,100kt、4,640kt、3,480kt、2,140kt,销量占比分别为34.6%、30.4%、18.2%、7.6%、5.7%、3.5%。
2025年,滚筒、高塔、喷浆、掺混、水溶肥、挤压工艺的销量分别为21,080kt、21,450kt、8,060kt、5,390kt、3,600kt、2,420kt,且销量占比分别为34%、34.6%、13%、8.7%、5.8%、3.9%。
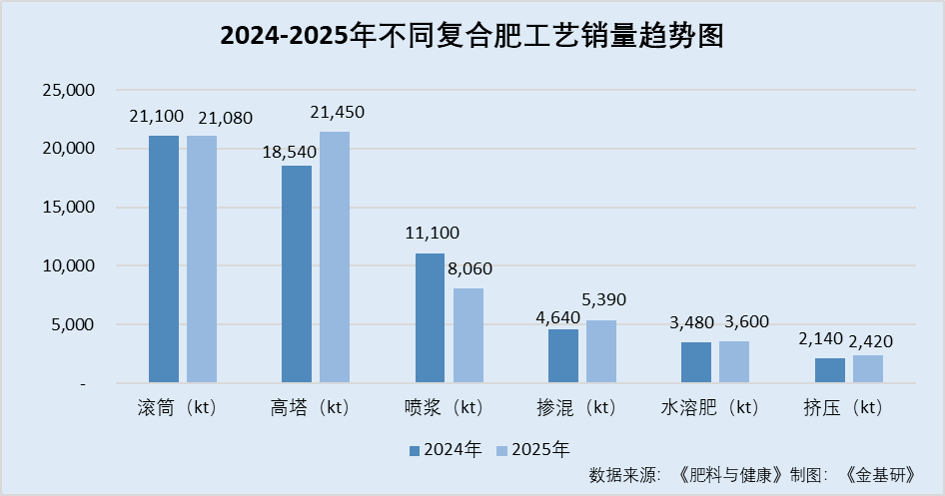
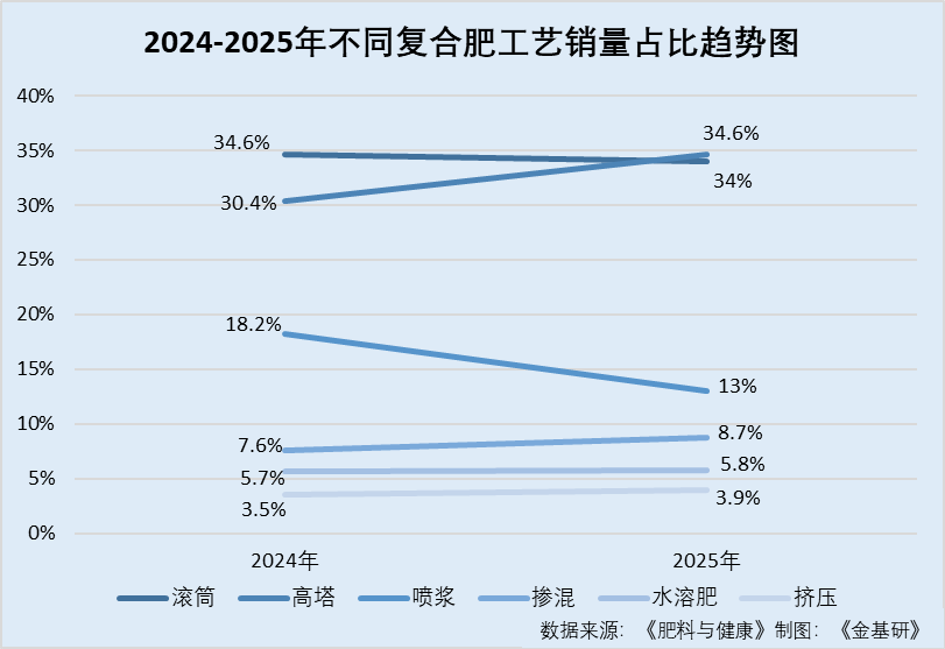
2024-2025年,高塔工艺超越滚筒工艺成为行业第一大生产工艺。高塔工艺具备效率高、能耗低等优势,生产出的肥料产品养分均匀、颗粒光滑且溶解性好。该工艺适配新型肥料生产,契合行业高质量发展的要求,市场竞争力持续增强。
整体来看,肥料制造行业逐步向低能耗、高效率、高品质、环保型生产工艺聚集。工艺迭代推动了行业整体竞争力的提升,为新型肥料规模化生产提供了技术支撑。
以农大科技为例,依托技术及人才优势,农大科技拟募集2.01亿元资金投入建设“年产30万吨腐殖酸智能高塔复合肥项目”。该项目达产后年均可实现利润总额5,507.9万元,净利润4,130.92万元。
3.3、新兴细分领域竞争激烈,且同质化日趋严重
复合肥行业整体企业数量众多,行业集中度低。根据中国磷复肥工业协会统计,目前全国持有生产许可证的复合肥企业有3,000余家且多数企业规模小,产品同质化严重,市场竞争激烈。
这种高度集中的竞争格局,正是行业资源持续向头部优势企业聚拢的生动缩影,也验证了在壁垒高的赛道中,先发企业的卡位优势正随时间推移不断强化。
以农大科技为例,农大科技客户包括品牌农资生产企业、中国邮政、政府客户、农资流通客户以及广大种植户,农大科技新型肥料中间体推广应用到了云天化、美盛农资、中农集团、中化化肥、云图控股、新洋丰、天禾股份、史丹利等大型品牌农资生产运营企业,带动肥料产业链企业绿色转型。
简言之,在竞争激烈且同质化严重的市场中,技术壁垒有效阻挡了低端产能,促使新型肥料制造业格局加速向头部集中。
四、化学原料和化学制品制造业面临业绩分化,细分行业龙头企业业绩指标亮眼
在宏观战略与赛道红利确定后,微观企业的业绩表现成为检验其成色的试金石。当前,化学原料和化学制品制造业整体面临增收不增利的困境,但细分领域的头部企业却逆势突围。
4.1、行业净利润整体下滑,而细分领域头部企业逆势增长
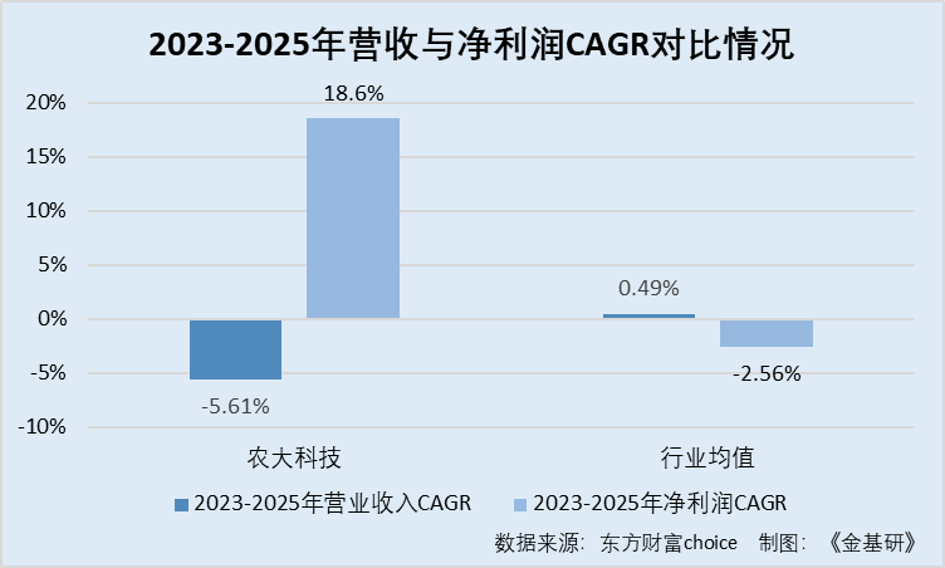
根据东方财富Choice数据,2023-2025年,证监会行业“制造业-化学原料和化学制品制造业”分类下439家上市企业的营收与净利润CAGR均值分别为0.49%、-2.56%。
化学原料和化学制品制造业在营收方面保持增长趋势,而该行业净利润整体下滑。值得关注的是,细分行业中肥料制造行业部分头部企业净利润呈现逆势增长的特点。
以细分行业龙头农大科技为例,2023-2025年,其营业收入分别为26.37亿元、23.63亿元、23.5亿元,CAGR为-5.61%;归母净利润分别为1.01亿元、1.45亿元、1.42亿元,CAGR为18.6%。
2026年1-6月,农大科技的营业收入与归母净利润分别为160,168.45万元、9,276.01万元,分别同比增长7.17%、-26.18%(注:农大科技的2026年1-6月财务数据未经审计,下文同)。
4.2、行业毛利率持续增长,头部企业毛利率领先同行均值
毛利率作为企业盈利的核心底色,直观反映了产品竞争力、成本管控能力与业务盈利空间,是判断企业经营质量的核心指标。近年来,化学原料和化学制品制造业内企业的盈利能力呈分化趋势,这在毛利率与ROE上体现得更为直观。
根据东方财富Choice数据,2023-2025年及2026年1-6月,证监会行业“制造业-化学原料和化学制品制造业”分类下439家上市公司的毛利率均值分别为14.6%、14.18%、15.11%、18.11%;ROE均值分别为6.82%、5.26%、5.8%、5.45%。
聚焦盈利能力指标,农大科技的数据同样印证了这一趋势。2023-2025年及2026年1-6月,其毛利率分别为15.04%、18.83%、16.97%、15.15%;ROE分别为27.42%、29.45%、22.35%、8.89%。
可见,在化学原料和化学制品制造业增长乏力的背景下,专攻新兴细分领域的头部企业盈利能力日益凸显。农大科技之所以能维持远超行业平均水平的毛利率与ROE,归因于农大科技顺应市场需求,开拓新型肥料品类,不断巩固市场地位之举。
4.3、行业资产负债率均值超过52%,细分领域龙头企业资产负债率趋向行业均值
除了盈利能力,化学原料和化学制品制造业在资产质量与财务稳健性方面同样展现出差异性。
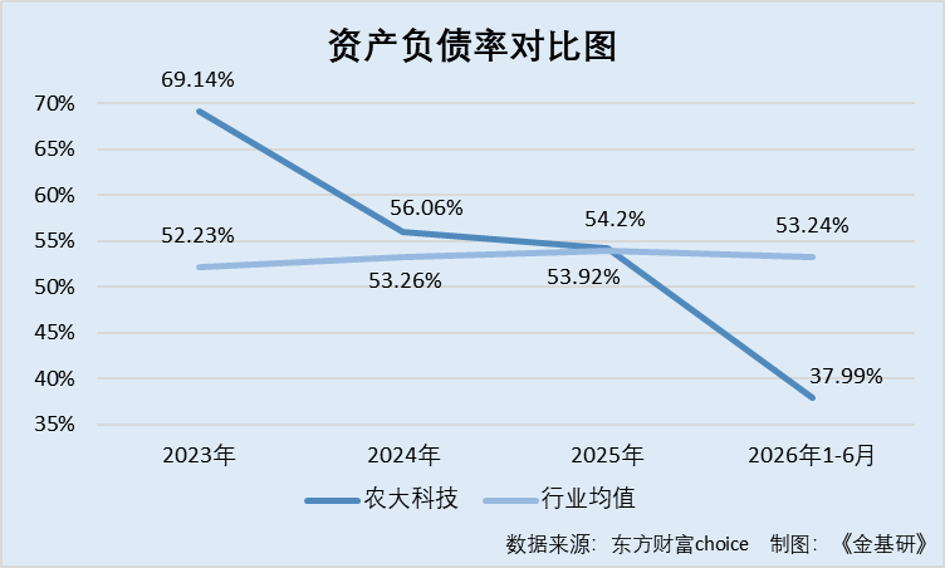
根据东方财富Choice数据,2023-2025年及2026年1-6月,证监会行业“制造业-化学原料和化学制品制造业”分类下439家上市公司的资产负债率均值分别为52.23%、53.26%、53.92%、53.24%,杠杆水平稳中有升。
2023-2025年及2026年1-6月,农大科技的资产负债率分别为69.14%、56.06%、54.2%、37.99%,呈逐年下降趋势。
同期,农大科技的经营现金流量净额分别为2.4亿元、1.28亿元、3.11亿元、-3.1亿元。
概而言之,化学原料和化学制品制造业正经历变革。在行业整体“增收不增利”的背景下,深耕细分领域的农大科技净利呈逆势增长,且毛利率、ROE皆高于行业均值。
五、行业企业业务延伸构建差异化竞争,加大研发投入与股权激励筑牢产业链创新
近年来,传统肥料企业从单一的制造商,逐步向综合农业服务商演变。在此变革中,综合农业服务商通过技术服务、定制方案、品质优异形成差异化竞争。在竞争激励的肥料制造行业中,逐步蜕变出众多细分领域龙头企业。
5.1、行业内企业产业链自单一化肥制造业向综合农业服务商延伸,开辟增量空间
在肥料制造行业,传统化肥企业是单一的工业产品制造商,转型后的企业成为集土壤检测、地力修复、配方研发、定制生产、技术指导、种植赋能于一体的综合农业服务商。企业通过技术服务、定制方案、品质赋能构建差异化竞争优势。
近年来,农大科技横向拓展农产品协同监测、农艺调控及土壤改良类技术等业务。本次上市,农大科技拟募集资金约0.61亿元,投向募投项目“环保低碳生物研发中心”
本次农大科技募投项目通过投资建设高水平研发平台,融合农业上下游产业链,有助于进一步提升农大科技产学研科技创新及技术服务能力,深化与拓展腐植酸、生物防控、土壤改良技术及数字农业智能管理技术在现代农业的应用。
5.2、农资企业加大研发投入,加码技术研发加速国产替代与产品矩阵扩张
加码核心技术研发是支撑产品矩阵扩张与国产替代的底层逻辑。2026年9月9日,全国工商联发布《2026研发投入前1000家民营企业创新状况报告》,同期公布了2026民营企业研发投入500家榜单,史丹利、云图控股、金正大、湖北三宁、新洋丰、心连心等一批农资企业上榜。
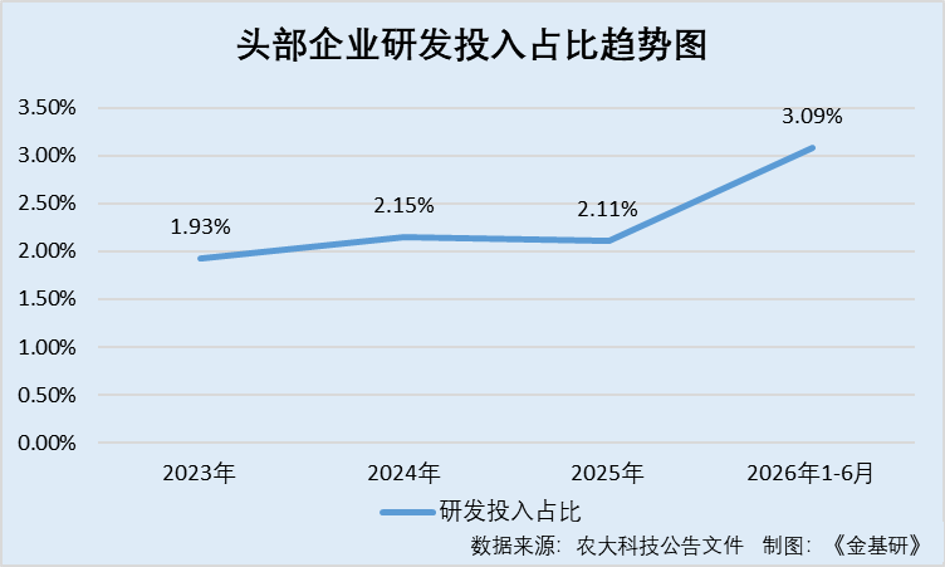
作为山东省专精特新中小企业,农大科技正是这一趋势的践行者。2023-2025年及2026年1-6月,农大科技的研发投入分别为5,085.24万元、5,070.24万元、4,957.75万元、3,465.44万元,2023-2025年,农大科技研发投入占比CAGR为-1.26%。2023-2025年及2026年1-6月,其研发投入占营业收入的比例分别为1.93%、2.15%、2.11%、3.09%。
5.3、股权激励激发创新动力,以未来财富撬动当下价值共创
在竞争激烈的科技领域,优秀的人才是企业研发创新的关键。股权激励作为一种长期激励机制,一方面能够帮助科创企业吸引和留住核心技术人员和管理人才,稳定核心团队,另一方面能够使员工分享企业发展的成果,进而激发员工创新动力,提高企业的整体创新能力。
从行业来看,2026年8月股权激励计划和员工持股计划中,制造业企业分别达到92份和43份,两类方案合计占全部方案约76.3%。高端制造、电子、汽车零部件、医药生物及信息技术等人才密集行业仍是长期激励应用重点领域。
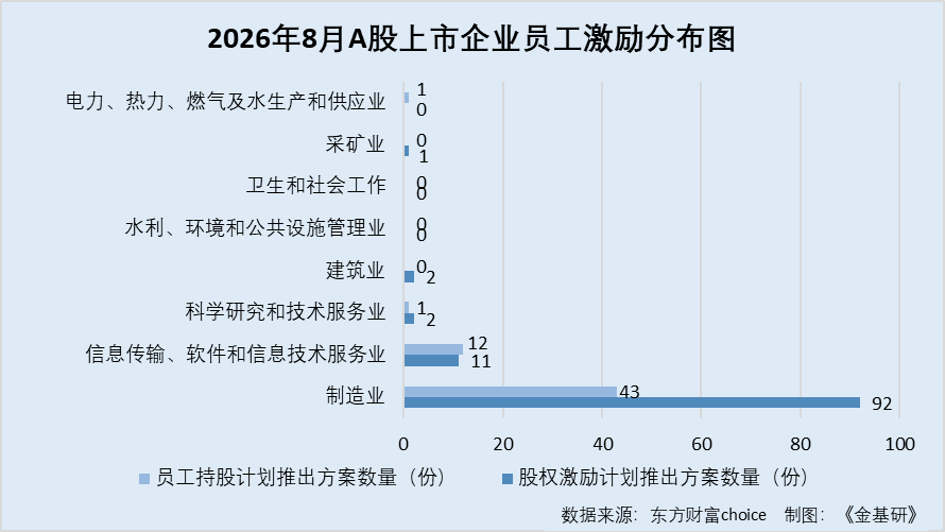
截至2026年1月16日(招股书签署日),农大科技已设立员工持股平台农君投资,核心管理层与技术骨干利益与企业长期发展深度绑定。在资质与技术壁垒高企的细分领域,稳定的核心团队是保障产品质量、维系客户关系、持续攻克技术难关的基石。
总的来说,在肥料制造行业,企业自单一产品制造商逐步向综合农业服务商转型。企业通过技术服务、定制方案、品质赋能构建差异化竞争优势。此外,国内农资企业不断加大研发投入,加速化肥制造业产品矩阵扩张。另一方面,企业以股权激励机制激发员工创新动力,筑牢产业创新发展的根基。
六、结语
产业升级转型、宏观政策、企业特色化路径构成了肥料制造业发展的三大核心引擎。农大科技等专精特新企业的实践,正是行业紧扣国家战略、深耕细分赛道寻求突破的典型案例。
在行业品类格局重塑的进程中,农大科技等专精特新企业成为观察行业发展趋势的典型样本。肥料制造行业细分领域头部企业凭借核心技术等优势,在盈利能力等关键指标上领跑行业均值。农大科技等细分龙头企业的成长轨迹表明,需卓越创新、开拓新的经济增长点,才能维持市场地位。