《金基研》 寒松/作者 杨起超 时风/编审
在AI技术加速渗透与下游应用场景持续拓展的驱动下,电声行业正从功能器件向智能交互终端升级。下游需求不再局限于消费电子单极增长,而是向汽车电子、智能家居、医疗健康、企业级会议等多场景协同扩展;同时AI技术的渗透也推动电声产品智能化升级。随着产业链分工的深化,电声品牌商更加聚焦前端研发、品牌营销与生态建设,而具备研发设计、快速POC(概念验证)、垂直整合、大规模精益制造能力的ODM厂商,正成为推动行业升级的重要力量。
作为国内电声ODM领域的代表性企业,通力科技股份有限公司(以下简称“通力股份”)抓住市场机遇,实现了业绩的稳健增长,ROE持续高于行业均值,其AIoT产品已成为核心增长引擎。通力股份依托全球头部客户资源,构建起全球化产能网络,并通过垂直整合关键零部件、完善供应链与品质管理体系,形成了高效稳定的交付能力。随着研发投入持续加大、核心技术成果不断转化以及募投项目推进,通力股份有望在电声行业智能化升级中进一步巩固竞争优势。
一、应用场景拓展叠加AI赋能,电声ODM迎多元增长新机遇
当前,电声行业下游需求结构正从依赖消费电子单极增长,转向汽车电子、智能家居及医疗健康等多场景共振扩容的格局;AI技术的赋能则进一步驱动电声产品向智能交互终端升级。在此背景下,电声产业链分工持续深化,具备研发设计、制造与快速交付能力的ODM厂商迎来新的发展机遇。
1.1、下游应用场景持续拓展,从消费电子独大走向多元增长
在传播媒介不断成熟、网络游戏产业快速发展、影视节目网络化发行日益普遍的今天,消费者对电声产品的使用频率不断提升,对产品在使用便捷性、外观设计、音质表现、智能化功能也有了更高要求与更多期待,不断推动电声行业发展。
与此同时,电声行业下游应用正从消费电子单一依赖转向多场景协同扩张。根据智研咨询数据,2024年,国内电声器件市场规模达456.39亿元,其中消费电子仍占约62%,但汽车电子占比已提升至18%,智能家居、医疗、教育等其他领域合计约20%,需求结构明显分散化。
在汽车电子领域,新能源汽车的静音特性催生AVAS(车辆低速提示音系统)强制标配需求,智能座舱则推动扬声器数量增加,以及空间音频、主动降噪和语音交互模组快速上车,单车声学价值量显著提升。
消费电子内部也在发生结构性升级。高端智能手机单机搭载电声器件从1-2颗增至4-6颗,TWS(真无线立体声)耳机单套需4颗以上。AI耳机、XR(扩展现实)设备、智能音箱等新品类进一步拉动高信噪比麦克风、空间音频扬声器等高端器件需求。
同时,智能家居、企业级会议系统、医疗健康等场景也贡献增量。整体来看,电声行业已形成“消费电子提质、汽车电子放量、多元场景补位”的结构性扩容格局,抗周期能力明显增强。
1.2、AI驱动电声行业智能化转型,AIoT与智能穿戴设备赛道前景广阔
如果说应用场景的扩容决定了行业的“量”,那么AI技术的渗透则正在重塑行业的“质”。电声产品正从功能型设备向智能交互终端全面升级,这一转变的核心在于,“硬件+算法+生态”的综合能力正在取代硬件参数竞争。智能声学产品已成为电声行业最重要的发展方向之一。
AI应用的热度持续上升,普及度不断提升,为AIoT(人工智能物联网)产品渗透率进一步提升创造了良好环境。智能音箱作为AIoT入口级产品已步入稳健增长阶段。
同时,AI大模型能显著提升智能穿戴产品的交互能力,极大提升用户使用体验。在AI大模型快速迭代发展的背景下,AI眼镜、AI耳机等智能穿戴产品展现出显著的潜力与市场前景。
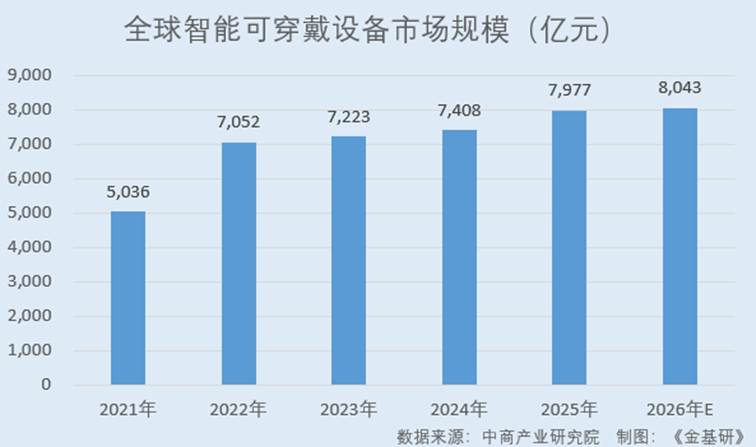
根据中商产业研究院数据,2021-2025年,全球智能可穿戴设备市场规模分别为5,036亿元、7,052亿元、7,223亿元、7,408亿元、7,977亿元,CAGR为12.19%。预计2026年全球智能可穿戴设备市场规模将达到8,043亿元。
1.3、国内主要电子音响产品产值稳健增长,分工深化赋能ODM新机遇
国内电声行业产业基础与配套环境日益完善,产业规模持续扩大,已形成以珠江三角洲、长江三角洲和环渤海地区为核心的三大产业集群。
这种集群化布局不仅体现为地理上的集中,更表现为上下游链条的完整配套。上游环节,企业可便捷获取芯片、喇叭单元、电路板、电池及测试仪器等产品与方案;下游环节则拥有成熟的品牌商、经销体系、电商及直播平台,为电声产品的研发、制造与销售提供了良好支撑。
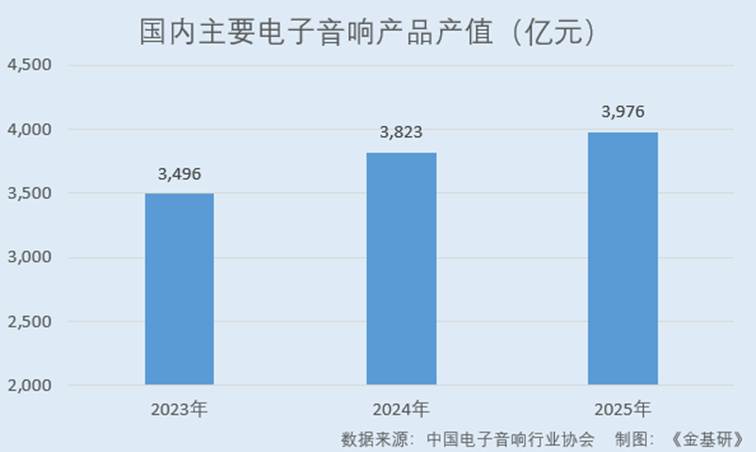
根据中国电子音响行业协会数据,2023-2025年,国内主要电子音响产品产值分别为3,496亿元、3,823亿元、3,976亿元,CAGR为6.64%,总体实现了稳定增长,在电子信息产业中保持良好的景气度。
电声行业规模扩张与景气度提升,为产业链分工深化与ODM模式的发展提供了市场空间。
在国内研发实力和综合产业链竞争力快速提升的背景下,消费电子领域终端品牌商与制造商的分工持续深化。消费电子品牌商更多聚焦于前沿的技术研发、产品营销、品牌升级及售后服务方面,加速将声学产品的研发、设计和制造外包给专业的制造商。
在此背景下,兼具快速POC、垂直整合、大规模精益制造能力的ODM厂商,能够帮助客户缩短开发周期、降低开发成本并加快产品迭代,其未来竞争优势将更为突出。
综上,电声行业已形成“消费电子提质、汽车电子放量、多元场景补位”的增长格局。AI技术加速渗透,推动智能音箱、AI眼镜等产品需求提升,国内主要电子音响产值保持稳健增长。随着产业链配套完善与分工深化,具备综合优势的电声ODM企业有望获得更多发展机遇。
二、营收与归母净利润双增长,AIoT高增长与募资扩产打开成长空间
行业景气度提升与产业链分工深化,为电声ODM企业创造了广阔的市场空间。作为国内电声ODM领域的代表性企业,通力股份抓住市场机遇,实现了营收与归母净利润的稳健增长,展现出良好的成长潜力;其ROE持续高于行业平均水平,盈利能力优异。
2.1、近三年营收与归母净利润CAGR均超10%,ROE高于行业均值
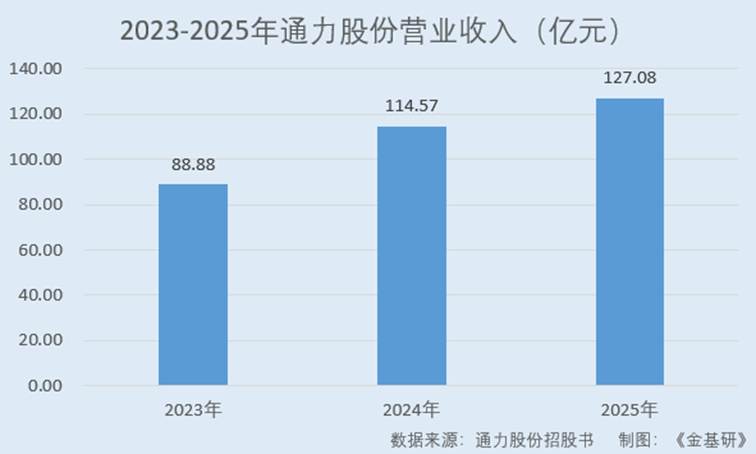
根据招股书数据,2023-2025年,通力股份营业收入分别为88.88亿元、114.57亿元、127.08亿元,CAGR达19.57%;归母净利润分别为5.12亿元、5.92亿元、6.29亿元,CAGR为10.79%,经营业绩持续增长。
在现金流方面,通力股份回款能力突出,“造血”能力良好。2023-2025年,通力股份销售商品、提供劳务收到的现金与营业收入的比例分别为112.58%、103.14%、111.59%;经营活动产生的现金流量净额累计达31.26亿元。
在盈利能力方面,通力股份的ROE持续高于同行业可比公司均值。2023-2025年,通力股份的ROE分别为17.43%、17.05%、15.47%。同期,通力股份招股书中选取的6家同行业可比公司ROE均值分别为10.79%、11.29%、5.52%。
2.2、各产品线收入均逐年增长,AIoT产品收入三年CAGR达38.76%
业绩增长的背后,是通力股份各产品线收入的全面增长,其成长势头良好。经过多年发展,通力股份已逐步构建起音箱产品、AIoT产品、可穿戴设备、精密组件及附件协同发展的多品类ODM工业平台。
根据招股书数据,2023-2025年,通力股份的音箱产品收入分别为47.31亿元、61.04亿元、66.20亿元;AIoT产品收入分别为8.47亿元、10.44亿元、16.30亿元;可穿戴设备收入分别为23.72亿元、33.46亿元、30.90亿元;精密组件及附件收入分别为3.95亿元、4.28亿元、5.26亿元;其他收入分别为3.91亿元、4.03亿元、6.70亿元。
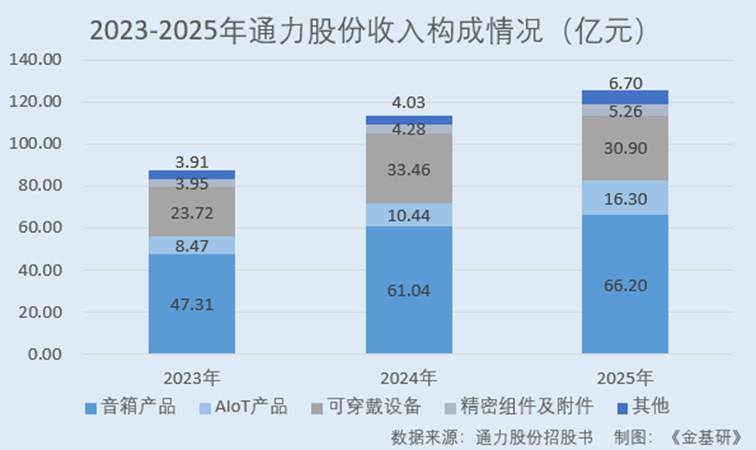
值得关注的是,2023-2025年,通力股份AIoT产品收入CAGR达38.76%,收入占比由2023年的9.53%提升至2025年的12.82%,AIoT产品已成为其核心增长引擎。
在AIoT产品领域,通力股份陆续推出智能音箱、智能教育产品、路由器、智能摄像头等产品,其中智能摄像头领域实现快速突破,2025年实现销量达382.26万套。目前,通力股份正积极拓展IP机器人、智能玩具等新领域。
2.3、募资加码技术研发与产能升级,进一步增强核心竞争力
面对AIoT等新兴业务的快速增长,通力股份拟通过募资进一步解决产能瓶颈并拓宽技术护城河。通力股份的募资将重点投向“智能产品的精密制造技术改造升级项目”“总部技术创新研发中心建设项目”“电声产品的产能扩充项目”。
其中,“智能产品的精密制造技术改造升级项目”是对目前智能产品的精密结构件生产流程进行自动化技术改造,以达到提高生产效率、降低不良率以及降低人工成本的目的,以此满足客户对产品高品质、快速交付的要求,提升通力股份的行业竞争力。
“总部技术创新研发中心建设项目”重点布局VR/AR、TWS耳机、健康监测手环等新兴方向,有利于提升通力股份产品及技术的先进性,增强整体研发实力及自主创新能力,扩大其产品业务覆盖范围。
“电声产品产能扩充项目”主要用于惠州潼侨分厂和广西基地的产能扩充,有利于提升生产效率,更好地满足持续增长的市场需求。
简言之,通力股份的营收与归母净利润稳健增长,ROE持续高于行业均值,现金流质量优良。同时,近年来通力股份的各产品线收入全面增长,其中AIoT产品收入三年CAGR达38.76%,成为其核心增长引擎。此外,通力股份拟通过募资扩产与强化研发,为长期成长打开空间。
三、与全球知名终端品牌企业稳定合作,境外收入三年CAGR超过20%
在业绩向好的基础上,通力股份的成长韧性不仅来自产品结构的升级,更来自客户资源与全球供应链能力的支撑。依托头部客户战略与“一站式”ODM服务,通力股份深度融入全球消费电子产业链,并通过全球化产能网络提升交付效率。
3.1、大客户战略深耕声学ODM,客户覆盖诸多全球知名终端品牌企业
深耕声学ODM领域十多年,通力股份凭借丰富的生产管理经验、多样化的产品种类、高质量的产品以及快速的客户响应能力,积累了众多优质客户资源。
目前,通力股份的服务对象以全球知名消费电子品牌与互联网头部企业为主。其中,全球知名消费电子品牌企业包括哈曼、索尼、三星、LG、安克创新等;互联网头部企业客户包括阿里、谷歌、亚马逊等。
在音箱产品领域,通力股份已经成为哈曼、索尼、三星等全球知名消费电子品牌的重要供应商。在可穿戴设备领域,通力股份已进入索尼、OPPO、Jabra等品牌供应链,TWS耳机与头戴耳机出货量快速增长。在AIoT领域,通力股份迅速成为阿里、字节跳动、联想、谷歌、亚马逊等全球知名头部企业的合作伙伴。在精密组件及附件领域,通力股份进入Meta供应链体系。
长期以来,通力股份通过实施大客户战略,与头部客户建立深度合作关系,为巩固市场地位与布局新产品奠定了坚实基础。
3.2、品牌客户认证壁垒高筑,“一站式”服务增强客户粘性
客户资源优势成为通力股份的重要竞争壁垒,与电声终端品牌的供应商选择机制密切相关。终端品牌客户在选择ODM合作厂商时,要求十分严格,认证过程长,认证难度大。因此,行业内能够成为全球知名品牌供应商的企业有限。品牌客户为确保产品在研发生产上的延续性、质量的稳定性和货源交期的及时性,一般不会轻易变更供货商。
对通力股份而言,终端品牌客户的高度认可与稳定的合作关系,是其多年以来实现业绩增长的可靠保障。
值得一提的是,通力股份并非单纯代工,而是根据品牌厂商的产品概念、规格及功能等需求,提供从研发设计、物料采购到生产组装的“一站式”服务,覆盖产品开发及生产全流程。
通过与品牌厂商的合作前置,通力股份既提高了新品开发效率,也增强了客户粘性,使头部客户战略从“订单合作”升级为“能力协同”。
3.3、构建全球化产能网络,近三年境外主营业务收入CAGR达20.38%
为满足全球客户对供应链安全、交付弹性与成本效率的需求,通力股份持续推进全球化布局,以更好地服务国际客户并降低贸易与交付风险。目前,通力股份已构建覆盖中国、东南亚、北美的产能网络,拥有惠州、北海、越南广宁、墨西哥、马来西亚槟城五大制造基地。
其中,越南是通力股份海外制造的核心区域,已形成一期量产、二厂封顶、三期开工及新厂房建设的持续扩产格局,并承担整机制造与模塑生产职能;墨西哥基地的设立有助于贴近北美市场,提升区域交付效率;马来西亚槟城基地则兼具制造与研发功能,有利于提升区域协同能力。
根据招股书数据,2023-2025年,通力股份的境外主营业务收入分别为71.80亿元、94.37亿元、104.04亿元,CAGR为20.38%,高于境内主营业务收入增速(17.08%)。
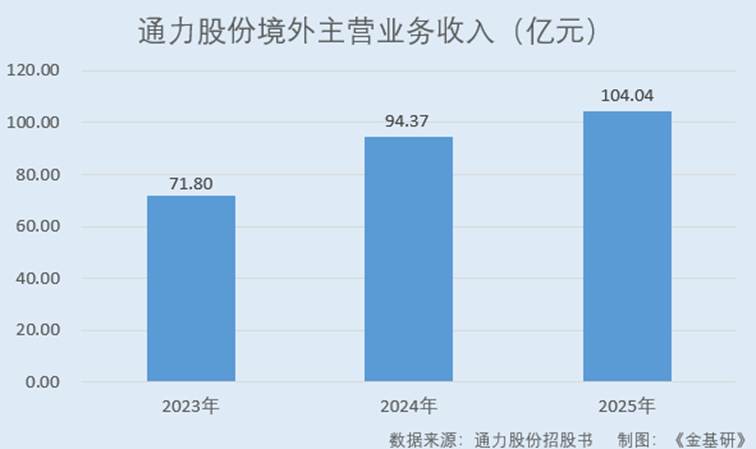
总的来说,通力股份已形成以头部客户为核心的稳定业务基础,客户覆盖诸多全球知名品牌与互联网企业。高认证壁垒与“一站式”服务模式增强了客户粘性,而五大生产基地构成的全球产能网络,则支撑了通力股份境外收入的快速增长,进一步巩固其国际化竞争优势。
四、垂直整合与大规模精益制造并举,构筑高品质交付与高效运营底座
优质客户资源与全球产能布局奠定了通力股份的外部增长基础,而内部管理能力则是将这些订单转化为稳定交付能力与持续盈利能力的关键支撑。面对消费电子行业多品种、大批量、快迭代的订单特征,通力股份通过垂直整合关键零部件、打造大规模精益制造体系、完善供应链与品质管理,构筑起高效、可控、稳定的生产运营底盘。
4.1、打造上游关键零部件垂直整合能力,形成可控供应体系
对上游关键零部件的垂直整合能力是ODM企业的一项核心能力。通力股份在关键零部件和生产工艺环节具备较强的垂直整合能力,有助于提升产品交付稳定性、增强成本控制能力、提高供应链安全水平。
在模塑方面,通力股份具有专业的模具设计和制造能力,擅长精密注塑和喷涂;在扬声器方面,通力股份具备自动化制造能力,能够生产中小型及微型扬声器;在木箱方面,通力股份拥有自己的木箱工厂,具备自动合箱能力,能够有效满足自身的木箱需求。
通过打造垂直整合能力,通力股份显著提升了产品供给能力,形成了安全可控的供应体系。
4.2、拥有175条FATP总装线,构建大规模精益制造体系
在垂直整合形成供应基础后,大规模精益制造能力成为通力股份将订单转化为稳定交付的关键。通力股份围绕整机总装、贴片、插件、测试、包装等核心环节,构建了规模化、柔性化、智能化的大规模精益制造体系。
目前,通力股份拥有175条FATP(整机/组装/测试/包装)总装线,涵盖纳米涂层、前加工、总装、测试、包装等全工序,最高可实现每月超过800万件产品的组装;拥有30条SMT贴片线体,11条PCBA(DIP插件)线体。
同时,通力股份打造了以精益管理为核心的智能智造ERP、制造过程管理系统(MES)、仓库管理系统(WMS)等信息系统平台,实现生产计划、制造执行、仓储物流等环节的信息协同。通过信息化与自动化融合,通力股份能够提升生产智能化水平,缩短响应周期,保障生产效率和产品质量。
近年来,通力股份以自动化、信息化、专业化为理念,持续高标准建设信息化与自动化高效融合的现代化工厂,并通过不断精益优化生产流程,加快自动化生产技术的研究与应用导入,提升生产和管理效率。
由此,通力股份形成了显著的大规模精益制造优势,能够满足大批量、多品类客户订单及个性化定制产品的快速交付需求。
4.3、持续完善供应链与品质管理体系,筑牢稳定交付基石
稳定的制造能力需要配套完善的供应链与品质管理体系,才能持续满足客户交付要求。
在供应链管理方面,通力股份与MediaTek、德州仪器等多个半导体、电子元器件供应商建立了长期合作关系,在半导体、电子元器件的成本控制与供应保障上形成了显著的优势。
在品质管理方面,通力股份建立了完善的质量管理体系,通过对市场开发、研发设计、供应链管理、生产制造、交付、售后服务等各环节严密、系统的管控,为产品质量打下了坚实基础。
同时,通力股份组建了专业性强、经验丰富的质量监督团队,对全业务流程进行监督,在产品性能检测上,引进了先进的精密检测仪器,能够完成摇摆测试、拉力测试、信号传输测试、耐腐蚀测试、失效分析等质量测试,满足中高端产品对音质、音效、可靠性的要求。
凭借良好的供应链管理能力与品质管理能力,通力股份能够确保产品符合客户的严格要求,成为国内外优质客户的合格供应商。
总体来看,通力股份通过垂直整合关键零部件、打造大规模精益制造体系,以及持续完善供应链与品质管理,形成了高效、稳定、可控的运营管理体系。这一管理能力不仅保障了产品品质与交付效率,也巩固了通力股份与全球头部客户的长期合作关系,为持续增长提供了坚实保障。
五、加大研发投入提升POC能力,23项核心技术贡献收入占比超过98%
在构筑起高效稳定的制造与交付底盘之后,通力股份进一步将目光投向技术源头,以研发创新驱动长期竞争力。近年来,通力股份持续加大研发投入,聚焦声学、无线连接与智能交互等核心领域,力求在前沿技术上形成突破,为产品升级与客户拓展提供坚实支撑。
5.1、近三年研发投入CAGR达24.64%,研发人员占比15.31%
作为一家以技术为驱动的科技企业,通力股份持续在声学、无线连接和智能交互领域加大研发投入,并成立了技术预研小组,提前布局前沿技术、开展技术创新。
根据招股书数据,2023-2025年,通力股份的研发投入金额分别为4.63亿元、6.43亿元、7.20亿元,CAGR为24.64%,占各期营业收入的比例分别为5.21%、5.62%、5.66%。
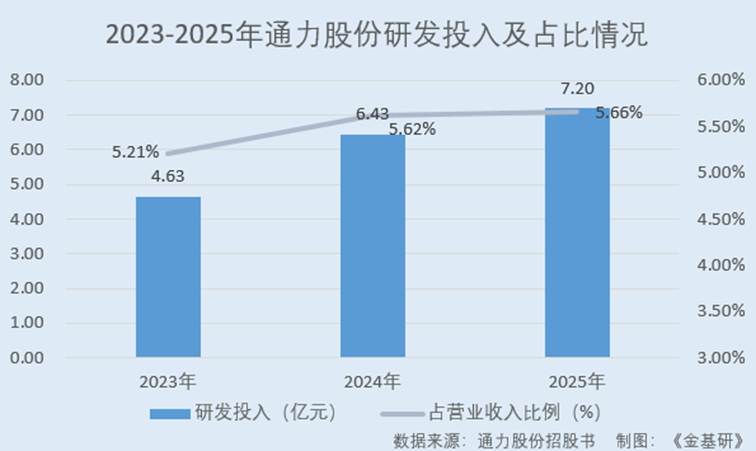
同时,通力股份在惠州、深圳、西安和马来西亚设立研发中心,建立了研发实验室,包括行业先进的混响室、半消音室、全消音室、主观音质评价房,EMC实验室、OTA暗房、3D打印实验室、鼓纸实验室、胶水实验室、风噪实验室等。
研发团队建设方面,截至2025年12月31日,通力股份拥有研发人员2,237名,占员工总数的15.31%。
5.2、23项核心技术+116项发明专利,凸显研发创新能力
基于长期的研发投入与创新积累,通力股份在声学、AI语音识别算法、智能交互等领域掌握了一系列核心技术,获得了逾百项发明专利。
核心技术方面,通力股份掌握了通用设计技术、产品级设计技术、自动化制造与测试技术、关键器件设计与制造技术等23项核心技术。
专利保护方面,通力股份已形成独有的“专利技术池”。其独特性不仅体现在对已有技术的深度钻研与创新升级应用,更体现在对符合市场需求的新兴课题的研究,以及新技术的持续开发与应用推广。
截至2025年12月31日,通力股份拥有816项授权专利,其中发明专利116项,软件著作权209项,并掌握了多项非专利技术,具备显著的研发能力。
5.3、以POC能力赋能新产品落地,核心技术产品收入占比超过98%
基于声学、无线连接和智能交互等领域的长期研发投入与技术积累,通力股份具备良好的POC能力,通过向客户提供有价值的一体化解决方案,帮助客户缩短开发周期、降低开发成本、加速产品迭代。
依托核心技术,通力股份开发出多款引领潮流的畅销产品,包括三星、Sony、LG、Vizio的声霸,Harman、Sony的蓝牙音箱,阿里巴巴-天猫精灵,JBL、Sony、Teufel的头戴式耳机,字节跳动-大力神灯,联想-智能闹钟,以及JBL、OPPO、Jabra的TWS耳机等。
根据招股书数据,2023-2025年,通力股份的核心技术产品收入分别为88.88亿元、114.57亿元、127.08亿元,占营业收入的比例分别为98.29%、98.84%、98.66%。
综上,通力股份以持续加大的研发投入为基础,构建了涵盖核心技术、专利布局与POC能力的完整创新体系。23项核心技术贡献收入占比超过98%,充分体现了通力股份研发成果的高效转化。研发优势正有效转化为通力股份获取订单、保障交付、推动盈利增长的重要动力。
六、结语
当前,电声行业正处于需求结构优化与技术升级共振的发展阶段。消费电子持续提质,汽车电子加速放量,智能家居、AIoT、智能穿戴等新兴场景不断补位,使电声行业抗周期能力显著增强。AI技术推动电声产品向“硬件+算法+生态”的智能交互终端演进,智能音箱、AI耳机、AI眼镜等产品需求持续增长。国内电子音响产值保持稳健增长,产业链配套日益完善,品牌商与制造商分工不断深化,为具备综合优势的电声ODM企业提供了广阔发展空间。
在此背景下,通力股份近三年营收与归母净利润持续增长,ROE高于行业均值,AIoT产品收入快速放量,并拟通过募资加码技术研发与产能升级,进一步打开成长空间。从客户与全球布局看,通力股份深度绑定全球知名终端品牌,构建起全球化产能网络,境外收入保持快速增长。从制造与研发看,通力股份通过垂直整合、大规模精益制造、供应链与品质管理,并依托持续加大的研发投入与POC能力,形成了相对完整的竞争壁垒。