《金基研》 辙行/作者 杨起超 时风/编审
随着AI技术从感知型向代理型及物理智能阶段加速演进,全球AI产业爆发式增长,催生了对新型人机交互终端的迫切需求。XR设备凭借其贴近人眼的视觉呈现优势与多模态数据感知能力,成为承接AI技术落地的最佳载体,“XR+AI”的深度融合正开启人机交互的新纪元。作为AI在端侧应用的核心载体及交互入口,微显示产品凭借其高分辨率、小尺寸与低功耗的特性,正从专业领域快速走向广阔的消费市场,成为连接虚拟与现实、赋能千行百业的关键一环。
面对下游市场爆发式增长的确定性需求,技术路线的竞争与产业格局的演变尤为激烈。其中,硅基OLED以其优异的综合性能及日益成熟的产业化能力,已确立在XR等主流场景中的技术主导地位,相关市场规模与出货量呈现快速增长态势。硅基OLED行业竞争从早期的技术探索,迅速演变为以核心技术、量产能力与客户生态为核心的综合实力比拼。作为全球领先的微显示整体解决方案提供商,视涯科技依托技术与工艺优势,在产品关键性能、产能规模及可靠性等方面达到国际领先水平,其与头部企业索尼展开正面竞争,且市场份额不断上升。
一、“XR+AI”融合开启人机交互新纪元,全球XR设备市场前景广阔
随着AI技术的持续演进,全球AI产业正迈入高速建设期,其衍生出的海量信息交互需求,正重塑终端硬件的形态与功能。在此背景下,XR设备凭借其贴近人眼的视觉呈现和多模态数据感知能力,成为承接AI技术落地的最佳载体之一。近年来,国内外科技巨头纷纷布局XR领域,XR设备行业迎来广阔发展空间。
1.1、全球AI产品与服务市场规模高速扩张,预计2027年超过7,800亿美元
在2025年度CES大会上,英伟达CEO黄仁勋指出,AI技术发展阶段可分为Perception AI(感知型AI)、Generative AI(生成式AI)、Agentic AI(代理型AI)、Physical AI(物理智能)四个阶段。
具体来说,感知型AI凭借其成熟的人脸识别、语音识别、行为分析和障碍物检测等功能,已成为目前应用最为广泛的技术之一。生成式AI则具备强大的内容创作和创意设计能力。
未来,代理型AI将在智能家居和工业自动化领域大放异彩。物理智能则是AI发展的更高阶段,它将AI技术与物理设备深度融合,广泛应用于机器人控制、智慧城市、智慧交通和智慧工厂等领域。
从最初的理论研究到如今众多领域的广泛应用,AI正在深刻改变我们的生活和工作方式。目前,AI产业处于高速建设阶段,核心产业规模呈现爆发式增长。
根据美国贝恩咨询公司发布的《2024年全球高科技行业报告》,人工智能软硬件市场正以40%至55%的年增长率高速扩张,预计到2027年,全球AI产品和服务市场规模有望达到7,800亿至9,900亿美元。
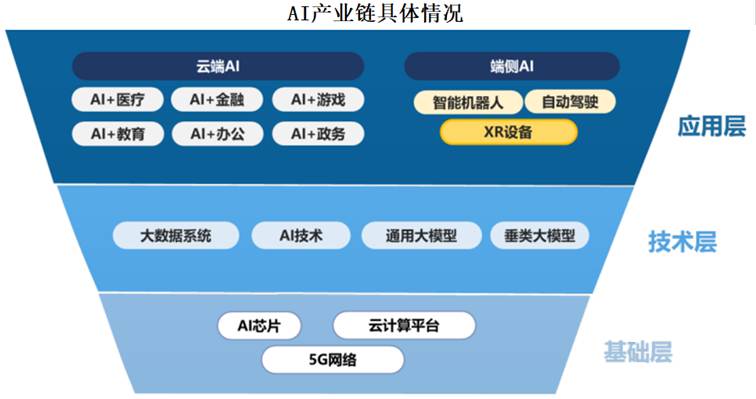
1.2、XR设备是多模态AI大模型最佳载体之一,“XR+AI”融合驱动人机交互革命
AI产业的爆发式增长催生了海量信息交互需求,而人类超七成的信息是由人眼感知获取,因此XR设备凭借贴近人眼的天然优势以及多模态数据感知能力,正成为AI端侧硬件的核心载体,也标志着人机交互正从“视觉呈现”向“感知延伸”的革命性跨越。
在AI时代,XR设备被认为是多模态AI大模型的最佳载体之一。AR与VR设备在功能和应用场景上互为补充,分别满足用户在虚实融合与沉浸式体验等方面的多样化需求,共同推动XR生态的快速发展。
XR设备作为载体,在交互端,与AI技术的深度融合,使得AI能够实时感知、理解并处理环境中的动态变化。在内容端,AI技术可以自动生成高质量的XR内容,如虚拟场景、角色和故事线,大大降低了内容创作的门槛和成本,丰富了XR内容生态。在“XR+AI”驱动的硬件创新与生态良性循环合力作用下,XR设备将广泛应用于千行百业。
当前,XR行业正处于应用领域的快速拓宽阶段,除了泛娱乐领域,也正逐渐渗透到办公、文旅和智能制造等领域。此外,在设备维护和产品远程支持上,VR技术可为维护人员提供远程助力,减少设备停机时间,提升生产效率。诸多应用场景使得XR行业未来空间广阔。
1.3、国内外科技巨头纷纷布局XR市场,预计2030年全球XR设备销售额突破7,000亿元
Meta CEO马克扎克伯格多次公开表示,XR设备将成为下一代计算平台,微软CEO纳德拉在 2023年接受《华尔街日报》采访时提到,“混合现实设备将逐步承担智能手机的核心功能”。
XR市场已成为国内外大厂争夺的战略高地,以2025年的CES展会上的“百镜大战”为代表,Meta、百度、Rokid与雷鸟等厂商纷纷发布自身“AI+AR”眼镜产品,三星、OPPO、vivo、华为、腾讯、字节跳动等科技巨头也在积极布局XR产品。
根据数据统计,全球XR设备销售额从2020年的252.6亿元增长至2024年的318.9亿元,预计到2030年将达到7,000.4亿元,2024-2030年的CAGR为67.3%。
综上,AI技术的代际跃迁与XR硬件的发展正形成强大的技术共振。随着全球科技巨头相继入局以及应用场景的持续拓宽,“XR+AI”将在诸多应用领域释放巨大的商业价值。预计未来几年,全球XR设备市场将保持高速增长态势。
二、硅基OLED已成XR微显示主流,相关显示屏销售额及出货量攀升
XR设备市场的高速增长与广阔前景,必然传导至其核心供应链环节。作为决定用户沉浸式体验上限的关键部件,微显示屏的性能表现直接定义了XR产品的竞争力。在多种技术路线的角逐中,硅基OLED凭借突出的综合性能与日益成熟的产业化能力,成为当前XR领域微显示的主流选择,并带动相关显示屏的销售额与出货量持续攀升,行业整体处于爆发前夜。
2.1、硅基OLED已成XR主流微显示方案,性能优势与产业化进程领先
微显示产业存在多种技术并存的情形。目前,微显示行业市场上主要技术路线包括Fast-LCD、LCoS、硅基OLED与硅基LED,其中已大规模量产的仅前三项。这些微显示技术根据显示原理、性能特点、成本和应用领域不同而有所区分。
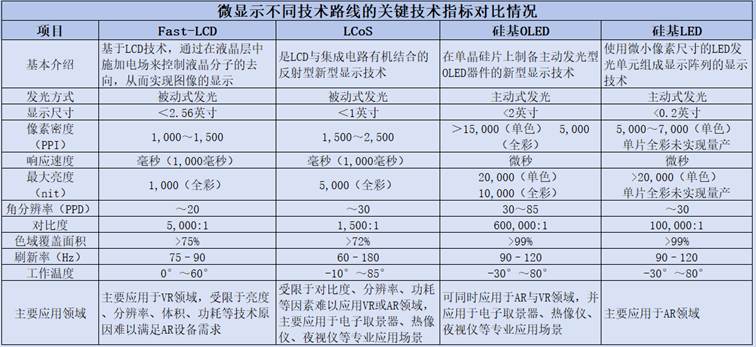
由此可见,相较于Fast-LCD与LCoS技术,硅基OLED在对比度、响应速度、像素密度等核心显示参数方面具有显著优势。
在VR领域,硅基OLED屏凭借高分辨率、高对比度、高刷新率、广色域等优势正在快速替代Fast-LCD屏。在AR领域,由于Fast-LCD与LCoS难以满足AR设备对于微显示屏在功耗、体积及对比度方面的性能要求,目前市场主要技术为硅基OLED与硅基LED两大技术。
目前,硅基OLED凭借全彩化、色域广、良率稳定等优势,已成为AR眼镜的主流技术方案;而硅基LED技术因目前仅能实现单绿色屏量产,主要应用于信息提示类场景。根据数据统计,2024年,全球XR设备中采用硅基LED屏幕设备出货量占比仅为0.3%。
此外,硅基LED技术除短期面临难以全彩化、良率低、大尺寸屏难以规模量产等问题外,由于其生产制造必须经过在4英寸或6英寸晶圆上磊晶、多单色LED堆叠等诸多工艺,客观导致其在中长期提升良率、降低成本方面存在客观且较难突破的技术与工程障碍。
长远来看,即使硅基LED技术实现单屏全彩化,硅基OLED仍能凭借良率、成本等方面的显著优势与其形成差异化竞争。
2.2、硅基OLED微显示屏销售额及出货量攀升,行业正处于爆发前期
受益于下游XR市场的快速增长,近年来硅基OLED微显示屏市场规模及出货量均呈逐年上升趋势。
根据数据统计,2020-2024年,全球硅基OLED显示屏销售额分别为3.9亿元、7.3亿元、10.0亿元、11.2亿元、12.7亿元,CAGR为34.3%。预计2030年,全球硅基OLED显示屏销售额将达到679.3亿元,2024-2030年CAGR达94.11%。
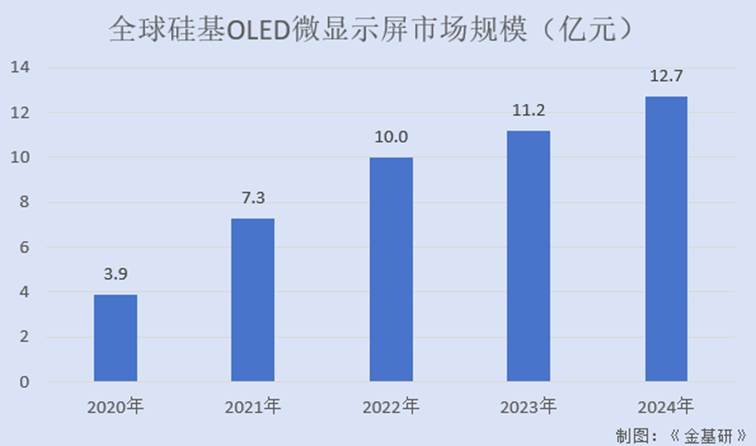
同期,全球硅基OLED显示屏出货量分别为153.9万块、257.3万块、408.1万块、508.6万块、636.5万块。2030年预计出货量为39,956.6万块,2024-2030年CAGR达到99.36%。
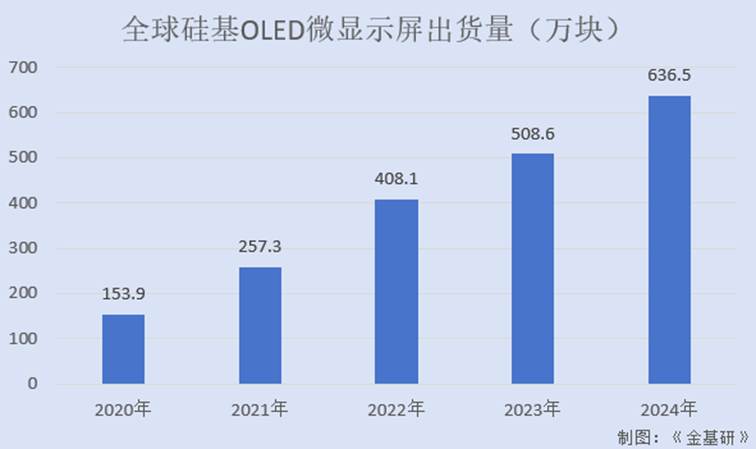
目前,硅基OLED行业处于爆发前期,行业整体规模尚未充分释放,其后续将深度受益于人工智能产业发展,规模增长空间广阔。
2.3、XR设备快速迭代升级,推动高性能硅基OLED需求增长
XR设备主要用于沉浸式体验丰富多彩的虚拟或增强现实内容,通常需长时间佩戴。这些内容往往包含了复杂的场景、细腻的纹理以及丰富的色彩层次,因此对显示屏幕的亮度、色彩表现以及低功耗特性有着极高的要求。
XR市场对高信息密度、高沉浸感显示效果设备的需求,推动了硅基OLED微显示屏性能的不断提升,向更高水平迈进。
传统硅基OLED结构通常采用电压驱动、弱微腔、单层发光、无微透镜设计。由于难以攻克强微腔、串扰截断等高性能核心技术,传统硅基OLED厂商的产品性能无法满足XR产业对高性能产品的需求,预计其市场份额将逐步萎缩。与此同时,高性能硅基OLED微显示屏的市场需求则将快速增长。
这一趋势为掌握强微腔、串扰抑制等核心技术的企业创造了巨大机遇——视涯科技正是其中的代表。
总的来说,硅基OLED凭借在对比度、响应速度、像素密度、功耗、体积、产业化等方面的综合优势,已成为XR设备主流的微显示技术方案。当前,硅基OLED行业正处于爆发前期,市场规模和出货量快速增长,预计未来几年将维持高速增长态势。同时,随着XR设备对显示性能要求的不断提升,掌握高性能硅基OLED核心技术的企业将抢占市场先机。
三、视涯科技崛起挑战索尼“领头羊”地位,新玩家面临客户准入壁垒
在硅基OLED技术加速成为XR微显示主流、市场规模与出货量持续攀升的背景下,产业竞争格局也正经历重塑。视涯科技凭借技术突破与敏捷响应,快速抢占市场份额,与索尼形成“双雄并立”的新态势。而新进入者则面临严苛的客户认证与生态壁垒,难以短时间破局。同时,已获科创板上市绿灯的视涯科技正蓄力扩产,进一步巩固行业地位。
3.1、全球硅基OLED出货双雄格局显现,视涯科技与索尼正面交锋
硅基OLED生产过程中关键设备技术难度高,资金投入大。高性能硅基OLED微显示屏长期被境外厂商垄断,随着下游场景快速爆发,硅基OLED微显示屏的产业重要性不断提升。
目前,XR领域行业厂商主要包括索尼与视涯科技;传统领域行业厂商主要包括索尼、视涯科技、京东方、eMagin(已被三星收购)等。
根据数据统计,2024年,硅基OLED行业内已实现百万级出货的厂商仅索尼与视涯科技。
其中,索尼是全球领先的硅基OLED微显示屏制造商。根据群智咨询数据,2022年,全球硅基OLED出货份额占比中索尼占比达到65%,视涯科技出货份额占比为10%。另据数据统计,2024年,索尼在全球XR设备硅基OLED产品出货量排名全球首位,出货量占比50.8%。
作为全球领先的微显示整体解决方案提供商,视涯科技在国内硅基OLED产业链中占据重要位置,牵头承担硅基OLED产业标志性产品攻关等任务,打破了索尼在热成像、夜视仪等传统专业市场的垄断,同时快速抢占全球XR市场份额。
2024年,视涯科技在全球XR设备硅基OLED产品出货量排名全球第二、境内居首,出货量占比35.2%,与索尼同处行业头部阵营。
3.2、头部企业索尼具备先发优势,视涯科技获主流客户认可实现营收高速增长
作为老牌玩家,索尼资金实力雄厚,同时其产品阵列覆盖芯片、显示屏、摄像头等众多产业链,综合竞争实力强劲。索尼在硅基OLED微显示屏市场具备先发优势,产品被应用于XR、热成像等多个领域。
基于自身平台化、一站式的技术服务能力,视涯科技能够快速满足下游客户差异化需求,并已获得行业头部客户的充分认可,其产品已被应用于无人机飞行、热成像、夜视仪、观影娱乐、游戏、文旅、办公、信息提示等众多领域。
目前,视涯科技的主要客户包括客户一、客户二、客户三、客户四、字节跳动、影石创新、雷鸟、联想、客户五、客户六等行业头部公司。截至2025年12月25日,视涯科技已与战略客户达成关键合作意向,有望在2026年及未来数年内实现每年数百万量级硅基OLED微型显示屏交付。
视涯科技
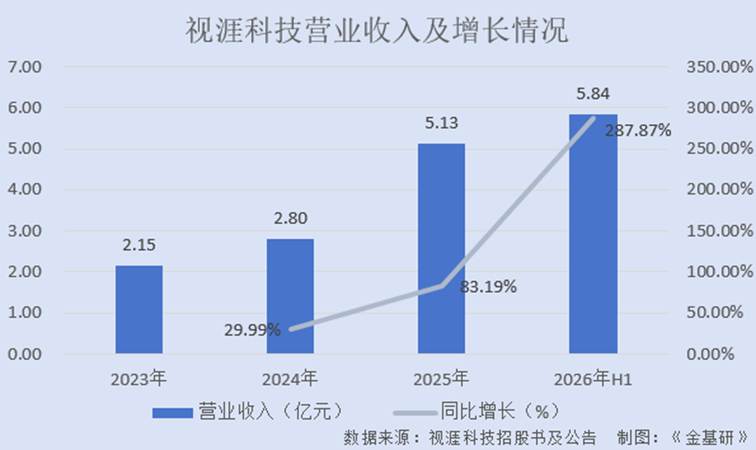
在索尼的激烈竞争下,视涯科技仍能获取下游主流客户认可,实现营收的快速增长,体现了其极强的技术及产品实力与客户资源优势。
3.3、行业新玩家面临客户准入壁垒,视涯科技募资扩大产能
同时,随着下游市场需求的增长,国内外行业竞争者也在积极布局高性能硅基OLED微显示屏领域。
其中,三星于2023年收购了硅基OLED显示屏制造商eMagin,其硅基OLED产品主要用于军事用途。京东方也积极布局硅基OLED产品,目前市场占有率较低。2024年,京东方在全球XR设备硅基OLED产品出货量占比为4.6%。
2025年12月8日,芯视佳12英寸硅基OLED产线成功点亮。2026年2月2日,南京昀光科技有限公司12英寸超高清硅基OLED微显示器生产基地在江宁开发区正式开工。
需要说明的是,下游客户对硅基OLED屏幕认证周期较长,对屏幕性能要求严格,且一旦确定,终端设备与定制化屏幕绑定,一般不会轻易更换屏幕供应商。这要求企业准确把握下游的验证窗口期,并在终端设备更新换代前提前获知客户需求。因此,具备产业资源的硅基OLED企业在产品预研和导入方面有天然优势,新进入者难以快速获得客户认可。
值得关注的是,面对广阔的市场前景,索尼的产能以8英寸为主且扩张缓慢。而视涯科技已于2026年3月25日在科创板上市,募集资金主要投向超高分辨率硅基OLED微型显示器件生产线扩建项目。
相较于新玩家尚处产能提升阶段,视涯科技已通过前期客户导入与量产验证,牢牢把握未来数年XR设备密集发布的关键窗口期,为其产能释放提供了确定性订单支撑。
概而言之,全球硅基OLED微显示屏市场已形成索尼与视涯科技“双雄并立”的格局。其中,索尼市占率下滑,而视涯科技凭借技术突破、快速响应及主流客户认可,实现营收高增长、份额提升。新玩家受制于客户准入壁垒,短期难撼头部地位。视涯科技借科创板上市扩产,有望在硅基OLED领域实现对索尼的赶超。
四、硅基OLED企业以技术打造核心竞争力,视涯科技产品关键指标全球领先
在“双雄并立”的市场格局初步形成、新玩家难以突破客户准入壁垒的背景下,技术实力已成为决定硅基OLED企业能否持续领跑的核心变量。面对下游应用对显示性能日益严苛的要求,唯有通过高强度研发投入与技术创新,才能真正掌握产业话语权。
4.1、硅基OLED行业技术壁垒高企,行业内企业加大研发投入构筑护城河
硅基OLED属于技术密集型行业和人才密集型行业,核心技术和研发投入是企业产品创新、市场开拓并保持市场竞争力的关键。为保持竞争优势,硅基OLED行业内企业需维持高水平研发投入,以形成领先的产品性能和工艺技术优势。
以视涯科技为例,2023-2025年及2026年1-6月,其累计研发投入达9.91亿元,占累计营业收入的比例为62.21%。截至2026年6月30日,视涯科技研发人员共计284人,占员工总人数的21.60%。
多年来,视涯科技聚焦高性能硅基OLED产品的研发攻关,并创新性地研发了包括硅基OLED强微腔技术、硅基OLED串扰截断技术、硅基高光效叠层OLED全彩技术等一系列核心技术,目前已成为全球少数拥有硅基OLED产品全栈自研能力的科创企业。
截至2026年6月末,视涯科技拥有境内外发明专利202项,构筑了技术护城河。其中,2026年上半年,视涯科技获得新授权方面专利6件,实用新型专利5件。
4.2、12英寸产线成硅基OLED主流,视涯科技前瞻布局12英寸强微腔光刻阳极工艺
硅基OLED微显示屏产品子像素尺寸小于10微米,生产过程要求极高的精度,且涉及半导体制程与OLED蒸镀制程,生产工序复杂、难度极高。为保证产品良率、可靠性、稳定性和一致性,需要极强的工艺技术团队与长期的工艺生产经验积累。
随着硅基OLED微显示屏工艺技术的持续发展进步,其所用晶圆背板制程亦需不断向先进制程发展。目前,主流晶圆背板工艺均基于12英寸产线。
值得关注的是,视涯科技是全球首家基于12英寸晶圆背板实现硅基OLED微型显示屏规模量产的企业,也是目前全球独家拥有强微腔光刻阳极工艺先进产能的硅基OLED微显示屏制造商。
基于自身先进的工艺技术能力与丰富的生产管理经验,视涯科技实现了产品良率、工艺可靠性的业内领先,产品成本优势显著。以视涯科技为国际知名客户战略开发的产品为例,其最终实现产品良率较客户初始要求相比高出30%。
4.3、视涯科技打破境外企业垄断局面,产品关键技术指标全球领先
硅基OLED行业核心技术先进性主要体现在提升产品关键性能指标与产品量产良率。视涯科技在产品关键性能、产能规模及可靠性等方面已达到或超越索尼。
在产品量产良率方面,硅基OLED工序繁多、工艺复杂,如何在规模量产阶段在保证产品性能的同时提升产品良率及可靠性亦是技术先进性的核心体现。但由于同行业可比公司未公开披露其量产良率,因此无法直接量化对比。
另一方面,硅基OLED微显示屏关键性能指标包括显示亮度、色域、功耗、对比度与分辨率等。
依托自身核心技术及多年工艺经验积累,视涯科技的主要产品硅基OLED微显示屏,在分辨率、亮度、色域覆盖面积等关键技术指标方面已达到或超越索尼可比产品,处于全球领先水平。
其中,视涯科技的“超高解析度硅基OLED显示器件”,被认定为打破了索尼等境外企业对相关产品的垄断局面,产品技术水平国际领先并填补了国内产业空白。
目前,视涯科技0.6英寸与1.35英寸微显示屏在对比度、亮度及色域覆盖面积等关键指标上,较索尼、京东方同尺寸产品具有显著优势;其0.49英寸微显示屏在亮度与对比度上弱于索尼0.44英寸产品,主要因发布时间较早,但在亮度与色域上仍优于京东方0.49英寸产品。
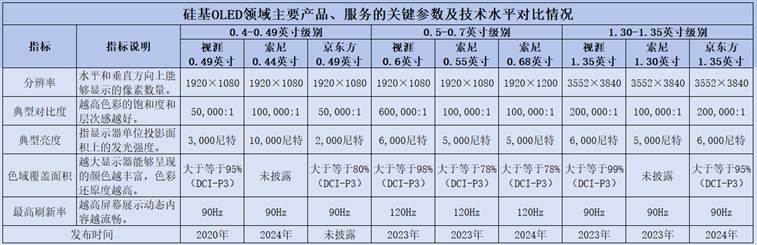
简言之,硅基OLED行业技术密集、人才密集,高研发投入与核心技术积累是企业构筑护城河的关键。以视涯科技为例,其通过核心技术积累、前瞻布局12英寸产线及先进工艺,实现了产品关键性能、产能规模及可靠性全球领先,打破了国外垄断。
五、结语
“XR+AI”的技术共振正在重构全球硬件生态,推动XR设备从泛娱乐向办公、工业等千行百业渗透,预计2030年全球XR设备销售额将突破7,000亿元。在这一进程中,硅基OLED凭借其综合性能与产业化成熟度优势,已成为当前技术演进的主流,并推动整个细分领域进入爆发式增长的前夜。
与此同时,全球硅基OLED产业格局从索尼一家独大转向与视涯科技“双雄并立”的新阶段。视涯科技通过高强度研发投入,在产品关键性能、产能规模及可靠性方面实现全球领先,并成功切入主流客户供应链,展现出显著的竞争力与增长动能。随着技术持续迭代、产能加速扩张以及生态壁垒的巩固,掌握核心技术的头部企业有望进一步扩大领先优势。