《金基研》 眷春/作者 杨起超 时风/编审
广发基金自2003年成立以来,历经二十三载市场变化,搭建成熟完备的投研体系,在权益与固收双赛道深耕细作。2026年二季度,国内主动权益基金市场规模持续扩容,主动权益基金数量、持仓总规模均实现环比增长,同时基金持仓结构呈现明显收敛特征,个股与行业集中度同步走高,资金持续向科技硬件赛道聚拢,电子、通信、机械设备等科技细分行业成为公募核心配置方向。
与此同时,纯债资产凭借稳健抗波动属性,成为资产配置的核心底仓,持续实现稳步复利增值,以长期主义践行“长坡厚雪”的理念。
一、主动权益扩容,持仓集中度个股、行业双走高
公募基金凭借在信息获取和投研能力方面的优势,已成为市场投资趋势的风向标。权益类基金主要包括主动偏股型基金(涵盖普通股票型基金和偏股混合型基金)、灵活配置型基金和平衡混合型基金。
1.1主动权益基金新增101只,权益仓位历史分位提升
截至2026年二季度末,全市场主动权益基金合计4,877只,较一季度新增101只,行业产品供给持续扩张,资金对主动管理赛道布局热度抬升。
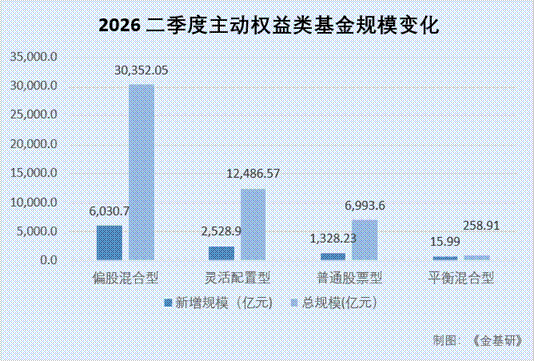
从规模上看,二季度主动权益基金总规模50,091.13亿元,环比一季度新增9,903.81亿元,单季度增量近万亿。
偏股混合型、灵活配置型、普通股票型、平衡混合型基金新增规模分别为6,030.7亿元、2,528.9亿元、1,328.23亿元、15.99亿元;总规模分别为30,352.05亿元、12,486.57亿元、6,993.6亿元、258.91亿元。
从整体股票仓位看,普通股票型、偏股混合型、灵活配置型基金平均仓位分别为89.71%、87.37%、75.17%,仅普通股票型仓位小幅抬升0.42个百分点,偏股、灵活配置两类核心权益产品仓位环比分别下滑0.98、1.87个百分点;平衡混合型、偏债混合型基金仓位同步下行0.47个百分点。
从权益仓位历史分位点来看,当前仓位处于较高的历史分位点。2026二季度普通股票型、偏股混合型以及灵活配置型基金的权益仓位分别处于2010年以来的83.33%、90.91%、98.48%分位点,相比于上季度末分别提升13.64、13.6、6.06个百分点。
1.2个股与行业集中度双升,资金聚焦科技硬件持仓集中度环比上升
从个股集中度上看,个股集中度持续抬升。二季度主动权益基金前三大、前五大、前十大个股持仓集中度分别为23.08%、34.77%、56.61%,环比一季度分别提升0.99%、1.57%、2.53%。
从行业集中度上看,前三大、前五大行业持仓集中度达29.14%、47.11%、53.55%,环比上行1.94%、4.83%、5.23%。
机构资金进一步向头部核心龙头集中,少数AI算力、光模块、半导体标的成为全市场公募标配,全市场资金高度收敛至科技硬件赛道,板块结构性行情特征被进一步放大。
具体来看,2026年二季度主动权益基金重仓股配置前三的板块为科技、制造以及周期,分别占比62.24%、14.75%以及11.53%。重仓股加仓板块为科技,相比于上季度末提升24.73%。
从增减持来看,主动加仓幅度排名前三的行业为电子(寒武纪、三环集团、中微公司)、计算机(工业富联、紫光股份、华大九天)以及建材(中国巨石、国际复材、中材科技),分别加仓10.6%、0.76%、0.59%。
二、科技板块配置突破64%,重仓股以电子通信行业为主导
2026年二季度,公募基金持仓呈现出集中科技板块。A股重仓前20标的中,电子与通信行业个股占据17席,科技板块配置占比突破64%,电子行业单季度大幅加仓近25个百分点。从中际旭创到港股中芯国际,AI算力与半导体或已成为公募基金的“标配”。
2.1重仓股聚焦电子、通信行业,大批基金新进配置
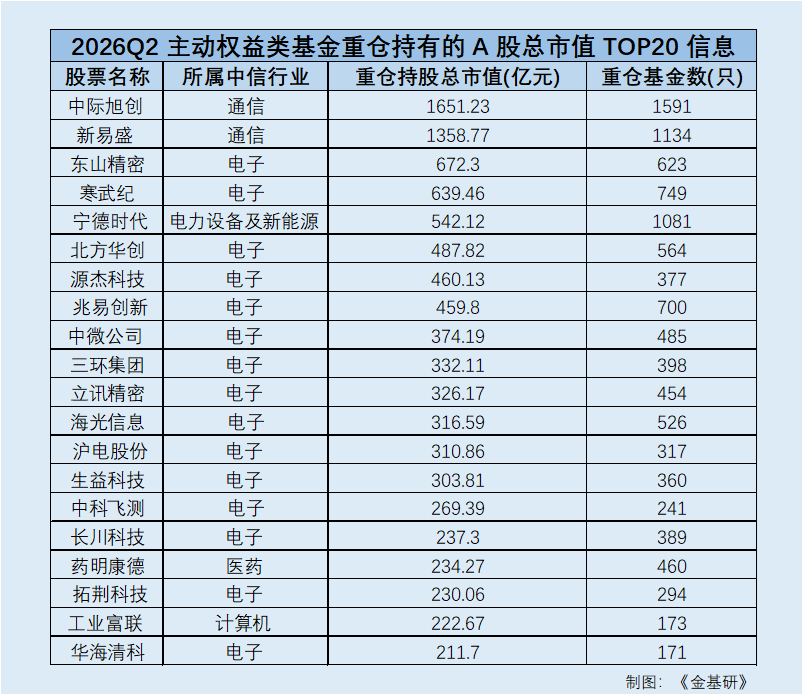
数据显示,A股重仓总市值前20的标的以光模块、半导体、电子制造为主,行业高度集中通信、电子行业。
前20名A股标的中,电子、通信行业个股占17只,仅宁德时代(电力设备)、药明康德(医药)、工业富联(计算机)分属其他行业。
具体来看,第一大重仓股中际旭创重仓总市值1,651.23亿元,覆盖1,591只基金;第二名新易盛1,358.77亿元,覆盖1,134只基金。
从新进重仓基金上看,通讯、电子行业中的中际旭创、兆易创新、寒武纪、三环集团、北方华创、东山精密、中芯国际,新进覆盖基金均超270只。
港股重仓总市值头部标的集中于半导体、互联网,中芯国际、华虹宏力、腾讯控股位列前三;新进重仓港股前六名为中芯国际、华虹宏力、建滔积层板、建滔集团、康诺亚-B、智谱,半导体、光通信硬件是港股加仓核心方向。
2.2电子持仓占比突破43%,单季度加仓近25%
数据显示,2026二季度主动权益基金重仓股中科技板块配置占比突破64%,电子单一行业持仓占比超43%,电子与通信两大细分合计占据A股持仓超60%。
从加仓幅度看,电子行业单季度加仓24.82个百分点,是全市场唯一大幅增量赛道,计算机、建材仅小幅跟涨,医药、有色、新能源、消费、周期板块同步遭到持续减仓。
个股层面公募形成统一标配,A股重仓市值前五标的中,通讯与电子行业的中际旭创、新易盛、东山精密、寒武纪包揽前四。
新进重仓股榜单同样以半导体设备、光通信、存储芯片企业为主,中芯国际、华虹宏力等半导体港股同步被批量纳入重仓,反映公募一致看好AI算力、光通信、半导体国产替代产业景气上行周期。
三、高景气硬科技赛道领涨,权益类基金平均收益跑赢主流宽基
在此背景下,2026年上半年A股走出板块结构性行情,据中证指数半年度数据,AI、半导体、通信等高景气硬科技赛道领涨,成为主动权益基金批量诞生翻倍产品的市场环境。
3.1科创半导体赛道领跑,主动权益类基金产生243只“翻倍基”
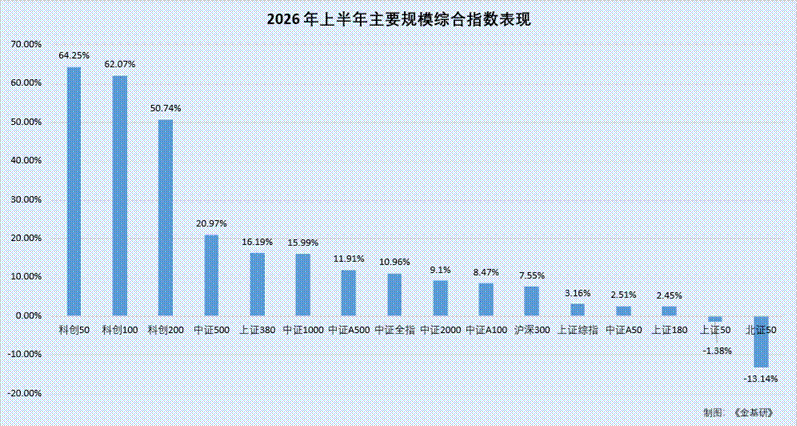
从宽基指数表现看,科创50以64.25%的半年涨幅断层领跑全市场宽基,科创100、科创200紧随其后,涨幅分别达62.07%、50.74%;中证500、沪深300、上证综指涨幅分别为20.97%、7.55%、3.16%。
大小盘、成长价值收益差距显著拉开。而行业维度分化更为明显。
中证一级行业指数中,全指信息、全指通信上半年涨幅高达65.93%、52.07%,上证信息、上证通信指数涨幅更是突破73.06%、47.7%;反观地产、可选消费、金融、医药板块全线走弱,全指地产下跌19.53%、全指可选消费下跌17.86%、全指金融下跌14.51%,传统价值赛道持续承压。
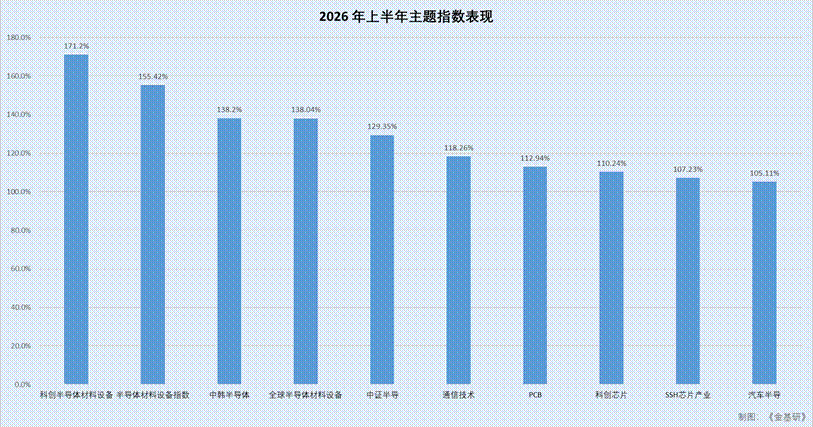
从细分主题赛道行情上看,科创半导体材料设备、半导体材料设备两大主题指数半年涨幅高达171.20%、155.42%,PCB、通信技术、中韩半导体指数涨幅全部突破110%。
在此背景下,2026年上半年,全市场共计产生243只“翻倍基”,种类涵盖股票、混合、指数及QDII基金,涉及72家基金公司,数量刷新历史同期纪录。
其中,2026年上半年净值翻倍的主动权益类基金便达到199只。绩优基金呈现出高度集中的赛道特征,其全部重仓布局AI算力、存储芯片、光模块、半导体设备等硬科技细分赛道。
整体收益层面,上半年,主动权益基金平均净值增长率达20.94%,普通股票型、偏股混合型基金平均收益分别为21.05%、21.14%,跑赢上证指数、沪深300指数等主流宽基指数。
3.2近一年旗下19只主动权益产品收益率破100%,占全市场翻倍基金总量近16%
在全市场翻倍基热潮中,广发基金凭借系统化投研布局,把握2026上半年科创、半导体、通信指数翻倍级别的行情红利。
截至2026年6月30日数据,广发旗下合计19只主动权益A类产品近一年收益率突破100%,占全市场翻倍基金总量近16%;其中4只产品收益大幅突破200%,分别为广发先进制造股票、广发新兴成长混合、广发远见智选混合、广发电子信息传媒产业精选股票。
剩余15只翻倍产品覆盖大盘成长、中小盘制造、大数据、一年持有、科创板定开等多元品类,包括广发百发大数据策略精选、广发科技动力股票、广发成长启航混合、广发制造业精选、广发成长领航一年持有等,覆盖不同风险收益需求,批量兑现AI产业红利。
四、全市场500余只“双十基金”,广发11只主动权益产品跻身行列
如果说翻倍基金衡量机构捕捉短期产业风口的敏锐度,那么“双十基金”(行业统一筛选标准为主动权益基金成立满十年、十年年化收益率稳定超过10%)则是检验公募投研体系长期稳定性、穿越周期能力的黄金标准,能够对冲单一年份结构性行情带来的业绩波动。将时间拉长至十年以上,反映的是基金管理人穿越多轮牛熊周期后的净值积累能力。
4.1全市场双十基金存量稀缺,行业占比仅一成左右
数据显示,截至6月30日,全市场近5000只主动权益产品中,共有500余只成立满十年且年化收益率超10%的“双十基金”。
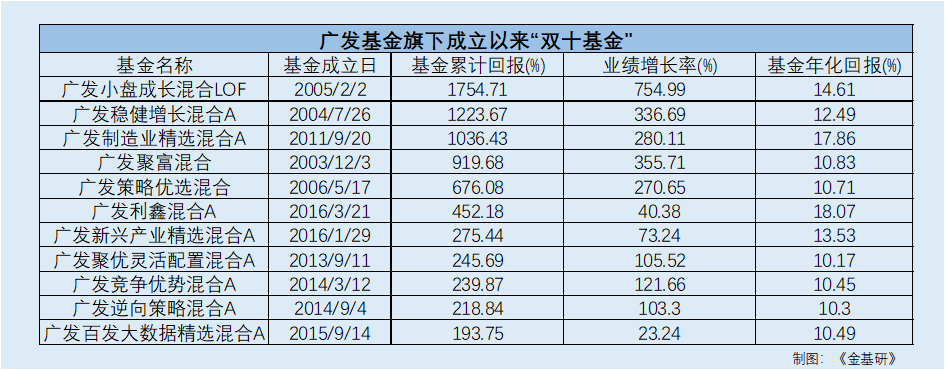
广发基金交出远超行业平均水平的长跑成绩单,旗下共计11只主动权益产品跻身双十基金行列,覆盖价值、均衡、成长、制造四大投资风格,适配不同投资者长期配置需求,其中3只产品晋级稀缺“十倍基”,长期复利能力行业领先,完整穿越多轮风格切换周期。
与近一年“翻倍基”体现的弹性相比,“双十基金”的业绩特征并非在单一年份排名领先,而是在多个时间周期中处于同类前段。
具体数据来看,截至2026年二季度末,广发小盘成长混合(LOF)成立超20年,累计回报率1,754.71%,年化收益率为14.61%;广发稳健增长混合成立22年,累计回报率1,223.67%,年化收益率为2.49%。广发制造业精选混合成立15年,累计回报率1,036%,年化收益率为17.86%,三项数据均大幅跑赢同期沪深300水平。
4.2多周期业绩持续稳健,业绩排名同类靠前
值得注意的是,以广发制造业精选为例,十五年间完整把握消费电子、新能源、AI三次制造业升级浪潮,持续筛选具备全球竞争优势的制造龙头,近三年、五年、七年、十年、十四年业绩均稳居同类前20%分位。
也就是说,既能在2026上半年科技行情中获取高弹性收益,也能在价值熊市控制回撤。
而广发利鑫混合作为均衡风格双十产品,过去三年、五年、七年业绩排名同类前15%,震荡市回撤控制能力突出,对冲红利、地产板块下行带来的市场风险。
长短业绩双向出彩,证明广发并非单一依赖2026上半年AI结构性行情,而是同时具备短期进攻弹性与长期穿越周期的稳健底盘,投研体系能够在成长、价值不同市场环境下持续稳定输出超额收益。
五、纯债穿越周期持续蓄力,成为“长坡厚雪”赛道
资产配置的价值正在被越来越多人重视,而除了弹性突出的绩优权益基金,在成熟的组合里,还存在着波动较小的稳健品种,纯债基金正是这类资产。
5.1二季度债基规模单季增长12.34万亿,平均收益率较一季度增长0.57%
数据显示,截至2026年二季度末,全市场公募基金总规模达到38.17万亿元,较一季度环比增加2.04万亿元,增幅5.65%。债基规模环比回升1.23万亿元至12.34万亿元,主要回升明显的是纯债基、被动指数、混合二级债基规模分别达到0.59万亿元、0.34万亿元、0.3万亿元。
在基金发行与到期方面,2026年二季度纯债基金(封闭型+开放型)新发数量8只,发行规模为48亿元;到期数量22只,到期规模为208亿元,整体到期规模更大。
券种配置方面,2026年二季度纯债基金债券持仓占基金总资产比重为95.67%,远高于全公募基金51.64%的整体债券持仓水平,环比一季度下降1.11个百分点,但依旧维持近年95%以上的高位区间。
具体券种方面,纯债基金在国债、中票市值多增明显,均在1,300亿元以上,而政金债减少规模较大在千亿以上。相较上一季度,2026二季度纯债基金多数券种增持,主要是国债、中票市值增加较多,分别为1,392.73亿元、1,366.09亿元,增幅分别达到65.01%、6.85%;而其他债券如金融债、企业债、存单和地方债增加规模均在100-500亿元,增幅在1%-44%不等。
绝对收益率方面,2026年二季度债基整季度平均收益率1.17%,环比增长0.57%,其中混合一级债基收益表现较强,收益率录得1.1%。分债基类别来看,中长债、短债、一级债基平均收益率较2026年一季度增长0.07%、-0.03%、0.46%至0.8%、0.51%、1.1%。
5.2广发纯债12年连续超额收益,景系列产品穿越周期业绩排名靠前
债券基金单一季度收益或许并不亮眼,但拉长周期看,它的净值曲线稳步向上,依靠可控的波动实现复利积累,是长期资产配置中对抗波动、积累收益的优质底仓。
回顾过去十年市场表现,纯债类基金指数绝大多数年度收获正收益,中长期纯债指数相比短债基金,长期配置价值更加突出。每当权益市场出现震荡调整,资金往往会阶段性回流纯债资产,债券基金在资产组合中的占比也持续抬升。
广发纯债债券作为中长期纯债基金产品,基金成立于2012年12月12日,至今历经13个完整自然年度,2014至2025连续12个年度实现正回报,并且每年收益均跑赢业绩比较基准。全市场能够做到连续12年正超额的中长期纯债基金不足10只。截至2026年6月30日,该基金成立以来净值涨幅88.38%,同期业绩比较基准收益率15.83%,超额收益72.55%。
数据显示,截至2026年6月30日,广发纯债债券A过去一年业绩在1,041只同类基金中排名199位,跻身同类前20%;近三年排名67/764,处于前10%;近五年25/577、近七年16/369,稳居同类前5%区间,长期呈现高胜率、高超额、高排名的特征。
现任基金经理宋倩倩自2020年7月31日管理本基金,采用交易增强纯债策略,以3年期内高等级信用债作为组合底仓,搭配高等级信用利差交易、超长利率债交易增厚收益。
依托成熟的固收投研体系,广发基金打造了“景”系列纯债产品线。截至2026年6月30日,“景”系列合计19只纯债基金,包含3只中短债基金(景明、景和、景兴)与16只中长期纯债基金。
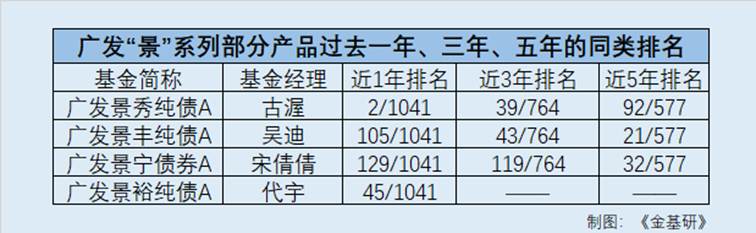
广发“景”系列多只产品长期业绩亮眼。广发景秀纯债、广发景丰纯债、广发景宁纯债运作时长均超过5年,近1年、3年、5年业绩稳居同类前20%,部分阶段排名进入同类前5%。广发景裕纯债同样表现不俗,截至2026年6月30日,过去一年业绩在1,041只中长期纯债基金中排名第45位,处于前5%分位。
系列内产品均以追求绝对收益为目标,且大多实现成立后自然年度正收益,但投资策略差异化布局,在券种选择、久期设置、杠杆运用上各有侧重。
六、结语
总体来看,2026年二季度国内主动权益基金市场呈现出规模扩容、持仓集中、赛道聚焦、业绩分化的特征。从业绩表现来看,科创、半导体、通信等高景气硬科技赛道领跑市场,推动主动权益基金整体收益显著跑赢主流宽基。而拉长周期维度,以广发基金为代表的头部公募,不仅凭借深度的科技赛道投研布局,充分兑现2026年上半年科技产业红利,取得亮眼的短期弹性收益同时,更依托成熟、系统化的投研体系,沉淀出多只长期年化稳健的“双十基金”,此外,完整的投研、交易、组合管理协同体系,支撑“景”系列以及广发旗下固收产品追求一道“稳步向上”的缓坡。