《金基研》眷春/作者 杨起超 时风/编审
2025年是权益类基金市场回暖的一年,A股创业板指全年涨49.57%、沪深300涨17.66%的宽基普涨行情,为基金业绩奠定了市场基础;而国内GDP年均5.5%的增速、注册制深化等政策红利,更让权益类资产成为居民财富配置的核心选择。在这一背景下,全市场83%的基金产品实现正收益(90只翻倍、1,168只收益超50%)。从短期的行情红利到长期的复利价值,2025年权益类基金的表现,既折射出市场环境的积极变化,也反映出基金行业的结构性升级,大型基金公司以近10年98.67%的平均收益筑牢长期价值。公募基金不仅实现了整体业绩的显著改善,更在规模扩张、行业布局等维度呈现多元特征,头部机构如中欧基金、易方达基金、华商基金等的长期竞争力也愈发凸显。
一、2025年宽基指数普涨,市场回暖下权益类基金业绩跃升
回顾2025年,A股市场迎来强劲上涨。主流宽基指数集体录得亮眼涨幅,这也直接带动了权益类基金的表现随之上涨。在此背景下,2025年公募基金全年业绩榜单日前正式出炉。权益市场回暖之下,去年公募基金业绩迎来显著改善。
1.183%基金收正、90只翻倍,宏观经济与市场政策支撑行情
数据显示,在全市场13,618只基金产品中(不同份额基金合并计算),共有11,353只2025年的年回报率为正,占比约为83%。其中,90只基金实现了净值翻倍,即年回报率在100%以上;1,168只基金的年回报率超过了50%。从头部产品竞争格局来看,主动权益基金成为行情最大受益者。数据显示,永赢科技智选以233.29%的收益率刷新2025年公募基金年度收益纪录,中航机遇领航、红土创新新兴产业分别以168.92%、148.64%紧随其后,恒越优势精选、信澳业绩驱动等产品也跻身年度前十阵营。此外,前20强基金平均收益率是高达141%,显著高于全市场主动偏股型基金32%的平均收益率;其中净值超越基准收益率的中位数高达121.45%,年度盈利百分比中位数66.67%。其中,全年净值翻倍的主动权益基金共计75只,这些产品普遍重仓AI、算力、半导体等科技主线,精准踩中年度结构性行情核心脉络。
权益类基金的良好发展条件来源于2025年宏观经济与资本市场环境。从宏观经济看,国内GDP总量接连跨越110万亿元、120万亿元、130万亿元三个大台阶,2020—2024年的年均实际增速为5.5%,国内2025年前三季度GDP增速达5.2%,全年增速预计在5%及以上。资本市场政策层面,注册制深化覆盖全市场,证监会五方面深化资本市场投融资改革持续完善长钱长投的制度环境,不断增强对科技创新企业服务的精准性、有效性,推动上市公司提升价值创造能力,加快培育一流投资银行和投资机构,进一步提升监管执法有效性。25年基金亮眼行情的背后离不开充裕的资金面支撑,在25年初《关于推动中长期资金入市工作的实施方案》的政策引导下,提高权益类基金规模和占比,优化完善全国社保基金投资管理制度,进一步提高全国社保基金投资的力度和灵活度。
1.2主流宽基指数普涨,权益类基金表现更佳
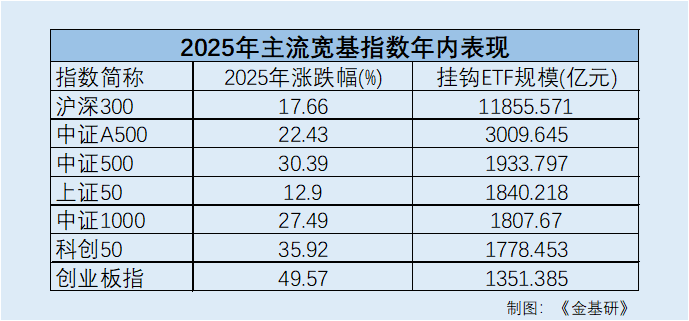
从具体宽基指数数据来看,创业板指取得2025年全年49.57%的涨幅,科创50、中证500分别以35.92%、30.39%的涨幅紧随其后,中证1000、中证A500等代表中小盘成长风格的指数也均实现20%以上的年度收益。即便是代表大盘核心资产的沪深300、上证50,全年涨幅也分别达到17.66%、12.9%,印证了市场整体的普涨格局。值得注意的是,指数权益基金备受资金亲睐,其中A500指数ETF成为资金涌入对象。南方中证A500ETF、华夏中证A500ETF、华泰柏瑞A500基金、国泰中证A500ETF和易方达中证A500ETF去年四季度规模增长均超百亿元。
在宽基指数集体向上的行情下,主动管理型权益基金则凭借对行业和个股的深度挖掘,在超额收益上更具弹性。因此,权益类基金尤其是聚焦成长赛道的产品收获颇丰。按照国泰海通证券规模排行榜近一年主动权益(主动固收)的平均规模进行划分,按照基金公司规模自大到小进行排序,其中累计平均主动权益(主动固收)规模占比达到全市场主动权益(主动固收)规模50%(取累计规模占比超过50%的最小值作为划分线)的基金公司划分为大型公司,在50%-70%(取累计规模占比超过70%的最小值作为划分线)之间的划分为中型公司,其余为小型公司(含旗下存续时间最长的产品成立不满1年的公司)。权益类大型基金公司2025年全年行业平均收益率31.44%,权益类中型基金公司2025年全年行业平均收益率为39.16%,权益类小型基金公司行业平均收益率为35.38%。值得注意的是,中型基金公司凭借“投研灵活+赛道聚焦”的优势,成为年度收益弹性最高的群体。例如华商基金作为中型公司代表,2025年权益类产品平均收益率达64.91%,其旗下产品精准把握AI算力与半导体赛道机遇,展现出细分领域的挖掘能力。这一数据反映出基金公司在本轮行情中展现出更强的收益弹性,既具备一定的投研资源储备,又在个股和行业选择上更为灵活,得以更好地捕捉成长风格带来的机会,在细分赛道中挖掘出超额收益,整体收益跑赢了沪深300等多数大盘指数,体现出稳健的配置价值。
二、多家基金公司长期稳健增长,权益类集中度近9成2025年,公募基金行业在高质量发展的指引下,正经历着深刻的生态演变。随着监管长周期考核机制的落地,权益类投资回归长期价值本源,头部机构凭借卓越的长期业绩穿越市场波动,复利增值效应显著。
2.1长周期考核落地指明方向,大型公司十年收益98.67%印证价值
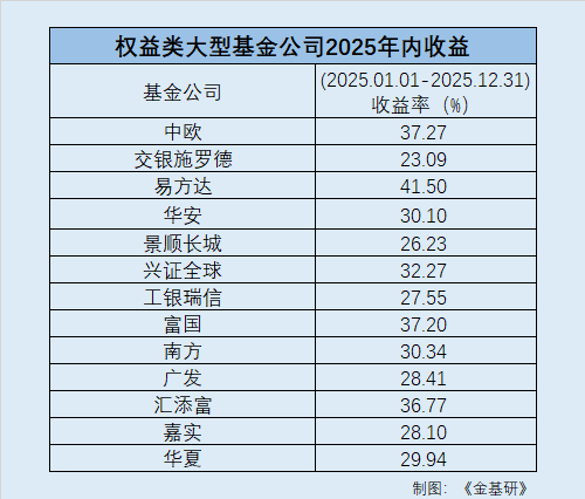
短期市场波动中,行业表现呈现明显弹性分化。2025年全年权益类大型基金公司平均收益率31.44%,中位数30.10%,头部与尾部差距达18.41个百分点。
从同期行业对比来看,易方达基金以41.50%的年度收益率位列大型公司榜首,富国基金与中欧基金收益率均超37%紧随其后。
2025年5月7日,证监会印发《推动公募基金高质量发展行动方案》(下称《方案》)。本次方案对于未来公募基金行业发展起到了方向性的指引,对于公募行业参与的各类机构也提出了规范化的业态要求,为公募行业长期健康高质量发展奠定了基石。《方案》第五条提及,对基金投资收益全面实施长周期考核机制,其中三年以上中长期收益考核权重不低于80%。明确长周期考核的权重,将有助于基金经理着眼长期且坚持投资理念。权益类大型基金公司的核心价值在长期维度中展现清晰,呈现“长期收益确定性强、短期表现分化明显”的特征,其中,中欧基金在长期赛道中形成了显著优势。长期维度下,权益类基金的复利增值效应显著,行业整体展现稳健增长态势。近3年权益类大型基金公司平均收益率45.23%,近10年平均收益率达98.67%,过去十年收益率近乎翻倍,长期投资的价值得到充分印证。
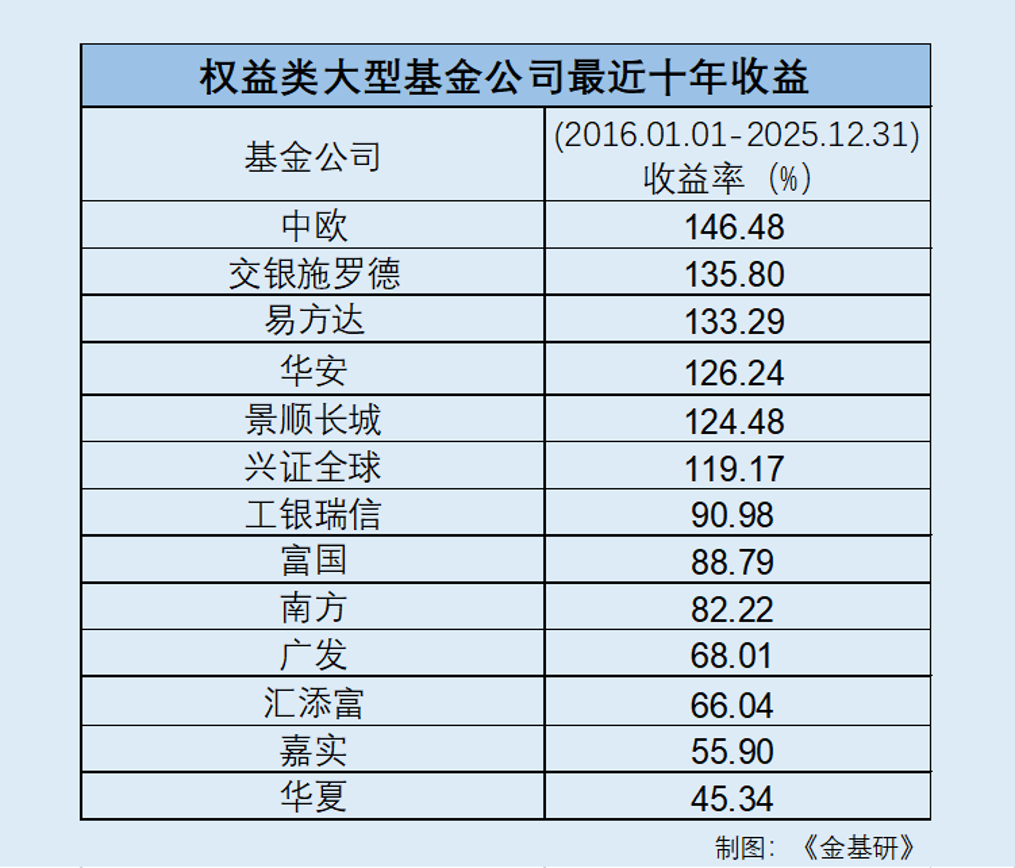
在行业长期增长的浪潮中,中欧基金的表现尤为突出,成为长期收益的标杆。其十年收益率高达146.48%,较行业平均水平高出47.81个百分点,相当于在十年周期内创造了超行业均值近五成的额外收益。随着监管长周期考核机制的深化落地,公募基金行业正加速回归“长期主义”本源。在权益投资的长跑赛道上,唯有具备深厚投研实力的机构方能持续胜出。
2.2权益基金集中度持续攀升,智能化投研成破局关键
从行业格局来看,权益类基金内部高度集中化特征明显,头部效应突出。头部基金公司凭借投研、品牌及规模优势巩固领先地位,同时AI技术赋能成为权益类基金竞争新赛道。截至2025年6月末,股票型基金前20大基金公司规模占比约达89%,自2014年以来持续抬升,这一集中度远高于非货基整体及债券型基金水平。头部基金公司在权益类基金领域的优势尤为显著,易方达基金稳守主动权益核心优势,截至2025年2季度末,主动权益规模仍保持2,300多亿的业内领先水平,同时被动权益基金规模实现跨越式增长,从2020年末不足1,000亿增至5,700多亿,增幅超4倍,全面强化权益类产品布局。华夏基金则聚焦被动权益领域,截至2025年2季度末,其被动权益基金规模达6,450亿,较2020年末增长约4,600亿,凭借先发优势和规模效应,进一步推升了权益类基金的行业集中度。在权益类基金行业集中度持续攀升的背景下,AI技术的深度应用正成为头部机构挖掘超额收益、重塑竞争优势的关键变量,多家基金公司积极布局AI量化策略,重塑权益投资生态。具体来看,中欧基金、摩根基金、安信基金等已将AI量化策略应用于实盘运作,通过AI软件、硬件升级及策略迭代,从传统多因子模型向AI模型转化,挖掘新的超额收益来源。其中,中欧基金通过数字化和智能化,结构化存储信息将投研逻辑转化为模型,提升投研的覆盖度、效率和客观度。权益类基金市场正呈现出“强者恒强”的高度集中化格局,头部机构凭借深厚的投研积淀在主动与被动领域双双确立了领先优势。与此同时,AI技术的深度应用正重塑行业竞争的底层逻辑,为投研体系的迭代升级注入了强劲动能。
三、权益类基金整体规模扩张,行业与风格分化多维分化
2025年权益类基金的市场表现,不仅体现为整体规模的扩张,更呈现出类型、行业、风格的多维分化,折射出市场需求与产业趋势的双重导向。
3.1被动指数基金规模增38.72%,股票型基金净增793只占C位
2025年权益型基金市场规模实现大幅扩张,其中股票型基金表现尤为突出。数据显示,截至2025年末,股票型基金数量达3,449只,较上一年度净增793只;总份额攀升至3.99万亿份,环比净增6124.4亿份;资产净值年度环比提升36.35%,最终达到5.55万亿元。从2015-2025年的长期趋势看,股票型基金的总数与份额均呈现持续增长态势,尤其是2020年后增长率显著抬升,反映出权益类基金在居民财富配置中的权重持续提升。同期混合型基金则呈现“数量增、份额降、规模升”的特征。数据显示,截至2025年末混合型基金数量达4,811只,净增166只;总份额环比减少2,140.76亿份至2.66万亿份,但资产净值仍实现21.21%的环比增长,最终达3.85万亿元,体现出混合型基金在收益驱动下的规模韧性。从数量维度看,被动指数型基金增长最为突出,全年净增599只,占比提升明显;而偏债混合型、灵活配置型基金数量净增为负,分别减少27只、31只。
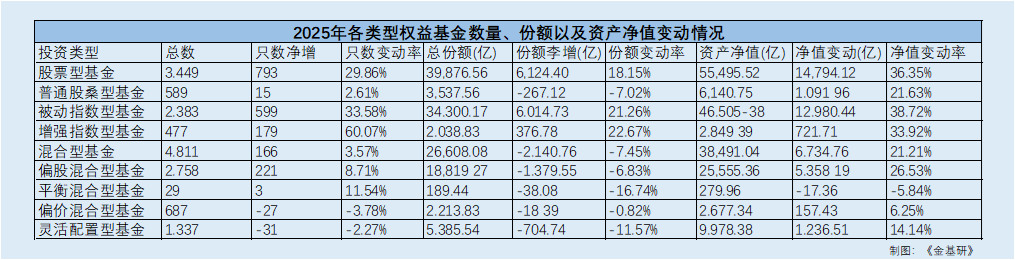
规模层面则呈现“多数扩张、少数收缩”的格局,数据显示,被动指数型与增强指数型基金规模大幅跃升,前者达4.65万亿元、增速38.72%,后者达2,849.39亿元、增速33.92%,仅平衡混合型基金规模环比下滑5.84%至279.96亿元,其余类型基金资产净值均实现不同程度提升。不难发现,被动投资2025年的市场接受度持续提升,也反映出不同类型基金的需求定位差异。
3.2行业呈现显著结构性分化,多数行业实现正收益
从行业上看,2025年权益市场行业表现呈现显著的结构性分化,全年多数行业实现正收益但收益差距明显。其中,有色金属以94.73%的收益领跑,通信、电子板块紧随其后,分别录得84.75%、47.88%的涨幅,与综合、电力设备共同构成“科技+贵金属”的核心交易主线年内收益率为43.55%、41.83%;机械设备与国防军工紧随其后,年内取得41.69%、34.3%的涨幅。
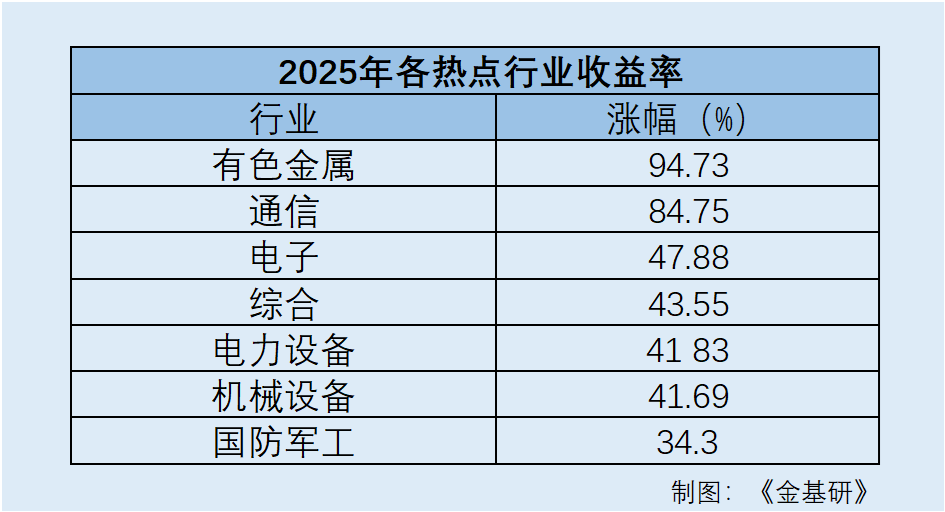
具体来看,周期板块,有色金属受益于贵金属商品价格高增,地缘冲突、贸易政策、美联储降息等不确定性持续推升贵金属价格。成长板块,AI叙事下,硬科技确定性相对较高,光模块领域表现突出,半导体板块受益于算力需求提升和国产替代逻辑,软科技则阶段性有所表现;机器人为代表的高端制造2025年亦有所爆发。创新药2025年迎来阶段性行情,但持续性有所不足;新能源板块受益于反内卷驱动行业出清加速,下半年表现突出。消费方向,内需缓慢弱复苏,新消费表现靠前,而传统消费仍有所承压。2025年权益市场的行业结构性分化,为权益类基金提供了清晰的选股与配置方向,未来,随着科技迭代、政策落地与全球环境的动态变化,行业分化或仍将延续,而把握高景气产业的长期趋势、挖掘细分领域的估值修复机会,或将成为权益类资产获取超额收益的核心路径。
四、结语
2025年权益类基金的亮眼表现,既得益于市场环境的支撑,也印证了专业机构的投研价值。从长期视角看,权益类基金的复利效应显著,而中欧基金通过“专业化、工业化、数智化”的投研体系,实现了穿越周期的收益稳定性,为行业提供了“从个体依赖到体系输出”的转型范本。未来,随着居民财富配置向权益类资产倾斜,具备成熟投研体系的基金公司,将更能在市场波动中创造持续价值。