《金基研》 怀瑾/作者 杨起超 时风/编审
2025年,国内医药外贸结构分化。2025年,国内七大类医药商品销售总额小幅增长。在此背景下,以南新制药为代表的企业推进“双渠道”分工模式。除此以外,集采倒逼医药制造企业加码研发投入,高研发梯队正逐步与行业均值拉开差距。
在这一进程中,医药制造行业内的代表企业,通过专注于化学药物的研发、生产与销售,以及产品横跨多个治疗领域等方式构筑“护城河”。而流感诊疗方案明确主要抗流感药物给药方式,以及儿童用药审评通道持续畅通等,均为行业内企业的发展提供良好环境。
一、2025年国内医药外贸结构分化,代表性企业推进“双渠道”分工模式
2025年国内原料药和中间体进口额明显增长,出口自2023年以来进入平台期,行业以价格让利换取市场份额。另一方面,医药保健品进出口总额均小幅增长。2025年,国内七大类医药商品销售总额呈小幅增长。
1.1、国内原料药进口额增速企稳,供应商集中度影响原材料供应稳定性
据海关数据,2025年,国内原料药和中间体进出口总额为552.5亿美元,同比增长2.7%。其中,出口额428.7亿美元,同比下降0.3%;进口额123.8亿美元,同比增长14.5%。
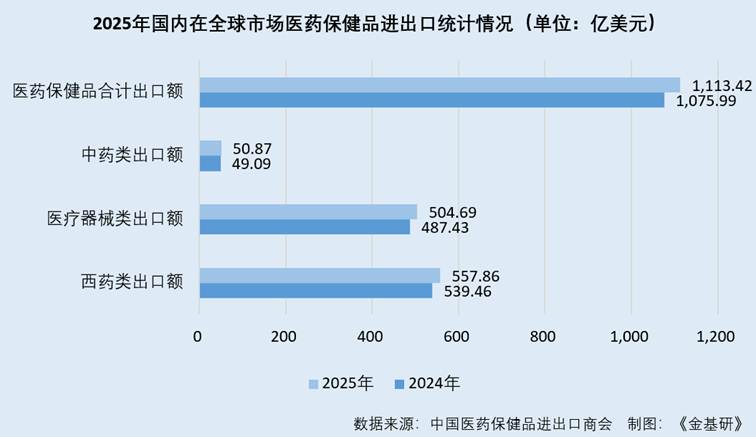
经整理中国医药保健品进出口商会数据并计算,2024-2025年,国内医药保健品合计出口额分别1,075.99亿美元、1,113.42亿美元,西药类出口额分别为539.46亿美元、557.86亿美元,医疗器械类出口额分别为487.43亿美元、504.69亿美元,中药类出口额分别为49.09亿美元、50.87亿美元。
2016-2025年,国内原料药和中间体出口额从237.5亿美元增至428.7亿美元,年复合增长率6.8%。2023年以来已进入平台期,原因一是海外市场需求回落,二是行业竞争加剧导致产品价格整体下降,2025年,行业以价格让利的方式换取市场份额。
2025年,国内医药保健品进出口总额2,017.17亿美元,同比增长1.18%。西药类产品内部结构呈现“原料强、制剂升”的特征,西药原料出口额428.67亿美元,占西药类总出口的比例为76.8%;而西成药出口额88.41亿美元,同比增长27.29%。同时,西药原料进口额123.8亿美元,同比增长14.5%。
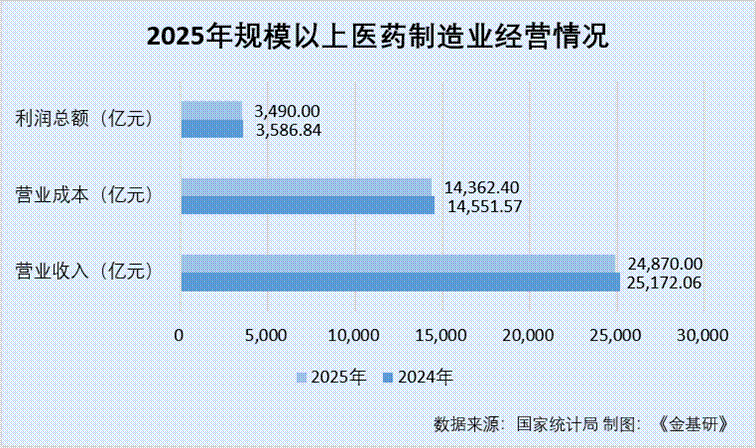
据国家统计局,2024-2025年,规模以上医药制造业企业的营收分别为25,172.06亿元、24,870亿元,营业成本分别为14,551.57亿元、14,362.4亿元,利润总额分别为3,586.84亿元、3,490亿元。
采购端方面,在生产用核心物资采购上,南新制药严格遵循“以产定购”核心原则,根据生产计划精准制定采购需求,避免物资积压或供应短缺,保障生产节奏稳定。2025年,南新制药对前五名供应商合计采购额为2,229.83万元,占年度采购总额的比例为59.84%。
可见,与供应商合作的稳定性、持续性,在企业的发展进程中显得越发重要。
1.2、国内七大类医药商品销售额小幅增长,双渠道模式承接终端市场业务
据商务部发布《2025年药品流通行业运行统计分析报告》,2025年,国内七大类医药商品销售总额为29,494亿元,扣除不可比因素同比增长0.1%。其中药品批发市场销售额为23,014亿元,同比增长0.1%,药品零售市场销售额为6,480亿元。
到2026年,南新制药划分院内、院外双渠道差异化代理运营抗流感类药物。
院内渠道采用省级总代理合作模式,依托各省医药商业资源打通各级公立医院的准入与上量流程,并联动临床科室开展学术推广。院外渠道统一实行全国总代理模式,聚焦基层医疗增量市场,下沉个体诊所、社区门诊、民营综合及专科医院。
抗生素类药物则依托全国医药商业配送网络,联动区域商业公司打通省市县三级分销链路,在稳固公立医院与基层医疗机构的同时拓展药店、诊所等多元终端。心脑血管类药物坚持稳定供货价格策略,严控渠道窜货与低价倾销,保障全链条渠道毛利空间。2025年,南新制药对前五名客户的销售额为9,142.7万元,占其年度销售总额的比例为64.42%。
1.3、委托生产集采占比持续走高,企业存货结构优化助力成本端结构改善
自2019年《药品管理法》修订并实施药品上市许可持有人(MAH)制度以来,持有批件而委托生产的模式快速铺开。第十批国家集采中,118个中选品种来自B证企业,占385个中选产品的30%,234家中选企业中B证企业90家,占38.5%;第11批国采报量的1,011条记录中涉及委托生产的有354条,占按厂牌报量总数的比例为35%,报量规模17.2亿元,占总报量金额的15%,B证企业分布于22个省市区,C证企业分布于28个省市区。
2024-2025年末,南新制药的存货账面价值分别为6,116.68万元、3,587.63万元,存货减值准备分别为789.67万元、756.73万元,账面余额分别为6,906.34万元、4,344.36万元。
综上,原料药出口进入平台期而进口增速反超、委托生产在集采中的占比持续抬升,分别从原料供给、渠道与产能组织三个方向刻画了当前制剂企业所处的上下游环境。在此背景下,南新制药呈现供销两端集中的结构特征,以院内省级总代与院外全国总代的双渠道分工模式,对接不同类型的终端市场,并通过存货压缩与出清等改善成本端结构。
二、集采推动化学制剂行业加码研发投入,重研发企业正逐步“拉开差距”
化学制剂是集中带量采购的“主阵地”,集采常态化在压缩销售端空间的同时,正逐步把资源持续推向研发端,行业费用结构因此发生显著变化。与此同时,行业内企业研发投入强度整体抬升,但内部已分化为以创新管线为主的高强度投入梯队,与传统仿制药企业两个层次。
2.1、集采倒逼企业提升研发强度,重视研发企业正逐步与行业均值拉开差距
据国家医疗保障局数据,化学制剂是集采的主阵地,销售费率和研发投入费用率的变化情况最能体现集采对行业的影响程度。截至2026年6月12日,A股共有化学制剂上市公司111家,剔除数据披露不全、与集采无关的Biotech等外,还有75家。
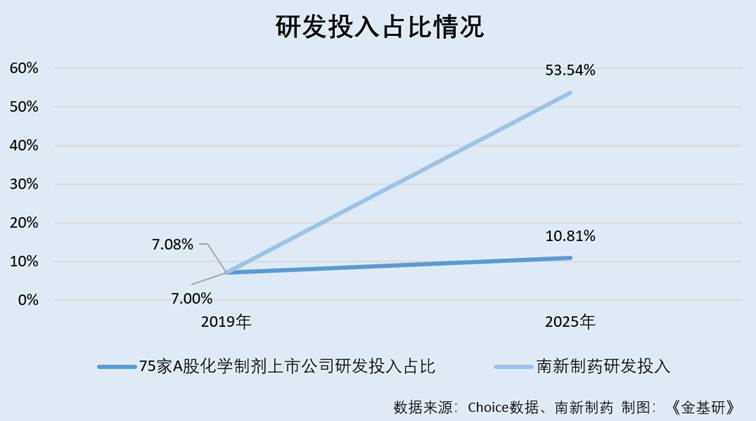
这75家A股化学制剂上市公司,2019年营收合计3,415亿元,研发投入合计239亿元,研发投入占比为7%。2025年营收合计3,663亿元,研发投入合计396亿元,研发投入占比为10.82%,2025年较2019年研发费率上升了3.82个百分点。
2019年、2025年及2026年1-6月,南新制药研发投入金额分别为7,598.38万元、2,323.42万元,占营收的比例分别为53.54%、41.46%。
2.2、可比公司杠杆水平整体抬升,低资产负债率为企业经营提供缓冲
据国家统计局数据,2025年,医药制造业企业负债合计21,474亿元,资产负债率为39.62%,营业收入利润率为17.62%。
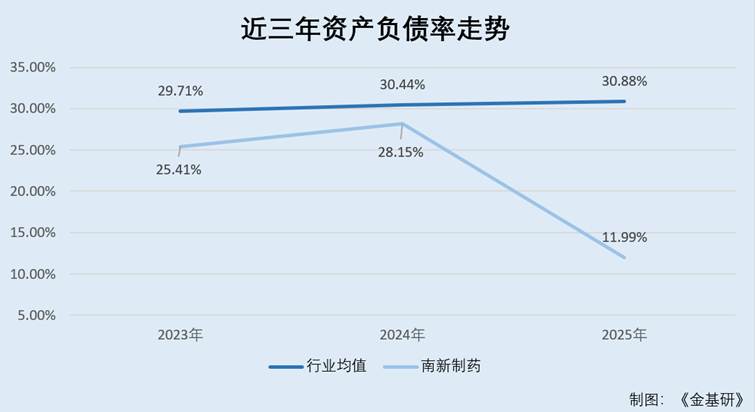
据Choice数据,2023-2025年,证监会行业“医药制造业”分类下335家上市公司的资产负债率均值分别为29.71%、30.44%、30.88%。
而良好的偿债能力为药企提供了充裕的流动性缓冲。
以南新制药为例,2023-2025年,南新制药的资产负债率分别为25.41%、28.15%、11.99%。
2.3、行业周转指标普遍延长,应收与存货结构优化改善企业运营质量
据行业统计,2023-2025年,医药行业应收账款周转天数分别约为83天、88天、92.5天;存货周转天数由约192天延长至208.4天、再至约218天;2025年应收账款周转率为4.05次、较上年下降0.05次。回款与库存两项指标连续两年同步走弱。
2025年,南新制药应收账款余额5.79亿元,同比下降22.55%。2026年上半年,南新制药存货周转率为1.36次、同比增加116.69%。
2025年,南新制药归母净利润为-1.37亿元、较2024年亏损减少60.58%。2026年上半年归母净利润-3,716.17万元、较上年同期收窄7.1%。
综上,截至2026年6月12日,75家A股化学制剂上市公司研发投入占比由2019年的7%升至2025年的10.82%。此外,2025年医药制造业资产负债率39.62%,335家医药制造业上市公司资产负债率均值由2023年的29.71%升至2025年的30.88%,南新制药则由25.41%降至11.99%。同时,2023-2025年行业应收账款周转天数由约83天增至92.5天,存货周转天数由约192天增至约218天,而南新制药2025年应收账款余额同比下降22.55%、2026年上半年存货周转率同比增加116.69%。并且,2025年南新制药归母净利润-1.37亿元、较2024年亏损减少60.58%。
三、流感诊疗方案明确主要抗流感药物给药方式,儿童用药审评通道畅通
流感诊疗方案明确主要抗流感药物给药方式,帕拉米韦活性与药代特征清晰且多数毒株对其敏感。此外,儿童用药审评通道持续畅通,雾化吸入剂型拓展吞咽困难等人群范围。
3.1、流感诊疗方案,明确奥司他韦、帕拉米韦等的给药方式与适用场景
据国家卫生健康委员会于2025年1月22日发布的《流行性感冒诊疗方案(2025年版)》,奥司他韦1岁及以上儿童按体重分层给药(≤15kg每次30mg、1,523kg每次45mg、2,340kg每次60mg、>40kg每次75mg),均为每日2次、疗程5天,肾功能不全者需调整剂量。
帕拉米韦则规定成人一般用量300mg、单次静脉滴注且滴注时间不少于30分钟,有严重并发症者可用600mg、滴注时间不少于40分钟,症状严重者可每日1次连续1-5天重复给药,儿童每次10mg/kg体重、每日1次,单次给药上限600mg。
“帕拉米韦氯化钠注射液”说明书显示,本品用于流感病毒引起的普通型与甲型流行性感冒,也可用于奥司他韦不能控制的重症型流感;静脉滴注给药应在出现流感症状的48小时内开始治疗,尚无在症状出现48小时后才开始给药的临床有效性数据。
相比之下,口服方案更适合门诊与居家场景,静脉方案则对应无法口服或病情较重的患者。
据国家药品监督管理局南方医药经济研究所主办平台于2025年11月发布的内容,玛巴洛沙韦以症状出现后48小时内单次口服为给药方式,单次服药的特点与线上问诊、O2O送药等服务高度契合。
3.2、帕拉米韦抗流感病毒活性与药代特征明确,多数流感毒株对神经氨酸酶抑制剂敏感
据国家卫生健康委员会下属单位主办平台于2025年1月发布的内容,帕拉米韦是彼时唯一经FDA批准用于治疗急性无并发症流感的NAI,其是环戊烷类抗流感病毒药物,可结合于流感病毒神经氨酸酶的活性位点,对人类A型和B型流感病毒有抑制活性。可以用于奥司他韦不能控制的重症型流感。
生化分析显示,帕拉米韦对A型流感病毒株神经氨酸酶活性的中位IC50值为0.2nM(0.091.4nM,n=15),对B型流感病毒株的中位IC50值为1.3nM(0.0611nM,n=8)。
在细胞培养试验中,对季节性A型H1N1流感株EC50为1μM、A型H3N2的EC50值为0.07μM,对B型流感株的EC50值为2.2μM。药代动力学方面,帕拉米韦以原型药从肾脏清除,半衰期为7.7-20.8小时,在体内未发生降解、几乎以原形经肾脏排泄,与蛋白结合率低,体外研究表明P450酶不参与其代谢。
据包头市疾病预防控制中心主办平台发布的内容,2025年11月17日-2025年11月23日,国家流感中心当周对94株A(H3N2)亚型流感毒株进行神经氨酸酶抑制剂耐药性分析,94株均对神经氨酸酶抑制剂敏感。
2025年3月31日至11月23日的监测数据显示,除31株A(H1N1)pdm09亚型毒株对神经氨酸酶抑制剂敏感性降低或高度降低外,其余A(H1N1)pdm09毒株均敏感,所有A(H3N2)亚型和B型流感毒株均对神经氨酸酶抑制剂敏感,所有A(H1N1)pdm09、A(H3N2)亚型和B型毒株均对聚合酶抑制剂敏感。
3.3、儿童用药审评通道持续畅通,雾化吸入剂型拓展吞咽困难等人群范围
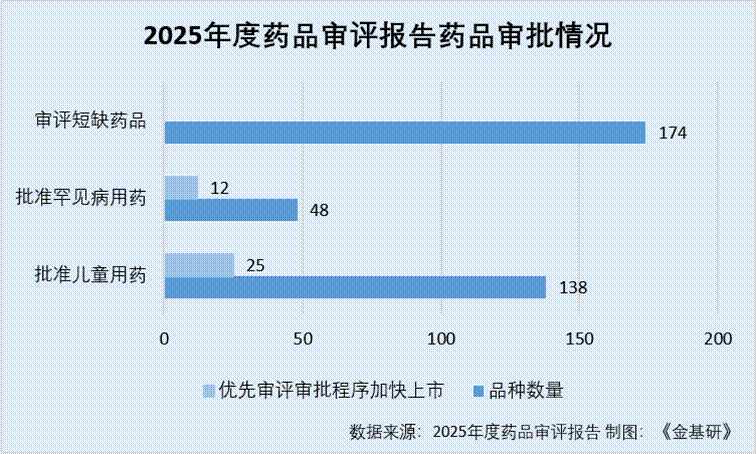
据国家药品监督管理局药品审评中心发布的《2025年度药品审评报告》,2025年,国家药品监督管理局批准儿童用药138个,包含98个上市许可申请,其中25个品种(18.1%)通过优先审评审批程序加快上市;另批准40个品种扩展儿童适应症。全年批准罕见病用药48个(未包括化学药品4类仿制药),其中12个品种(24.5%)通过优先审评审批程序加快上市。
2025年,共审评通过两个清单内的短缺药品174件(33个品种)。近五年累计审评通过短缺药品共396件(43个品种)。
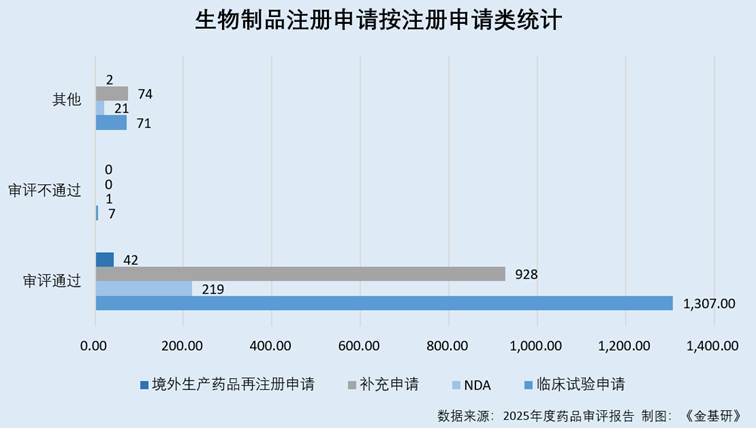
按注册申请类别统计,2025年,临床试验申请1,385件,其中审评通过1,307件,审评不通过7件,其他71件;NDA共241件,其中审评通过219件,审评不通过1件,其他21件;补充申请1,002件,其中审评通过928件,审评不通过0件,其他74件。境外生产药品再注册申请44件,其中审评通过42件,审评不通过0件,其他2件。
此外,南新制药的帕拉米韦吸入溶液 III 期临床试验结果显示,相较于安慰剂组,帕拉米韦吸入溶液组能显著缩短七项流感症状缓解时间和发热缓解时间,并能更加快速清除体内有活性、能感染细胞的流感病毒数量,且不良事件发生率低。该研究在有效性和安全性的结果均达到预期。
产品设计上,南新制药该药物通过“提高靶器官药物浓度、降低全身药物浓度”的路径,在保持疗效的同时降低临床不良反应风险;雾化吸入的给药方式对于开发儿童、吞咽困难等适用人群具有剂型优势。
综上所述,2025年版流感诊疗方案明确了奥司他韦按体重分层口服、帕拉米韦静脉滴注及玛巴洛沙韦单次口服的给药方式与适用场景。同时,2025年国家药监局批准儿童用药138个、罕见病用药48个,审评通过短缺药品174件。在此情况下,南新制药帕拉米韦吸入溶液III期临床试验显示其能显著缩短流感症状缓解时间和发热缓解时间、加快清除活性病毒且不良事件发生率低,雾化吸入给药方式对儿童、吞咽困难等人群具有剂型优势。
四、结语
化学制剂是集采主阵地,75家A股化学制剂上市公司研发投入占比由2019年的7%升至2025年的10.82%。而南新制药的研发投入占营收比例为41.46%。不仅如此,医药制造业上市公司资产负债率均值有所上升,而南新制药则出现下降,应收账款余额和存货周转率有所改善。另外,南新制药2025年及2026年上半年归母净利润仍为亏损,但亏损幅度明显收窄。
流感诊疗方面,2025年版方案明确奥司他韦、帕拉米韦及玛巴洛沙韦给药方式与适用场景。其中,帕拉米韦的药物活性与药代特征清晰。需要指出的是,多数流感毒株对神经氨酸酶抑制剂敏感。同时,儿童用药审评通道畅通等,均为南新制药等企业的发展起到助推作用。并且南新制药帕拉米韦吸入溶液III期临床达预期,雾化吸入剂型对儿童、吞咽困难等人群具有优势。