《金基研》 辙行/作者 杨起超 时风/编审
当前,全球人工智能竞赛持续升温,算力基础设施的战略价值被提升至前所未有的高度。在这场围绕算力展开的产业变革中,一个容易被忽视却至关重要的环节正在被悄然重塑——光连接。当万卡级GPU集群成为大模型训练的主流形态,数据中心内部的光互连密度呈几何级数增长,光纤连接器不再只是配套器件,而是决定算力集群能否高效协同的关键环节之一。
在此背景下,江苏宇特光电科技股份有限公司(以下简称“宇特光电”)凭借前瞻布局与技术深耕,成功切入AI算力供应链,其数据中心业务收入三年CAGR达55.54%,占比已超五成,成长逻辑切换至AI算力赛道。宇特光电以12项核心技术贡献了超99%收入,全流程制备与亚微米级精密制造构筑起工艺护城河,叠加稳固的头部客户合作与超3亿元在手订单,展现出显著的增长动能与优良的盈利质量。
一、AI浪潮驱动数据中心市场规模攀升,光纤连接器需求迎来结构性增长
2026年,人工智能正式升级为国家核心战略,算力基础设施迎来新一轮建设高潮。随着全国一体化算力网布局逐步成型,国内数据中心市场规模持续攀升,且AI大模型训练推动网络架构变革。在此背景下,光纤连接器作为数据中心内部互联的关键器件,正迎来结构性增长机遇。
1.1、2026年国内AI战略升级,“8+10+3”算力网建设成型
2026年,人工智能被确立为国家级核心战略领域,国家通过顶层设计、专项政策与要素保障,构建起全链条支持体系。
2026年1月1日施行的修订后《中华人民共和国网络安全法》首次在法律层面新增促进人工智能发展的专门条款,明确支持基础理论研究和关键技术研发,为产业发展提供了法治保障。
《2026年政府工作报告》首次提出打造“智能经济新形态”,部署深化“人工智能+”行动,实施超大规模智算集群、算电协同等新基建工程,将AI基础设施作为扩大有效投资的核心领域。
截至2026年3月底,全国一体化算力网已基本形成以8大国家算力枢纽、10个国家算力集群、3个算电协同发展区域为重点的“8+10+3”空间布局。
2026年9月,工信部印发《信息通信行业发展“十五五”规划》,明确提出“到2030年,国内智能算力规模较2025年增长超5倍,部署400G及以上高速传输技术,建设光纤直达链路,推动100G光网设备下沉”。
上述政策与规划共同表明,国内AI算力基础设施正处于规模化建设阶段,为后续数据中心及光互联产业链的需求释放奠定基础。
1.2、近五年国内数据中心市场规模CAGR达20.67%,带动光纤连接器需求增长
数据中心作为海量数据的承载实体,是互联网流量计算、存储及吞吐的核心资源,也是数字经济的核心基础设施。在“新基建”、数字化转型以及建设“数字中国”愿景目标等国家政策引导和企业降本增效需求的驱动下,国内数据中心市场规模持续高速增长。
根据中商产业研究院数据,2021-2025年,国内数据中心市场规模分别为1,500亿元、1,900亿元、2,407亿元、2,773亿元、3,180亿元,CAGR为20.67%。
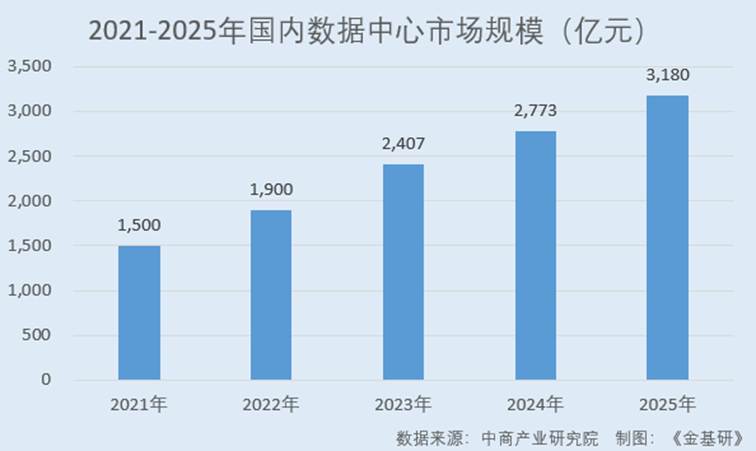
随着各地区、各行业数字化转型的深入推进,新型数据中心加速建设,以及“东数西算”工程的逐步落地,国内数据中心市场规模将保持增长态势。预计到2026年,国内数据中心市场规模将达到3,621亿元,发展前景广阔。
光纤连接器作为数据中心的核心设备连接器件,其需求也将随数据中心行业的高速发展而增长。
1.3、万卡集群重构数据中心网络架构,单机柜光纤连接密度倍增
随着AI大模型训练向万卡级GPU集群演进,数据中心内部网络架构发生根本性变化,光纤连接器的需求驱动力从传统的“数据中心建设规模”转变为“单位算力对应的连接密度提升”。
传统数据中心以“叶脊”架构为主,光连接需求相对有限。而万卡级AI集群需要服务器之间、GPU之间、机柜之间的全互联或近全互联网络拓扑,光连接节点的数量呈几何级数增长。
国金证券研究报告指出,AI大模型训练需要万卡级GPU集群协同工作,使得数据中心内部网络架构极度密集,单机柜的光纤消耗量是传统机房的5至10倍,直接带动大芯数、高密度光缆及光纤连接器跳线需求高速增长。
这一结构性变化意味着,即便数据中心总机架数量增速平稳,光纤连接器的需求增速也将显著高于数据中心面积的扩张速度。
简言之,AI算力集群的爆发式增长正在重构数据中心网络架构,推动光纤连接器需求从“规模驱动”转向“密度驱动”。随着国内数据中心市场规模持续攀升,以及万卡集群带来的单机柜连接密度倍增,光纤连接器行业将显著受益于算力基建的红利,迎来结构性高增长期。
二、产品匹配AI算力基建需求,数据中心业务收入及占比快速增长
AI大模型浪潮席卷全球,万卡级算力集群对光互连需求激增,光连接正从配套环节跃升为算力基建的关键支撑。在这场代际升级中,宇特光电凭借前瞻布局,成功切入AI算力供应链,其数据中心业务正经历从规模到结构的双重升级,逐步向AI算力核心供应商转型。
2.1、传输速率800G产品实现量产,切入AI算力基建供应链
深耕光连接领域多年,宇特光电前瞻布局高密度光互连技术,成功掌握双芯/多芯光纤耦合、极性转换以及高速光模块内多芯阵列封装等核心技术,已推出适配AI与云计算发展趋势的400G、800G乃至1.6T高速光模块光微连接组件及多芯预制成端连接器系列产品。
其中,宇特光电传输速率为800G的产品已实现大规模量产,1.6T产品已通过测试并具备批量交付能力,完美匹配当前AI算力集群从400G向800G、1.6T跨代升级的技术需求。
这一产品布局说明,宇特光电并非停留在传统光纤连接器领域,而是已经进入AI算力基建所需的高速光连接产品体系。随着数据中心带宽升级,宇特光电的高速光模块组件、预制成端连接器等产品的需求有望进一步释放。
2.2、数据中心领域产品收入三年CAGR达55.54%,收入结构向AI算力方向迁移
从收入结构看,宇特光电的数据中心领域产品收入呈现高速增长趋势,已经由辅助增长项转变为核心增长项。
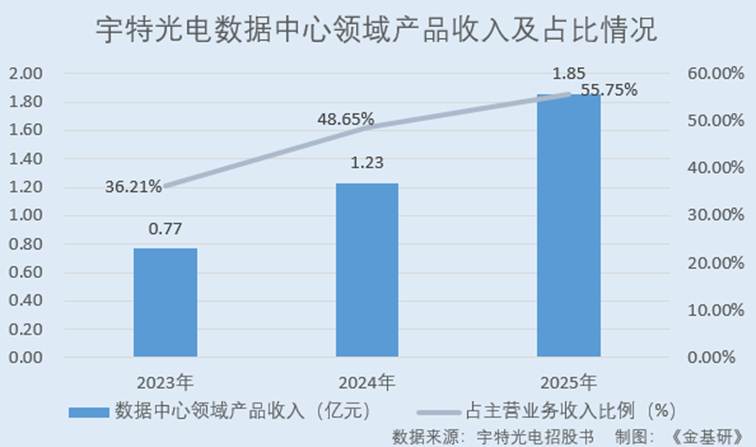
根据招股书数据,2023-2025年,宇特光电的数据中心领域产品销售收入分别为0.77亿元、1.23亿元、1.85亿元,CAGR达55.54%;占各期主营业务收入的比例分别为36.21%、48.65%、55.75%。
相比之下,宇特光电的光纤接入领域产品收入整体保持相对稳定,数据中心领域产品成为拉动其收入增长的主要动力。
这一变化表明,宇特光电的业务重心正在从传统光纤接入场景,向AI算力基建相关的数据中心场景迁移。随着下游算力需求持续增长,宇特光电的数据中心领域产品收入占比仍有进一步提升空间。
2.3、高速光模块组件收入连续两年翻倍增长,产品结构向高带宽方向升级
与此同时,宇特光电的数据中心领域产品内部结构也在升级。宇特光电的数据中心领域产品包括预制成端连接器与高速光模块光微连接组件等。
根据招股书数据,2023-2025年,宇特光电的高速光模块光微连接组件收入分别为1,325.28万元、3,596.14万元、7,220.41万元,连续2年实现翻倍增长。
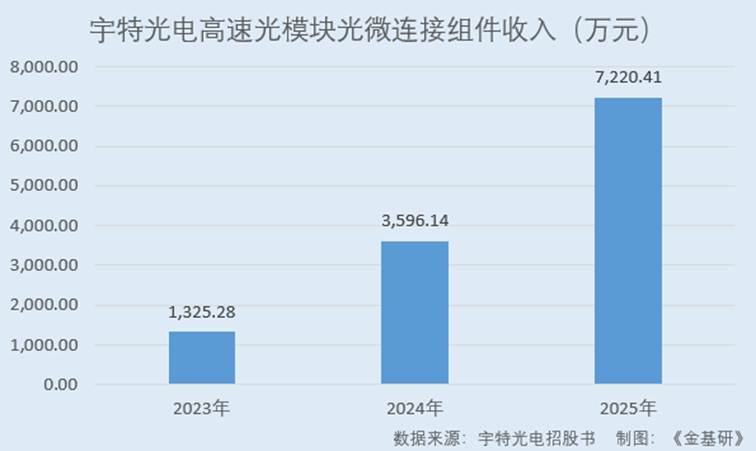
2023-2025年,宇特光电的高速光模块光微连接组件销量分别为98.14万个、231.12万个、412.03万个,单价分别为13.50元/个、15.56元/个、17.52元/个。销量和单价同步提升,说明下游客户对宇特光电的高速光模块组件需求不仅在放量,也在向更高规格产品升级。
在预制成端连接器方面,亦呈现量价齐升趋势。2023-2025年,宇特光电的预制成端连接器销量分别为94.78万个、112.73万个、123.05万个,单价分别为60.37元/个、69.12元/个、83.02元/个。
产品结构优化带动单价提升,进一步增强了宇特光电在数据中心高速光连接领域的盈利质量。
综上,宇特光电的数据中心领域产品收入三年CAGR达55.54%,占比超过五成,相关产品量价齐升,其成长逻辑已切换至AI算力赛道。随着算力集群向更高速率跨代升级,宇特光电有望在光连接这一赛道持续释放增长动能。
三、核心技术产品收入占比超99%,全流程制备与亚微米级制造构筑工艺护城河
在数据中心业务高速增长的背景下,宇特光电的成长并非仅由需求红利驱动,其背后是其对光连接技术的长期深耕。从传统光纤接入到AI算力高速光互连,宇特光电始终以核心技术为锚,将技术优势转化为产品竞争力,为筑牢工艺护城河、布局下一代技术奠定了坚实基础。
3.1、以创新驱动破解行业痛点,12项核心技术贡献收入占比超过99%
凭借多年的研发投入与技术沉淀,宇特光电掌握了12项核心技术,已取得141项专利,其中发明专利21项。
在数据中心领域,宇特光电前瞻布局高密度光互连多芯连接技术的研发,掌握双芯/多芯光纤耦合、极性转换技术及高速光模块内多芯阵列封装技术等核心技术,为数据中心设备间互连与模块内光连接提供了高可靠、多样化的连接方案。
在光纤接入领域,宇特光电自主研发的第三代光连接技术“光纤熔端技术”,大幅缓解了国内光纤光缆现场端接存在的易用性差、可靠性低、效率不高等痛点。2023年,宇特光电的光纤熔端连接器产量达1.5亿只,国内细分市场占有率高达45.68%,全球市场占有率达16.20%,在国内市场占据领先地位。
在光电混合连接方向,宇特光电专注光电混合连接器技术研发和布局,通过光电混合连接器集成光单元与电单元,在为光网络设备提供信号传输的同时,也解决了网络建设中设备供电难题,成为解决5G及FTTR(光纤到房间)覆盖难题的方案之一。
2023-2025年,宇特光电核心技术产品收入占比分别为99.79%、99.83%、99.83%,始终保持在99%以上。这表明宇特光电已实现科技成果的高效转化,核心技术不仅是研发层面的突破,更已成为其收入增长的直接来源,充分体现了“以创新驱动破解行业痛点”的经营逻辑。
3.2、全流程制备与亚微米级精密制造,构筑工艺护城河
如果说核心技术突破解决了“做什么”的问题,那么全流程垂直整合与亚微米级精密制造能力,则解决了“如何稳定、规模化地做出来”的问题。宇特光电的技术优势不仅体现在核心技术上,更体现在制造工艺层面。
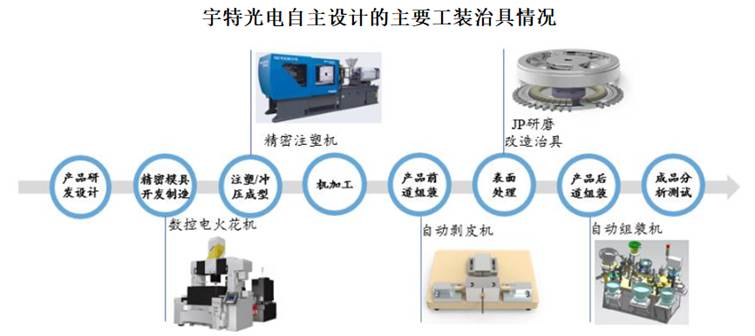
相较于光连接行业内多数专注于单一加工、单一组装环节的企业,宇特光电搭建起涵盖研发设计、精密模具开发、注塑成型、冲压成型及全流程定制化量产的垂直整合产业链闭环,是国内少数具备完整光连接器件自研自产能力的民营科技企业。
这种全链条自主可控的模式,意味着宇特光电对从原材料到成品的每一个工艺环节都拥有直接控制权,这正是高精度制造得以稳定复现的前提。在这一制造体系之下,宇特光电的加工精度已跨入“亚微米级”,检测精度更是达到了“纳米级”。
为支撑这一精度水平,宇特光电通过引入国际顶尖设备,针对产品种类、产品系列和客户设备工艺特点,设计出特有的工艺组合以优化生产流程,在精密模具制造、注塑成型、产品组装等核心工艺环节实现智能化生产。同时,宇特光电不断优化各类生产设备,并自主设计了自动剥皮机、JP研磨改造治具、自动组装机等多种工装治具,在规模化生产中持续提升产品良率。
3.3、研发投入三年CAGR为18.16%,布局下一代光连接技术
在筑牢工艺壁垒的同时,宇特光电深知,技术领先才是穿越周期的根本动力。作为国家级专精特新“小巨人”企业、高新技术企业,宇特光电重视研发创新,持续加大研发投入。
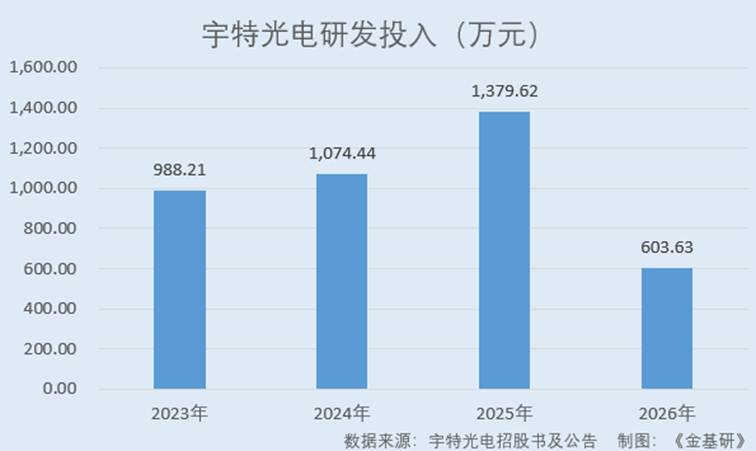
根据招股书数据,2023-2025年及2026年1-6月,宇特光电的研发投入金额分别为988.21万元、1,074.44万元、1,379.62万元、603.63万元,最近三年CAGR为18.16%。
截至2025年末,宇特光电的研发人员占比为8.00%,其中4位核心技术人员均直接或间接持有其股份,合计占上市前总股本的2.60%。核心技术人员持股有助于绑定长期利益,稳定研发团队,为持续技术创新提供组织保障。
2025年,宇特光电的研发项目包括“800G预端接光缆”(已结项)、“1.6T光模块微连接组件的研发”(研发中)、“CPO微连接组件的研发”(研发中)等多个与数据中心高速光互连直接相关的项目,技术储备覆盖当前主流及下一代光连接技术。
总的来说,从12项核心技术贡献超99%收入,到垂直整合与亚微米级制造构筑工艺壁垒,再到加码研发、布局下一代光连接技术,宇特光电已形成“技术突破-工艺落地-持续迭代”的良性循环。这种以创新驱动、以工艺为保障的发展模式,为宇特光电业绩的持续增长提供了支撑。
四、与光通信头部企业合作关系稳固,在手订单结构多元且突破3亿元
凭借核心技术突破与全流程精密制造能力,宇特光电已构筑起坚实的技术与工艺壁垒。然而,技术优势最终需经市场验证。凭借近二十年深耕,宇特光电将技术势能转化为客户信任与订单增长,在数据中心与光纤接入领域构建起稳固的客户生态,为业绩持续增长打开空间。
4.1、客户资源优质稳定,覆盖数据中心与光纤接入领域头部企业
作为国内光纤连接器领域的重要企业,宇特光电的产品线覆盖数据中心、光纤接入两大核心场景,并向医疗、新能源、车载通信等新兴领域拓展。
在数据中心领域,凭借领先的技术实力和产品性能,宇特光电已与光迅科技、长飞光纤、亨通光电等国内头部光通信企业建立长期稳定的合作关系,相关产品已广泛应用于阿里巴巴、腾讯、字节跳动等全球顶级互联网企业的数据中心。
在光纤接入领域,宇特光电的产品已深度服务于家庭、园区及政企用户的光通信网络建设,并与中国电信、中国联通、中国移动等大型运营商及设备商保持了长期稳固的合作关系。
海外市场方面,宇特光电产品已成功进入ROSENBERGER DOMEX等国际知名企业的供应链体系。2026年上半年,宇特光电境外收入为2,256.92万元,同比增长28.15%。
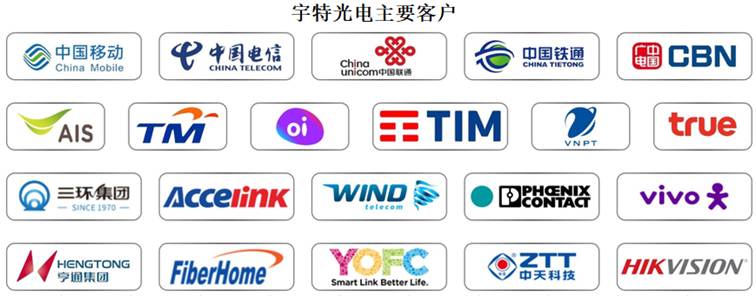
上述客户群体具备显著的规模优势与持续增长的采购需求,为宇特光电业绩的稳健增长提供了有力支撑。
4.2、定制化生产叠加供应链差异化优势,构筑客户粘性壁垒
对宇特光电而言,客户粘性不仅来源于长期合作关系,还来源于还来源于产品端的定制化能力与供应链端的快速响应及成本控制能力。
在产品端,宇特光电的产品线包括FC型、SC型、LC型等在内的不同接口形式,可根据客户的实际需求进行定制化生产,且品类丰富能够适用不同市场主体的需求。这种定制化能力使宇特光电能够嵌入客户的产品体系,成为客户供应链中难以替代的一环。
在供应链端,宇特光电相对国内外竞争对手均具备差异化优势。
与国外竞争对手相比,宇特光电在国内拥有完整的生产链,能够从设计、生产源头及时响应客户需求,有效缩短交货周期,更好地服务客户。与国内竞争对手相比,宇特光电兼具成本和技术优势:既能以较低成本完成全流程制造、保障质量,又能从设计生产源头提供定制化产品及光连接综合解决方案,满足各类定制化需求,增强客户粘性。
4.3、新客户拓展取得阶段性突破,在手订单总额超过3亿元
在巩固与主要客户战略合作的同时,宇特光电积极开拓国内外优质客户资源,并已取得阶段性突破,客户结构持续优化。
在国内市场,宇特光电与海信集团旗下企业积极接触,部分产品已进入样品测试或小批量验证阶段,客户导入工作稳步推进。在海外市场,宇特光电保持与罗森博格(Rosenberger)、LATINOTCA.COM.S.A等知名客户的稳定合作,上述客户将为宇特光电打开海外市场的广阔空间。
截至2026年6月5日,宇特光电在手订单总额达3.13亿元,同比增长超过200%。来自罗森博格、中国电信、中国移动、亨通光电、中兴通讯、长飞光纤等多家重要客户的滚动订单金额合计超过6,000万元,订单结构呈现多元化特征,业绩基础稳定。
简言之,宇特光电以优质的头部客户资源为基石,以定制化能力与供应链差异化优势构筑粘性壁垒,并持续拓展新客户、优化订单结构。在手订单超3亿元、同比增长逾200%,这一多元且充沛的订单储备不仅印证了市场对宇特光电技术实力的认可,也为其业绩增长打下了坚实基础。
五、ROE连续三年超过19%,募资扩大产能打开成长天花板
凭借稳固的头部客户合作与超3亿元在手订单,宇特光电展现出突出的市场拓展能力。然而,订单的持续交付与业绩释放,终究需要产能与盈利质量的双重支撑。当前,宇特光电的产能趋于饱和,随着募投项目落地,其产能瓶颈有望破解,为业绩增长打开新空间。
5.1、近三年,营收与归母净利润逐年增长,ROE持续高于19%
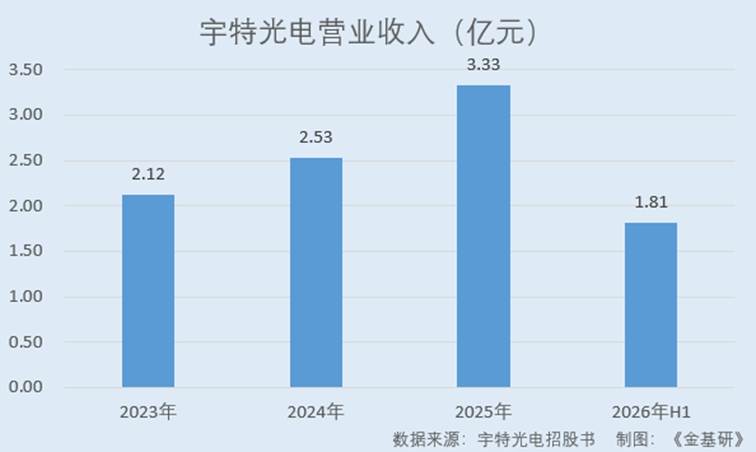
根据招股书数据,2023-2025年,宇特光电的营业收入分别为21,218.63万元、25,318.86万元、33,324.44万元,CAGR为25.32%;归母净利润分别为4,186.71万元、4,644.71万元、6,916.95万元,CAGR达28.53%。
在业绩增长的同时,宇特光电的盈利质量同样保持较高水平。2023-2025年,宇特光电的ROE分别为20.83%、19.07%、22.82%。
2026年1-6月,宇特光电实现营业收入18,132.89万元,同比增长4.14%;实现归母净利润3,689.57万元,较上年同期下降1.21%;ROE为10.32%,,这属于阶段性表现,并不改变其长期盈利能力。
需要说明的是,2024年下半年宇特光电河南生产基地投产后,产能未进一步扩张,生产线处于满负荷运转状态,对业绩增长形成暂时性约束,使得2026年上半年营业收入增长有限。同时,基于对未来产能大幅提升的预期,2026年上半年宇特光电前瞻性布局并采取了积极主动的市场拓展策略,这是利润波动的主要原因。
5.2、募投项目预计2026年底至2027年初投产,助力打开成长空间
为破解产能瓶颈,宇特光电于2026年一季度在安徽宿州布局第三生产基地,聚焦400G/800G高速光模块组件的规模化制造。2026年8月以来,宇特光电的安徽生产基地逐步投产,其产能压力得到缓解。
本次上市,宇特光电拟募集资金用于“光纤连接器生产基地建设项目”“光纤连接器研发中心建设项目”。
其中,“光纤连接器生产基地建设项目”总投资1.93亿元,将显著提升宇特光电在光连接产品领域的产能和技术水平。目前,该募投项目建设已稳步推进,预计2026年底至2027年初投产。
“光纤连接器生产基地建设项目”建成后,不仅能够满足现有客户的订单需求,还将为宇特光电开拓新的市场空间提供产能保障,进一步巩固其在细分领域的行业地位。随着新建产能的陆续释放,宇特光电的营业收入有望快速增长。
5.3、发行市盈率低于行业平均及可比公司均值,战略配售引入产业链核心企业
本次登陆北交所,宇特光电的发行价格为13.75元/股。以2025年度经审计的扣除非经常性损益后归母净利润计算,发行前市盈率为11.24倍,发行后摊薄市盈率为14.99倍。
截至2026年9月16日,中证指数有限公司发布的“C39计算机、通信和其他电子设备制造业”最近一个月平均静态市盈率为73.59倍。同行业可比上市公司中,剔除极值后, 2025年静态市盈率均值为34.39倍。
本次发行战略配售引入7名战略投资者,合计认购530万股,认购总金额约7,287.5万元。其中,亨通集团认购200万股,长飞光纤认购40万股,中信科资本认购50万股。
亨通集团是国内光纤光缆行业的重要企业,长飞光纤是全球领先的光纤预制棒及光纤光缆供应商,中信科资本背靠中国信科集团在光通信领域的产业资源。上述产业投资者的战略配售,是对宇特光电在光连接领域核心竞争优势的认可。
产业资本的参与不仅带来资金支持,更可能在客户协同、供应链合作、市场拓展等方面产生潜在联动。对于一家处于AI算力基建上游的光连接企业而言,产业股东入股有助于增强其供应链稳定性。
概而言之,宇特光电近三年业绩稳健增长,ROE持续高位,盈利质量可靠。2026年上半年的营收增速放缓,主要源于产能瓶颈;净利润波动主要受前瞻性市场投入影响。随着产能的逐步释放、产业链核心战略投资者的引入,宇特光电的成长空间有望进一步打开。
六、结语
综上所述,宇特光电的成长逻辑已清晰锁定AI算力基建赛道。从行业趋势看,万卡集群重构数据中心网络架构,单机柜光纤连接密度呈几何级增长,光纤连接器需求增速显著超越数据中心规模扩张速度。从企业基本面看,宇特光电800G产品已实现量产、1.6T产品具备批量交付能力,数据中心业务收入占比从2023年的36.21%提升至2025年的55.75%,高速光模块组件连续两年翻倍增长,产品结构持续向高带宽方向升级。
随着安徽生产基地逐步投产及募投项目落地,宇特光电的产能瓶颈有望破解,为业绩增长打开新空间。加之亨通集团、长飞光纤等产业链核心企业的战略配售入股,宇特光电在客户协同、供应链合作方面的优势将进一步强化。在AI算力基建的长期红利下,宇特光电有望凭借技术壁垒、产能扩张与产业资源协同,持续释放增长动能,巩固其在光连接细分领域的领先地位。