《金基研》 靖渊/作者 杨起超 时风/编审
近年,全球半导体产业正向先进制程与先进封装提速发展,既重塑了芯片制造的技术格局,半导体设备行业也带来了发展的机遇,对于量检测设备领域而言,先进制程与先进封装的刚性需求,对国产设备的性能、技术需要更高的要求,也换来了更多的机遇。另一方面,快速发展带动晶圆键合设备的技术驱动,国产混合键合设备的量产化也因此进一步加强。
其中,以无锡卓海科技股份有限公司(以下简称“卓海科技”)作为国内前道量检测设备细分领域的头部企业,在现有国际厂商主导地位下,以客户与技术等多重竞争壁垒,加速国产技术替代。 而近年来政策持续助力国产厂商发展,为国产半导体设备行业打开广阔的发展空间。
一、芯片国产“催生”半导体设备需求,量检测修复设备供应商业绩“起飞”
在集成电路行业迅速扩张下,国内外半导体设备、半导体量检测设备市场销售额迅速增长。政策众焦推动集成电路等重点领域关键核心技术攻关取得决定性突破,为行业发展空间带来更广阔的拓展。受益于行业发展,国内前道量检测修复设备厂商的收入持续增长。
1.1、半导体系国家战略性产业,国产芯片产量攀升催生半导体设备需求
半导体作为制造业皇冠上的明珠,是电子信息产业的核心,也是保障国家信息安全的战略性、基础性和先导性产业。而中国是全球主要的芯片消费国及生产国之一。
据国家统计局数据,2021-2025年,国内集成电路产量分别为3,594.35亿块、3,241.85亿块、3,946.8亿块、4,514.2亿块、4,842.8亿块,以此测算的2022-2025年同比增长率分别为-9.81%、21.75%、14.38%、7.28%。
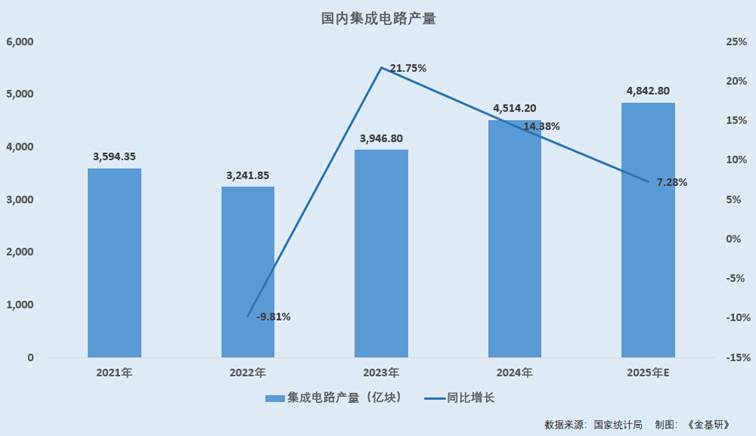
2023年,国内芯片需求量与国内芯片产量的供需缺口达37.61%,自给率较低。半导体设备作为提升芯片产量的关键基石,对填补我国芯片供需缺口,有着重要的意义。
即近几年来,国产集成电路即芯片产量持续增长。而国产芯片扩产,催生半导体设备需求。
1.2、国内半导体前道量检测设备行业高速发展,近五年销售额复合增长率17.33%
半导体设备泛指用于生产各类半导体产品所需的生产或量检测设备。按照工艺阶段,半导体设备分为前道(晶圆制造)、后道(封装测试)两大类。在晶圆制造过程中,需要通过各类型的前道量检测设备实现质量控制,实现较高的产品良品率。前道量检测设备是晶圆制造产线中不可或缺的核心设备之一。
根据SEMI数据,2016-2025年,全球半导体设备销售额分别为566.2亿美元、645.3亿美元、412.4亿美元、597.5亿美元、711.9亿美元、1,026.4亿美元、1,076.4亿美元、1,062.5亿美元、1,171.4亿美元、1,350.6亿美元,复合增长率达到14.09%。
2016-2025年,中国大陆半导体设备销售额分别为64.6亿美元、82.3亿美元、131.1亿美元、134.5亿美元、187.2亿美元、296.2亿美元、282.7亿美元、495.5亿美元、493.1亿美元、366亿美元,年均复合增长率达到25.34%。
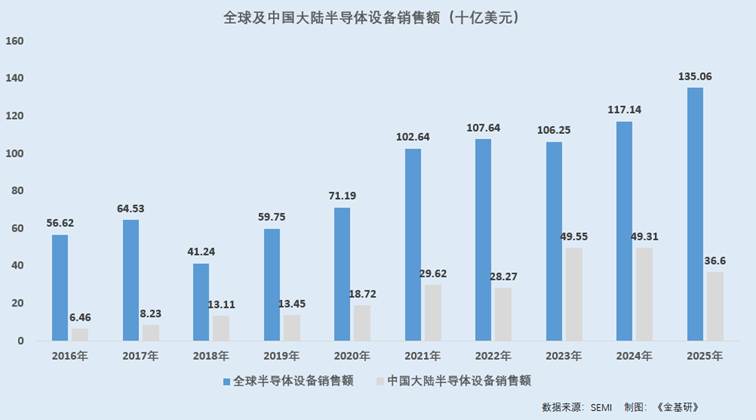
自2020年以来,国内外半导体设备销售额迅速增长。
而半导体前道设备是重要的半导体设备,占据总销售额的约90%。
根据SEMI数据,2020-2024年,全球半导体前道设备销售额分别为612亿美元、875亿美元、941亿美元、956.1亿美元、1,042.7亿美元,期间复合增长率达到14.25%。
2025-2026年,前道设备销售额预计将分别达到1,107.7亿美元、1,221亿美元。
另一面,前道量检测设备作为半导体设备的重要组成,约占半导体设备市场规模的13%。
根据QYR数据,2021-2025年,全球半导体量检测设备市场销售额分别为101.98亿美元、125.12亿美元、137.15亿美元、141.55亿美元、172.32亿美元,复合增长率为14.01%。
2021-2025年,中国大陆半导体量检测设备市场销售额分别为29.45亿美元、31.18亿美元、43.6亿美元、55.27亿美元、55.81亿美元,复合增长率为17.33%。
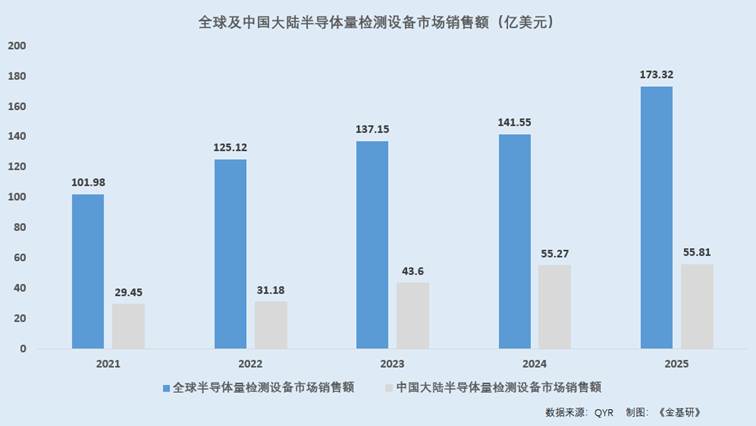
近几年来,集成电路行业迅速扩张,国内外集成电路量检测设备销售额经历了高速增长。
1.3、政策推动集成电路产业高质量发展,量检测修复设备供应商业绩持续增长
近年来,在国家对集成电路产业的大力支持下,中国内地集成电路行业蓬勃发展,行业下游晶圆厂在关键工艺节点上持续推进,多家国内领先的半导体制造企业进入产能扩张期,中国内地半导体检测与量测设备的市场处于高速发展期。
2026年3月,“十五五年”规划提到,聚焦战略必争领域和产业链供应链薄弱环节,采取超常规措施,全链条推动集成电路等重点领域关键核心技术攻关取得决定性突破,促进集成电路产业高质量发展,为推动中国经济持续向新向优向好发展做出更大贡献。
作为前道量检测修复设备供应商,2021-2025年及2026年上半年,卓海科技的营业收入分别为1.95亿元、3.14亿元、3.81亿元、4.65亿元、4.93亿元、2.18亿元,2022-2025年及2026年上半年同比增长率分别为60.76%、21.44%、21.97%、6.17%、7.4%。
综上,半导体系国家战略性及基础性产业,近几年来国产芯片产量攀升,催生半导体设备需求。前道量检测设备作为半导体设备的重要组成部分,近几年来的销售额快速增长。在此背景下,国内前道量检测修复设备主要供应商卓海科技的营业收入持续增长。
二、修复工艺水平已覆盖14nm先进制程,加码研发投入构筑技术“护城河”
前道量检测设备领域存在较高技术壁垒,需要前道量检测修复设备供应商持续加大研发投入,不断提升研发创新能力及技术水平。目前国内修复设备供应商通过持续加码研发投入,其修复设备主要技术指标达到与原厂全新设备一致水平,修复工艺提升至14nm先进制程。
2.1、前道量检测设备领域技术壁垒高,企业持续加码研发投入占比超8%
半导体设备品类众多,涉及光学、物理学、机械学等多学科技术,具有技术壁垒高、制造难度大、资金投入高等特点,需要长时间的研发和积累才能实现技术突破。
其中,前道量检测设备涉及高真空腔传输技术、光谱检测技术、快速运算技术、高精度信号检测技术等多项技术的攻关,是光学、物理学、机械学、算法等多领域学科的技术结晶,技术壁垒较高,制造难度较大。
在半导体修复设备行业,半导体修复设备供应商通过对退役设备的诊断、功能修复、精度修复、调试,使得修复后的设备达到与原厂新设备同样的验收标准,也存在存在较高技术壁垒。
作为前道量检测修复设备供应商,2021-2025年,卓海科技的研发投入金额分别为1,045.93万元、1,508.33万元、2,842.14 万元、3,369.13万元、4,036.89万元,研发投入占比分别为5.36%、4.81%、7.46%、7.25%、8.19%。
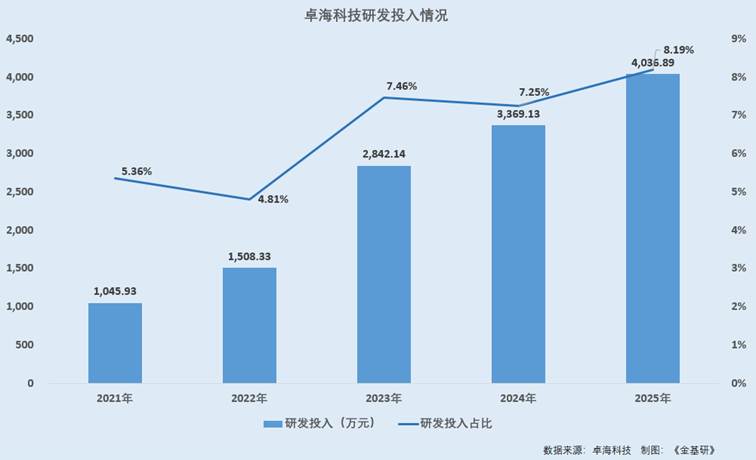
即近几年来,卓海科技持续加大研发投入金额,研发投入占比持续攀升。
2.2、专利数量大增工艺水平已覆盖14nm制程,修复设备达到原厂全新水平
在摩尔定律推动下,半导体产业技术持续迭代,前道量检测设备供应企业需要持续积累、提升技术水平,以满足下游技术发展的需求。
截至2022年6月,卓海科技称其经过多年的技术积累,形成了包括故障设备精准修复、多尺寸晶圆量检测传输、多材质晶圆量检测定位技术在内的修复技术体系,建立了能够适用多种晶圆材质、3-12英寸晶圆尺寸,最高可达32nm制程的修复工艺平台。
到了2024年3月,卓海科技为高新技术企业和国家级专精特新“小巨人”企业。经过多年持续的研发投入和工艺积累,已经形成了前道量检测设备全结构知识图谱、自适配化曲率测量激光设计技术、自适应纠偏及系统补偿算法技术、大数据缺陷识别算法技术、固态激光光路构建及扫描成像技术、深紫外固态激光设计及自校准技术等核心技术。在修复设备方面,修复工艺平台的工艺节点目前已经提升至“12英寸规格、14nm制程”,修复能力领先于国内大部分芯片产线的技术需求。
而成熟制程泛指28nm节点以上的制程,先进制程泛指28nm、14nm、7nm、5nm等制程。
从主要产品技术水平看,卓海科技的修复设备与国际原厂销售的同型号设备具有相同的性能指标和验收标准,已达到国际原厂全新设备的技术水平。其中,卓海科技修复后的S9380设备的各项主要指标,均与原厂全新设备一致。
另一面,2022-2025年,卓海科技每年新增专利数量分别为4个、24个、47个、39个。截至2025年末,卓海科技专利数量达135个、发明专利68个。
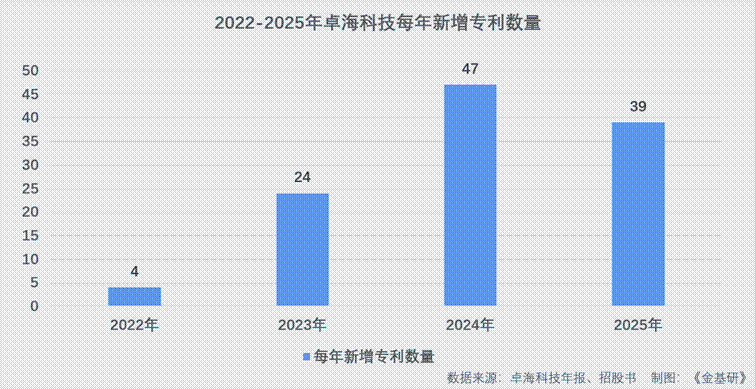
近几年来,卓海科技持续加大研发投入,修复工艺提升至14nm先进制程,专利技术也进入集中收获期数量大幅增长。
2.3、高学历研发团队提供坚实人才支撑,做好一代储备一代彰显研发前瞻性
在现代企业治理中,研发管理制度通过提高研发效率、推动技术创新、优化资源配置等途径,显著提升了企业的核心竞争力,推动了企业的持续健康发展。企业应高度重视并不断完善研发管理制度,以确保在激烈的市场竞争中立于不败之地。
在摩尔定律下,下游晶圆制造企业的工艺不断发展,代际更迭也将持续存在。当前的先进制程设备在未来将成为退役设备,修复设备供应企业也需要持续提高自身技术实力,具备更高水平的修复技术和工艺平台,进行前瞻性的技术和产品布局。
前道量检测修复设备供应商,卓海科技建立“做好一代、储备下一代、探索新一代”的创新机制,不断积累、优化技术体系,升级修复工艺平台。
另外,卓海科技创始团队有着多年的半导体设备从业经验,在投身创立卓海科技前,均系芯片产线或设备制造企业的工程师。由此,卓海科技自上而下推崇“工程师文化”,始终重视人才的培养和发展。
据卓海科技2025年年报,卓海科技已引进多名博士人才,形成了专业完整、学科交叉的研发体系,为持续创新提供坚实人才支撑。2025年末,卓海科技研发人员66人,占员工总数的比例为32.04%。研发人员中,博士6人,硕士29人。
综上,前道量检测设备领域存在较高技术壁垒,卓海科技系前道量检测修复设备主要供应商。近几年,卓海科技通过持续加码研发投入,其修复工艺提升至14nm先进制程,其修复设备主要技术指标达到与原厂全新设备一致水平,专利技术数量大幅增长进入集中收获期。而卓海科技多年来重视人才培养,打造高学历研发团队为其提供坚实人才支撑。
三、头部企业依托长三角构建客户壁垒,市占率持续攀升“强者恒强”
前道量检测设备是保障芯片制造芯片产线良品率和生产效率的关键设备,前道量检测设备市场具备较高的客户壁垒。长三角作为国内半导体生产基地及产业集聚地,产业集群效应显著。前道量检测修复设备企业依靠位于长三角的区位优势,形成客户资源优势,持续提升市场占有率,头部效应显著。
3.1、长三角汇聚全国55%半导体百强企业,位于长三角具备区位优势
纵观国内半导体产业,长三角半导体产业集群覆盖设计、制造、封测、设备材料全产业链,是国内产业成熟度与产能规模最高的地区。
据赛迪顾问《2024长三角半导体产业地图》,长三角“三省一市”已集聚全国55%的半导体百强企业,其中上海23家、江苏18家、浙江11家、安徽3家,形成了国内密度最高的功率器件及封测集群,包括芯联集成、华虹宏力、士兰微、华润微、中芯国际、长电科技等头部企业。
作为全国重要的半导体生产基地及产业集聚地,长三角地区拥有较为完整的半导体产业链,基础设施全面、交通物流发达,为行业内企业开发、服务优质客户创造了良好条件。同时,长三角地区优秀高校及科研机构密集,有利于半导体企业引进优秀人才、加强技术交流。
作为前道量检测修复设备,卓海科技位于无锡市新吴区,地处长三角半导体产业集群地区,具有区位优势。
3.2、客户黏性大且行业存客户壁垒,优质客户资源为业绩增长奠定基础
作为半导体设备的主要组成部分,前道量检测设备是贯穿晶圆制造各工艺环节,保障芯片制造芯片产线良品率和生产效率的关键设备。
客户对前道量检测设备供应商的产品品质及服务水平要求较高。同时,为保证芯片产线运营的稳定性,客户通常倾向于与具备良好合作基础的合格供应商保持长期合作。由此,前道量检测设备市场具备较高的客户壁垒。
即前道量检测设备市场具有客户粘性大,存在客户壁垒的特征。
而卓海科技凭借涵盖修复设备及零部件供应、技术服务的全方位方案解决能力,持续升级修复技术体系和工艺平台,形成了包括客户A、 客户B、华虹半导体、士兰微等优质终端客户群,成为国内重要的半导体前道量检测设备供应商。
2021-2025年,卓海科技前五大客户的销售金额分别为1.3亿元、2.22亿元、2.51亿元、2.61亿元、2.58亿元,前五大客户的销售占比分别为66.78%、70.64%、66.01%、56.12%、52.25%。
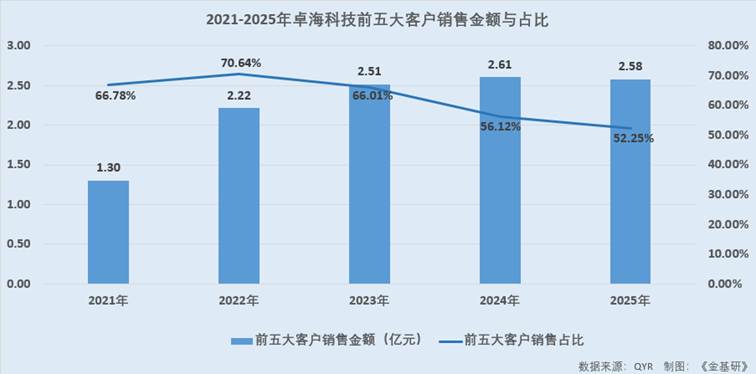
即前道量检测设备行业存客户资源壁垒,企业手握优质客户资源为业绩持续增长奠定市场基础。
3.2、量测量修复设备市场“强者恒强”,头部企业市占率及收入逐年攀升
在半导体设备领域,芯片产线客户具有着持续提升工艺节点的需求,而随着工艺节点的提升,产品复杂程度亦会有所提高,对应的修复难度也将进一步提升。而前道量检测设备属于高精密仪器,涉及光学、物理学、机械学、算法等多领域学科的交叉,修复企业须持续学习新的理论知识,并不断实现修复工艺平台的迭代,方可应对新的修复需求。
随着上游退役设备工艺节点的迭代,传统的小型修复企业由于技术经验少、业务范围窄、研发能力弱,将逐渐不能适应新的行业环境,而头部企业具备长期的修复行业经验,对市场上主流机型均有所布局,且有能力不断迭代修复工艺平台,因而竞争优势将在未来不断凸显,从而获得更多的市场份额。
而相对于原厂修复部门,国内头部修复企业通过技术追赶,逐渐缩小技术差距,并通过供应链的培育、核心组件及零部件的研发等方式,形成自身的竞争优势。此外,头部修复企业对市面上各类品牌的产品均有所研究,而原厂修复部门往往仅专注于自身品牌产品的修复,在技术路线广度方面,头部修复企业亦存在一定的优势。在上述背景下,头部修复企业对于原厂修复业务替代,亦会不断持续。
即在修复设备市场,技术迭代能力强、修复经验丰富的头部企业的优势地位将更加明显。
据沙利文、海通证券整理数据,2018-2023年,卓海科技在我国前道量检测修复设备市场占有率分别为2.07%、2.77%、3.06%、4.9%、6.91%、7.73%。
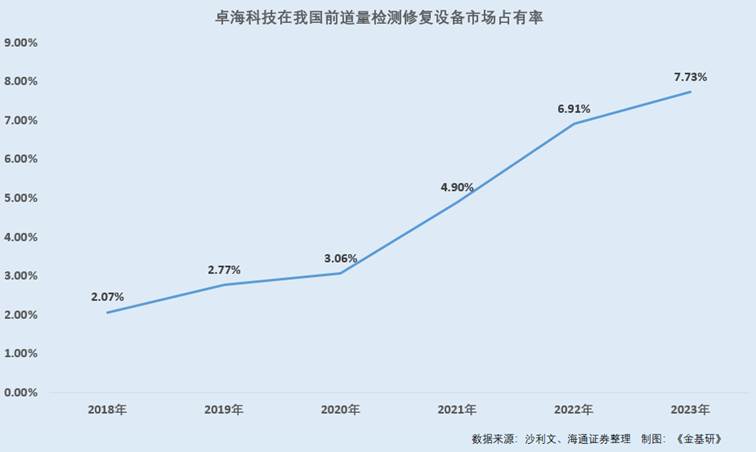
期间,卓海科技通过不断开展与原厂修复部门的竞争,市场占有率持续提升,已由2018年的2.07%增长至2023年的7.73%。
依靠先进的修复技术,卓海科技不断提升行业市场占有率,截至2025年3月已经成为全球前三、全国第一的前道量检测修复设备企业。
2021-2025年,卓海科技的营业收入分别为1.95亿元、3.14亿元、3.81亿元、4.65亿元、4.93亿元。期间,卓海科技的营业收入持续增长,累计增长了152.8%。
简言之,前道量检测设备市场具备较高的客户壁垒,且半导体产业集群效应显著。前道量检测修复设备企业卓海科技依靠位于长三角的区位优势,形成客户资源优势。且在头部效应显著的在修复设备市场,卓海科技的市场占有率及营收规模不断提升,展现“强者恒强”实力。
四、前道量检测设备国产化率持续提升,修复设备龙头构建多重竞争优势
近年来,前道量检测设备国产化率持续提升,国产厂商凭借其自研技术正在突破国际垄断。国内前道量检测修复设备龙头,在退役设备储备、产品品类形成竞争优势,且可提供稳定运维服务解决客户痛点形成竞争壁垒。
4.1、前道量检测设备长期由国际厂商垄断,政策扶持下国产化率持续提升
长期以来,全球半导体设备市场主要被美国、日本、荷兰企业所主导,行业呈现高度垄断的竞争格局。根据VLSI Research统计,2020年,全球前五大半导体设备制造企业占据了全球半导体设备市场约65.5%的市场份额。
同样地,前道量检测设备供应市场呈现高度集中的格局,全球前道量检测设备供应市场长期由KLA、AMAT、Hitachi等少数国际龙头企业主导,其市场占有率曾分别为52%、12%、11%,其他企业市场份额合计仅25%。
而国内由于半导体产业起步相对较晚,前道量检测设备的国产化率较低。根据沙利文数据,2016-2021年,国产前道量检测设备占比分别为0.66%、0.71%、1.04%、1.65%、2%。到了2023年,前道量检测设备的国内企业的市场份额约为5%。
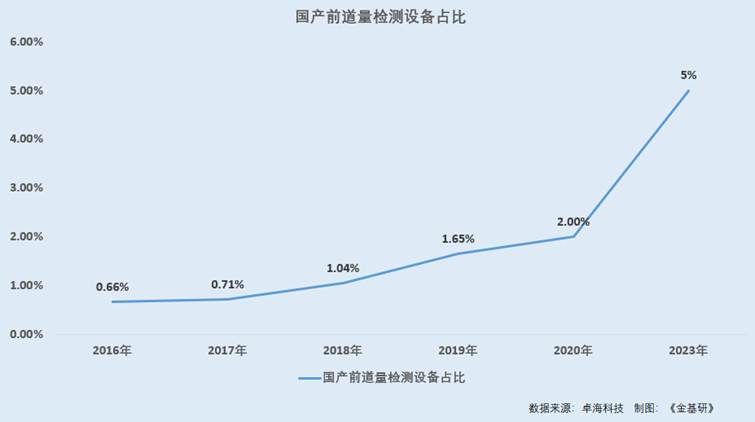
截至2025年,国内先进制程的前道量检测设备市场,主要被KLA、AMAT等国际龙头企业的新设备部门所占据,而成熟制程市场,主要被上述国际龙头企业的修复部门所占据。前道量检测设备行业,仍属于我国的产业优势相对较弱的领域。
近年来,得益于中国半导体全行业的蓬勃发展和国家近年来对半导体产业持续的政策扶持,行业下游晶圆厂在关键工艺节点上持续推进,多家国内领先的半导体制造企业进入产能扩张期,中国内地半导体检测与量测设备的市场处于高速发展期。
根据YOLE数据统计,2025年中国内地半导体检测与量测设备市场规模达到44.5亿美元,2020年至2025年中国内地半导体检测与量测设备市场规模的年均复合增长率为19.46%。
即前道量检测设备市场高度集中,长期由国际厂商垄断。近几年受益于国内半导体产业迅速发展及政策扶持,前道量检测设备的国产率持续提升。
4.2、每年超七千台退役设备原料供应充分,提前储备战略保障订单转化
根据全球知名半导体退役设备贸易商Surplus GLOBAL(14070.KS)年度报告,如果晶圆制造企业由于新工艺设计、某些工艺的变更等导致设备利用率降低,则会向市场投标出售设备;全世界每年约有7,000-8,000台半导体专业退役设备出售。
作为国内前道量检测修复设备龙头,卓海科技向市场采购退役设备进行修复,而后将修复后的设备出售给客户。
基于修复业务的发展,卓海科技提前储备了较大规模、多种品类的退役设备,涵盖KLA、AMAT、Hitachi等主流设备品牌,截至2024年末,其中90nm以下的设备占比85.64%,45nm及以下的设备占比51.06%,工艺节点领先于我国主要芯片产线的现时需求。较大规模、多品类退役设备作为“战略物资”,是卓海科技相对于其他竞争者的重要优势。上述退役设备为卓海科技修复业务发展提供原材料支持,保障了在手订单可以顺利转化为业绩增长。
2022-2024年,卓海科技的修复设备产量分别为58台、46台、46台,销量分别为58台、45台、47。
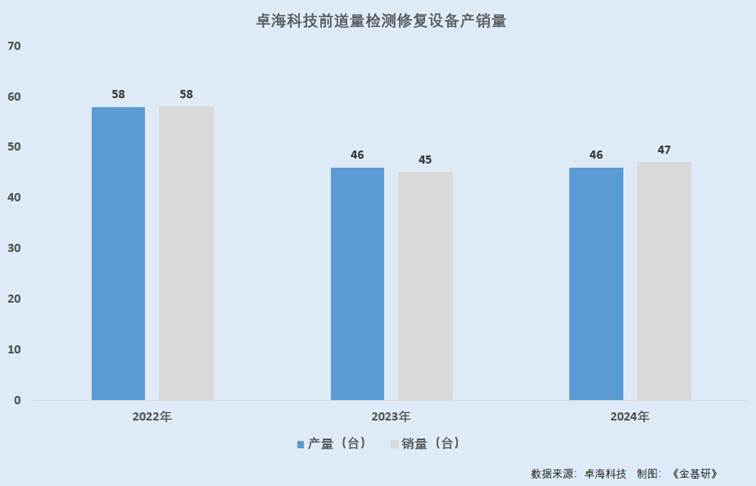
即全球每年超七千台半导体退役设备,为卓海科技修复业务发展提供原材料支持。而卓海科技提前储备了较大规模、多种品类的退役设备,保障在手订单顺利转化。
4.2、修复设备品类全面覆盖主流需求,运维服务解决客户痛点构建壁垒
对于修复业务来说,由于前道量检测设备品种繁多,主流品牌亦存在不同的技术路线,亦需要竞争者花费大量的时间进行研究积累,才能掌握不同品牌、不同型号的产品修复能力。
经过多年的技术沉淀和经验积累,卓海科技目前已具备KLA、AMAT、Hitachi等行业主流品牌,以及大部分主流型号的前道量检测设备的修复能力。依靠更齐备的产品品类,公司与普通竞争对手相比,可以更全面地响应下游芯片产线需求,提供对应的修复设备支持,从而具备产品品类优势。
另一面,前道量检测设备属于高精密仪器,在使用过程中,需要及时维护,若发生故障,则可能影响到下游芯片产线的稳定生产,极端情况下,还会导致下游芯片产线出现大幅减产,甚至停工的风险。因此,下游芯片产线在采购设备,不仅要求供应商提供符合验收标准的设备,还会要求供应商对设备有持续的运维服务能力。
在从事修复设备销售业务之前,卓海科技创始团队就已经积累了多年的运维经验。依靠技术理解和经验积累,卓海科技可以为下游芯片产线提供稳定的运维服务,解决客户的需求痛点,建立了自身的运维服务优势。
稳定的运维服务能力,也从另一个角度体现了公司修复技术的全面性。公司购入退役设备后,并不仅仅满足于将退役设备“修好”,还会开展对设备机理的全方位研究,上述工作保障了公司产品在销售后,对于其他各类故障亦具备相关的修复能力,从而相对其他竞争对手建立起运维服务壁垒。
综上,前道量检测设备市场,长期由国际厂商垄断。在政策扶持下,近几年前道量检测设备的国产化率持续提升,市场快速发展。卓海科技作为前道量检测修复设备供应商,提前储备了较大规模、多种品类的退役设备,以确保原材料的供应,保障在手订单顺利转化。此外,卓海科技产品品类全面可覆盖主流需求,且可提供稳定运维服务,多重竞争优势为修复设备业务护航。
五、盈利能力承压营收增长现韧性,布局“自研设备”打造第二增长曲线
近年来,卓海科技盈利能力承压,而营业收入保持增长展现成长韧性。前道量检测修复设备供应商同时布局自研设备业务,形成“修复+自研”的双线发展模式,打造新业绩增长点。
5.1、净利润、盈利能力承压,营业收入保持增长展现成长韧性
在现代市场竞争中,若市场供求关系发生不利变化,企业或未能及时有效应对市场竞争等,可能导致公司市场地位下降,进而使得毛利率水平波动加大或下降。
2021-2025年及2026年上半年,卓海科技的营业收入分别为1.95亿元、3.14亿元、3.81亿元、4.65亿元、4.93亿元、2.18亿元,2022-2025年及2026年上半年同比增长率分别为60.76%、21.44%、21.97%、6.17%、7.4%。
2021-2025年及2026年上半年,卓海科技的净利润分别为0.77亿元、1.19亿元、1.32亿元、1.04亿元、0.73亿元、0.19亿元,2022-2025年及2026年上半年同比增长率分别为54.64%、10.68%、-21.6%、-29.88%、-27.95%。
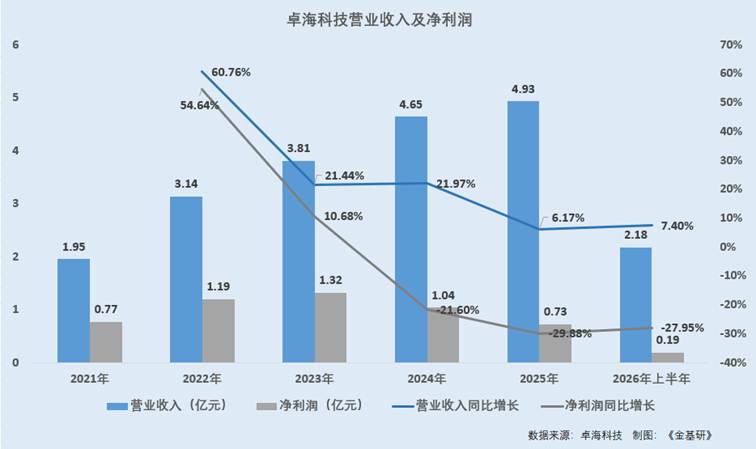
2021-2025年,卓海科技的毛利率分别为63.07%、60.58%、59.86%、46.56%、37.57%,加权平均净资产收益率分别为39.97%、25.76%、22.81%、14.88%、9.16%。
近年来,卓海科技净利润、毛利率等持续下滑,盈利能力承压。而期间,卓海科技的营业收入持续保持增长态势,展现业绩增长韧性。
5.2、修复厂商布局“修复+自研”双线发展,打造业绩第二增长曲线
自设立以来,卓海科技持续深耕前道量检测设备领域,形成了修复设备、自研设备、核心组件及零部件、芯片产线运维及技术服务的多层次产品平台。
其中,修复设备,主要指经专业修复后,形成的与全新出厂设备技术规格完全一致的合格产线设备。2022-2024年,卓海科技修复设备的收入分别为2.99亿元、3.5亿元、4.28亿元,占主营业务收入比例均超90%。
同时,卓海科技秉承“修研并举,双线发展”的发展模式,在修复业务板块持续发展的同时,自研业务板块亦高速成长。2022-2024年,卓海科技的自研设备收入分别为0元、509.65万元、1,214.96万元,占主营业务收入比例分别为1.37%、2.62%。
2022-2024年,自研设备每年新增销售订单分别为293.36万元、1,020.71万元、1,919.69万元;每年签约合作客户数量分别为3个、8个、19个。
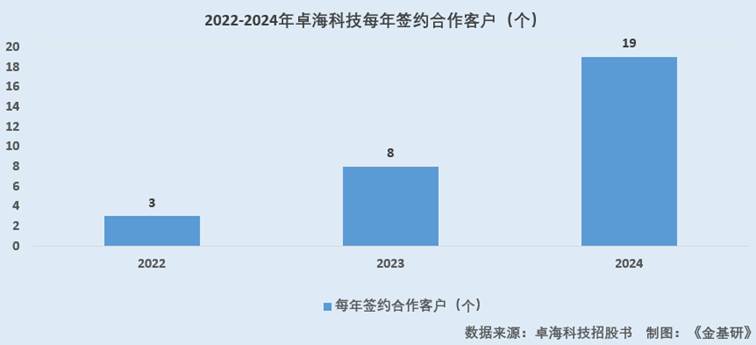
截至2026年6月末,卓海科技成功实现应力测量设备、方块电阻测量设备、反射光谱膜厚测量仪等自研整机的产业化。其中,方块电阻测量设备已通过14nm先进制程节点的客户验证,自研业务将持续高速发展。
即作为前道量检测修复设备供应商,卓海科技形除了修复设备业务外,同时开拓自研设备业务,成“修复+自研”的双线发展模式。自研设备实现销售以来收入高速增长,或带来新业绩增长点。
5.3、投资10亿元项目奠基,“扩产+研发”双重布局注入发展新动能
2025年9月,卓海科技芯片量检测设备研发及产业化项目正式奠基,为企业高质量发展注入强劲动能。
此次奠基的卓海科技芯片量检测设备研发及产业化项目总投资10亿元,将建设具备研发与生产一体化功能的先进半导体设备制造基地,项目达产后将形成年产80台半导体前道量检测设备的生产规模。
项目投产后,有助于卓海科技实现持续高质量发展的战略规划和长期布局,满足其不断深耕主营业务、扩大产能、保持企业竞争力的需要。新厂房的奠基,是卓海科技扩大生产规模、提升研发技术的重要举措,或系其迈向第二次腾飞的关键起点。
综上,近年来,卓海科技盈利能力承压,而营业收入保持增长展现成长韧性。作为前道量检测修复设备供应商,卓海科技形除了修复设备业务外,同时布局自研设备业务,形成“修复+自研”的双线发展模式。近年来,自研设备收入高速增长或成新业绩增长点。
六、结语
综上所述,得益于集成电路行业的快速发展,半导体前道量检测设备销售额增长迅速。同时在国家政策推动下,国内半导体前道量检测设备国产化率持续提升,市场销售额快速增长。作为国内前道量检测修复设备主要供应商,卓海科技的营业收入持续增长。
多年来,卓海科技持续加码研发投入构筑技术“护城河”,其修复设备达到与原厂全新设备一致技术水平,且修复工艺提升至14nm先进制程。同时,卓海科技依托位于长三角的区位优势,形成客户资源,持续提升市场占有率,其修复设备业务具备多重竞争优势,头部效应显著。另一面,卓海科技持续布局自研设备业务,打造新业绩增长点。