《金基研》易博/作者 杨起超 时风/编审
在消费升级与标准升级的双重驱动下,国内羽绒行业正迎来从“量增”到“质升”的结构性变革。下游羽绒服市场规模持续扩容、消费高端化趋势显著,军需与户外装备等新兴赛道需求快速增长,为羽绒行业打开广阔的增量空间。与此同时,2026年9月羽绒行业新国标正式实施,在产品分类、环保限量、绒子定义等方面系统性重构,推动行业竞争逻辑从价格转向质量与合规,加速中小企业出清,头部企业有望持续扩大市场份额。
作为具有综合竞争力的羽绒材料生产企业,安徽古麒绒材股份有限公司(以下简称“古麒绒材”)凭借产品结构优化、核心指标领先、精益化管理与技术创新,实现了营收规模稳健增长,毛利率与ROE显著高于行业均值。古麒绒材与多领域的头部客户合作方式不断深化,构建“民用+军用”双轮驱动格局。此外,古麒绒材以“技术研发+绿色制造” 为双引擎,构筑可持续发展壁垒,在行业格局重塑中展现出显著的综合竞争力。
一、需求扩容与标准升级双轮驱动,多功能复合羽绒打开增量空间
当前,国内羽绒服市场规模持续扩容,消费升级趋势显著;军需与户外装备等新兴赛道需求快速增长,为羽绒行业带来良好发展机遇。与此同时,羽绒行业新国标实施,推动竞争逻辑从价格转向质量与合规。在技术迭代与国产高端替代加速的背景下,羽绒材料正迎来结构性增长机遇,头部企业有望持续扩大市场份额。
1.1、下游羽绒服市场规模扩容且消费高端化,军需与户外装备赛道需求快速增长
根据嘉世咨询数据,2020-2024年,国内羽绒服行业市场规模分别为1,302亿元、1,523亿元、1,695亿元、1,860亿元、2,270亿元,CAGR为14.91%。
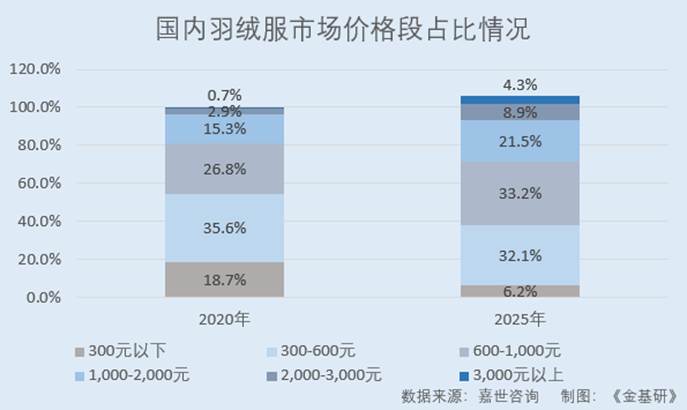
同时,国内羽绒服市场价格段结构呈明显消费升级特征,低端市场持续萎缩,中高端市场稳步扩容。其中,300元以下低端产品占比从2020年的18.7%降至2025年的6.2%,1,000-2,000元中高端产品占比从15.3%增至21.5%,2,000元以上高端产品占比从3.6%升至13.2%。
羽绒产品在国内军需、户外装备等领域的应用,将成为未来增长亮点。
军需被装是羽绒材料应用中准入门槛高、增长确定性强的细分赛道。近年来,随着军队装备改革不断深化,羽绒产品凭借轻、柔、暖的天然优势,开始在军需防寒服等领域广泛应用。未来,随着军需被装需求的持续扩大,羽绒行业也将迎来新的发展机遇。
根据北京体育大学联合美团研究院等机构发布的数据,2025年国内户外运动消费人次超8亿,消费总额突破1万亿元大关。在此背景下,户外羽绒服、睡袋等功能性产品需求持续增长。
1.2、新标准推动行业竞争逻辑转向质量与合规,头部企业有望扩大市场份额
下游需求的扩容与消费升级,对上游羽绒原料的品质提出了更高要求。然而,长期以来国内羽绒行业存在标准滞后、质量参差不齐、以次充好等问题,难以匹配中高端市场的品质诉求。在此背景下,新国标的实施恰逢其时,成为推动行业从”量增”走向”质升”的关键制度保障。
2026年9月1日起,GB/T 17685-2026《羽绒羽毛》和GB/T 10288-2026《羽绒羽毛检验方法》正式实施,分别替代2016版标准。这是羽绒行业十年来最重要的一次标准升级,在产品分类、质量要求、环保检测和标识管理等方面进行了系统性重构。
新标准首次引入两个分类维度:按加工程度分为粗洗和精洗,按生命周期分为原生、回收和再利用三类;绒子定义由“绒核长出两根及以上绒枝”调整为“绒核长出三根及以上绒枝”;原生羽绒羽毛的清洁度要求由500mm提高到600mm;首次将烷基酚(AP)和烷基酚聚氧乙烯醚(APEO)纳入环保限量管控,限量要求分别为AP<10mg/kg、APEO<100mg/kg;同时新增粉尘含量指标,并根据绒子含量等级设定相应限量。
新国标实施促使羽绒行业竞争逻辑从价格竞争转向质量竞争。羽绒行业内中小企业面临较大的工艺改造压力,需投入资金改用环保型洗涤剂、升级除尘设备及检测体系,合规成本显著上升。而已建立检测、核算和披露能力的企业无需从零开始适应新规则。具备稳定品控与合规生产能力的头部羽绒企业,有望持续扩大市场份额。
1.3、羽绒材料向多功能复合迭代,国产高端替代打开增量空间
新国标的实施为行业划定了合规底线,但合规仅是入场券。在标准趋严的背景下,羽绒材料的技术迭代与功能创新,正成为企业构建差异化竞争壁垒、实现高端替代的核心驱动力。
在消费升级与全球户外经济升温的双重驱动下,羽绒材料正从单一保暖向多功能复合方向加速迭代。传统羽绒以蓬松度、绒子含量论价,产品高度同质化;而经拒水、蓄热、抗菌等处理的羽绒,作为填充材料具备了可验证的性能指标。
当前,羽绒行业技术壁垒正不断抬高,高端产品普遍追求800+高蓬松度、防水疏水纳米处理以及抗菌低气味等复合性能,同时面料克重向38-75g/㎡的超轻薄区间集中,以适应极寒防护与轻量化出行的双重诉求。
随着国内羽绒企业在原料甄选、高清洁度加工及全链路品控上的技术突破,国产羽绒在核心指标上已具备与国际一线原料抗衡的实力。国产高规格羽绒正加速降低高端市场对进口原料的依赖。这不仅推动国内羽绒行业摆脱低端代工依赖,也为国产高端羽绒替代进口、重塑全球产业链格局、提升话语权打开了广阔空间。
综上,下游消费高端化与新兴场景拓展打开增长空间,新国标抬高合规门槛、加速中小企业出清,而多功能复合与国产高端替代则重塑竞争壁垒。具备品控、检测与研发优势的头部羽绒企业,有望在行业格局重塑中持续受益。
二、近三年归母净利润CAGR达21.00%,毛利率与ROE高于行业均值
在行业需求扩容、标准升级与材料创新的驱动下,古麒绒材凭借产品结构优化与合规优势,经营业绩实现稳健增长,盈利能力显著优于行业均值。同时,古麒绒材通过“分红+回购+激励”机制强化股东回报,为长期价值增长奠定坚实基础。
2.1、近三年,营收与归母净利润CAGR分别为12.64%、21.00%
2023-2025年及2026年1-6月,古麒绒材的营业收入分别为8.30亿元、9.67亿元、10.54亿元、5.64亿元,最近三年CAGR为12.64%;归母净利润分别为1.22亿元、1.68亿元、1.78亿元、0.93亿元,最近三年CAGR为21.00%。
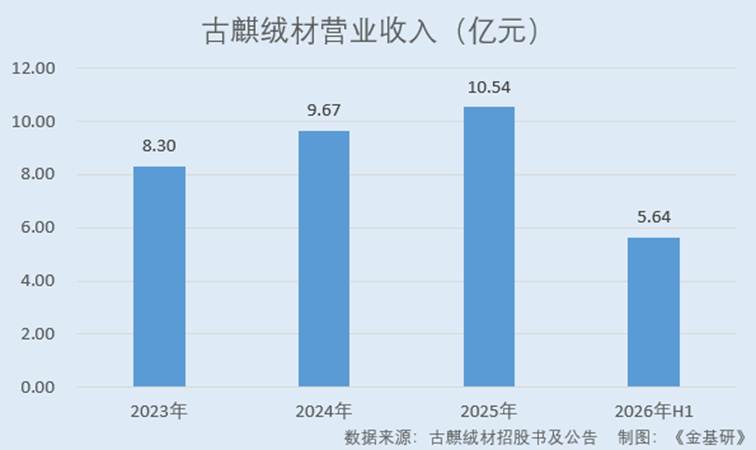
归母净利润增速显著高于营收增速,主要得益于古麒绒材持续优化产品结构,高毛利产品占比提升,从而推动整体盈利水平提高。
需要说明的是,2026年上半年,古麒绒材营收保持稳健增长,主要得益于下游核心客户订单需求稳定及鸭绒产品销量提升;归母净利润有所承压,主要受上游原料价格上涨、产品结构变化等因素综合影响。
2026年上半年,古麒绒材持续推进客户分层管理、严控逾期应收账款、优化备货节奏,经营活动产生的现金流量净额同比实现显著增长。
根据半年报数据,2026年上半年,古麒绒材经营活动产生的现金流量净额达到1.08亿元,同比增长175.21%;销售商品、提供劳务收到的现金与营业收入的比值为103.43%,表明其销售回款提速,盈利质量正在修复。
2.2、毛利率与ROE均超过行业平均水平,盈利能力突出
在保持营收稳健增长和现金流修复的同时,古麒绒材的盈利能力和财务结构也表现出优于同行的特征。
在毛利率方面,2023-2025年及2026年1-6月,古麒绒材的毛利率分别为22.07%、25.78%、24.75%、22.62%。同期,古麒绒材招股书中选取的3家同行业可比公司毛利率均值分别为20.29%、18.98%、19.78%、18.93%。
在ROE方面,古麒绒材的表现更是远超同行。2023-2025年及2026年1-6月,古麒绒材的ROE分别为17.79%、20.27%、13.56%、5.58%,而同期可比公司ROE均值分别为1.23%、3.68%、-0.19%、-0.67%。
在财务结构方面,2023-2025年及2026年1-6月,古麒绒材的资产负债率分别为38.07%、35.30%、24.13%、28.94%,而同期可比公司资产负债率均值分别为42.11%、42.24%、40.65%、42.02%。
2.3、构建“分红+回购+激励”回报机制,打造价值共创共享生态
在盈利能力与财务结构提供支撑的基础上,古麒绒材构建了“现金分红+股份回购+股权激励”三维回报机制,分红体现即期股东回报,回购传递价值维护信号,股权激励则将核心团队利益与企业长期发展绑定。由此,古麒绒材初步形成股东、员工与企业价值共创、利益共享的良性生态。
2026年7月,古麒绒材实施了2025年度利润分配,每10股派发现金红利1.30元(含税),现金分红总额2,600万元。
2026年4月,古麒绒材基于对未来发展的信心与及自身长期价值的认可,为维护广大投资者利益,推进股份回购。截至2026年8月31日,古麒绒材已回购120万股,支付资金2,131.57万元(不含交易费用)。
此外,2026年8月,古麒绒材推出上市后首份限制性股票激励计划(草案),拟以9.01元/股的价格向35名核心骨干首次授予102万股限制性股票,预留18万股,将核心团队利益与企业长期发展深度绑定,为未来三年增长目标的实现提供机制保障。
简言之,近三年,古麒绒材的营收与归母净利润CAGR分别达12.64%、21.00%,成长性优异。同时,古麒绒材的毛利率与ROE持续高于行业均值,盈利能力突出。叠加“分红+回购+激励”三维回报机制,古麒绒材在价值共创共享方面已形成初步闭环,为后续发展奠定了坚实基础。
三、与多领域头部企业合作不断深入,坐拥安徽羽绒产业集聚区位优势
优于同行的盈利能力离不开下游客户结构的支撑与上游产业集聚的保障。面对下游需求多元化与供应链协同升级的趋势,古麒绒材通过深化与头部客户的合作、拓展军民两用市场,并依托安徽羽绒产业集群形成稳定支撑,为业绩持续增长提供了坚实基础。
3.1、客户覆盖诸多领域头部企业,“民用+军用”双轮驱动
作为一家深耕高规格羽绒材料的企业,古麒绒材定位中高端市场,开拓并积累了一批优质客户资源。
在民用市场,古麒绒材陆续与海澜之家、森马服饰及其旗下童装品牌巴拉巴拉、太平鸟、罗莱生活、水星家纺、鸭鸭股份、斯凯奇、TEENIE WEENIE、波司登等客户建立了合作关系。
其中:海澜之家连续多年在中国服装行业市场销售额中排名居首,森马服饰旗下品牌巴拉巴拉在童装领域连续多年位居市场份额首位,鸭鸭股份位列2022年线上大众羽绒服装市场占有率榜首,罗莱生活床上用品连续多年市场综合占有率领先,波司登位居国内羽绒服装市场销售额首位。
在军需市场,古麒绒材进入际华集团(承担约50%军需、武警被装生产任务)、华纺股份、江苏卡思迪莱、邦威防护等军需被装制造商的供应链,形成“民用+军用”双轮驱动格局。
3.2、与核心客户合作方式不断深入,构建稳固合作生态
下游品牌商对羽绒羽毛产品供应商的产品质量、检测能力、生产工艺和规模有极高的要求,供应商需要经过严格的筛选,品牌商与经筛选的供应商建立合作关系后不会轻易更换供应商。古麒绒材拥有广泛的客户基础,这为其业绩的稳步增长提供了保障。
近年来,古麒绒材以知名品牌客户的需求为核心,持续强化综合服务保障能力,与现有核心客户不断深化合作关系。
首先,古麒绒材自2019年起与海澜之家正式合作。这种品牌商直接采购的商业模式具有行业引领性,提升了羽绒生产企业的产业链地位,该模式后续逐步在行业内推广。其次,凭借良好的工艺水平,古麒绒材积极参与客户企业标准的制定,推动产业链高质量发展。再次,依托良好的检测能力,古麒绒材与森马服饰实现检测结果互认,互信水平与合作范畴不断提升。
上述合作方式的深化,使古麒绒材与核心客户的关系由单一产品供应逐步转向标准协同、检测互认和联合质量管控,客户粘性与合作稳定性进一步增强,也推动其在产业链中的角色由“材料供应商”向“综合服务商”升级。
3.3、安徽羽绒出口量领跑全国,古麒绒材坐拥产业集聚区位优势
在羽绒行业,优质客户资源的获取与深化,不仅取决于企业自身的产品和服务能力,也离不开上游产业集聚和供应链配套的支撑。
中国羽绒信息网数据显示,2025年安徽省羽毛羽绒出口量达1.7万吨,位居全国首位,同比增长16%;出口总额突破21亿元,较上年增长近三成,彰显出安徽省作为羽绒产业集聚地的发展实力。古麒绒材位于安徽省产业集聚地,坐拥产业发展的先天利好,具备良好的区位优势。
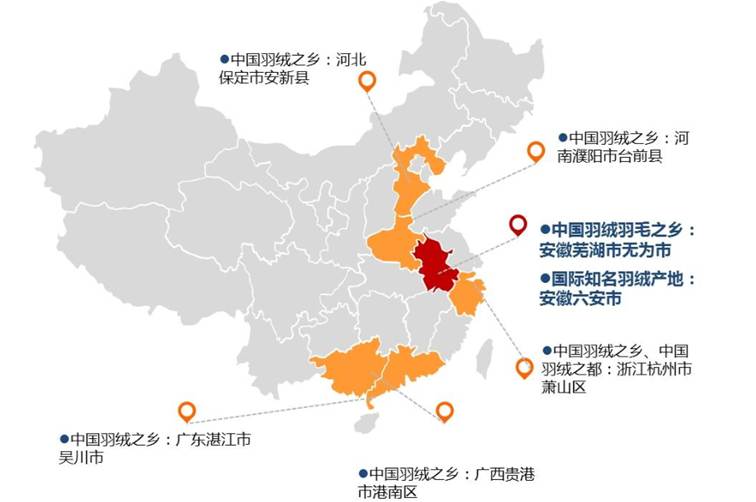
对于古麒绒材而言,安徽羽绒产业集群不仅意味着原毛采购、加工配套、物流运输和检测服务等环节更为便利,也有助于其降低综合运营成本、提升快速响应能力,并借助区域品牌效应增强市场影响力。
由此,古麒绒材在‘客户结构—合作深度—产业支撑’三个层面形成协同:优质客户带动合作深化,合作深化促进能力提升,产业集聚则为持续稳定供应提供保障,共同构成其在中高端羽绒材料领域的综合竞争优势。
四、核心产品关键指标高于国家标准,精益管理赋能质量与环保双提升
依托多领域头部客户资源与安徽羽绒产业集群的区位优势,古麒绒材已构建起稳固的市场基本盘。然而,客户结构的优势最终需要过硬的产品力来转化。古麒绒材的产品竞争力,建立在“产品结构优化、核心指标领先、精益管理支撑”的三层逻辑之上。
4.1、差异化产品策略兼顾规模与盈利,高品质产品订单占比持续提升
多年来,古麒绒材聚焦于高品质羽绒产品的研发、生产和销售,采用“鸭绒保规模、鹅绒提毛利”的差异化产品策略,形成了兼顾营收规模与盈利能力的产品矩阵。
这种产品结构的优势在于:鸭绒面向大众市场,需求量大且稳定,保障了古麒绒材的产能利用率和现金流;鹅绒定位高端市场,技术壁垒更高、溢价能力更强,为古麒绒材贡献了更高的利润空间。
2026年上半年,古麒绒材高蓬松度、高绒子含量产品订单占比持续提升,高品质产品销售份额稳步扩大,带动品牌溢价与产品均价同步上行。
而古麒绒材的产品结构之所以能够持续向高品质倾斜,根本在于其在蓬松度、清洁度、绒子含量等核心指标上形成了显著领先于国家标准的产品能力。
4.2、产品核心指标领跑国家标准,功能性羽绒产品打破应用边界
目前,古麒绒材生产的羽绒产品蓬松度可达28cm以上(国标要求≥16cm);清洁度可达1,000mm以上(国标要求≥500mm);绒子含量最高可达96%(国标为80%-95%)。
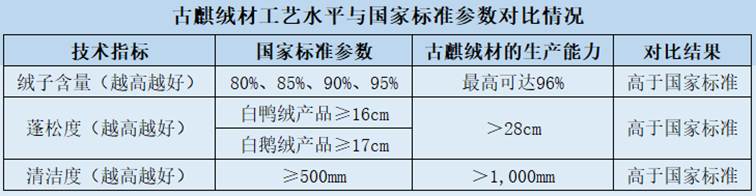
这三项指标分别对应羽绒的保暖性能、洁净程度和纯度,是下游品牌客户选择供应商时核心的考核维度。绒子含量与蓬松度相辅相成,直接决定羽绒羽毛材料和羽绒制品的保暖性能;清洁度越高,羽绒异味和过敏风险越低。
此外,古麒绒材还开发出拒水、抗菌抑菌、自清洁等多类功能性产品,打破了传统羽绒仅用于保暖的单一场景限制。其中,拒水羽绒产品在水中震荡测试超过300分钟仍处于漂浮状态(国际一般拒水测试时间大于40分钟即可)。
领先指标的稳定实现,离不开生产体系与管理体系的持续保障。古麒绒材通过精益化管理,将产品标准转化为可复制的制造能力,确保高品质产品在规模化生产中仍能保持质量稳定。
4.3、构建精益化管理体系,助力产品质量与环保同步提升
多年来,古麒绒材高度重视员工安全保障、产品质量提升、生态环境保护、安全生产等工作,持续健全经营管理体系,不断提升现代化运营管理水平,构建起覆盖质量、环境、职业健康安全的管理框架。
在此基础上,古麒绒材积极研究并借鉴优秀管理经验,广泛运用各类精益管理工具与方法,对生产制造、物流、采购、财务等核心业务及管理流程实施全方位、多维度优化升级,有效提升定制化产品交付效率,确保产品质量稳定,并实现成本精准管控。
值得一提的是,古麒绒材已经连续多年获得OEKO-TEX®认证,产品持续符合国际高标准,打造环保型羽绒产品。OEKO-TEX®是全球领先的纺织与皮革产品安全与可持续发展认证体系。获得这一认证意味着企业通过优化生产流程减少了化学污染与资源浪费,也有助于消除消费者对有害化学残留的担忧。
总的来说,古麒绒材以产品结构优化带动品牌溢价与产品均价上行,以远超国标的核心指标定义品质标杆,再以精益化管理保障稳定交付,三者层层递进,共同构建起竞争壁垒。这种从产品到体系的优势,不仅支撑了品牌溢价,也为古麒绒材的长期发展奠定了坚实基础。
五、以技术创新赋能产品升级,以绿色制造驱动可持续发展
如果说产品结构优化与精益管理构筑了古麒绒材当下的竞争壁垒,那么技术创新与绿色制造则决定了这一壁垒能筑多高、能守多久。核心指标的持续领跑,归根结底要靠研发体系与工艺能力来支撑;而在环保趋紧的行业趋势下,绿色生产能力更成为头部客户选择供应商的硬性门槛。
5.1、2026年H1研发投入增长53.55%,研发人员占比14.39%
作为国家高新技术企业、首批专精特新“小巨人”企业,古麒绒材始终将技术创新置于战略核心,通过持续加大研发投入提升技术软实力,引领行业技术发展方向。
2023-2025年及2026年1-6月,古麒绒材的研发投入金额分别为2,495.76万元、3,281.30万元、3,251.04万元、1,509.52万元,最近三年研发投入CAGR为14.13%。2026年上半年,古麒绒材的研发投入同比增长53.55%。
通过自主研发和外部合作研发,古麒绒材构建了以技术与研发中心为核心的研发体系,为其清洁生产工艺、产品研发及检测提供技术支持。
截至2025年12月31日,古麒绒材的研发人员占比为14.39%,其技术与研发中心获得了省级认定企业技术中心、安徽省羽毛羽绒清洁处理工程技术研究中心、省级博士后科研工作站等认定。
5.2、拥有CNAS认可检测实验室,参与多项行业标准制定
持续的研发投入与研发平台建设,使古麒绒材形成了从基础研究到工艺开发、再到检测验证的完整研发支撑体系。
经过多年创新与积累,古麒绒材形成了以绿色环保、品质提升、降本增效等技术特点为代表的“羽绒羽毛清洁生产工艺技术”,和以自清洁、拒水、抗菌抑菌等功能特性为代表的“功能性羽绒羽毛材料技术”两大研发方向,为其羽绒羽毛产品性能的持续提升赋能。
具体而言,古麒绒材的核心技术包括羽绒生化联合精洗工艺、消减粉尘的羽绒羽毛水洗工艺、抑菌功能羽绒的生产技术、羽绒羽毛精洗回用水去污效能的检测方法、羽绒表面修饰技术、自清洁功能性羽绒的生产技术、拒水羽绒的除尘烘干装置等15项技术。截至2026年6月30日,古麒绒材拥有发明专利15项,实用新型专利58项。
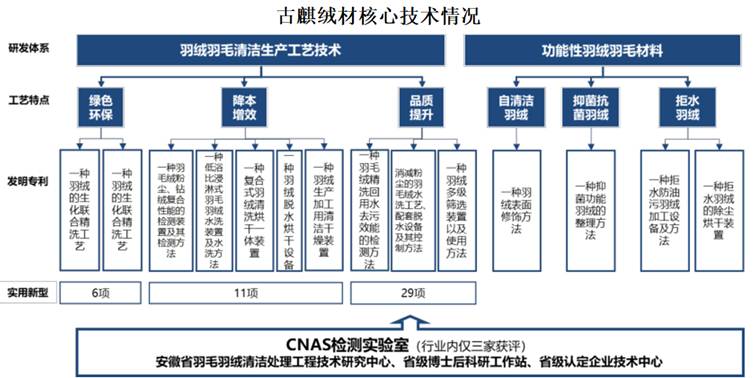
在技术研发之外,检测是研发成果验证与产品质量控制的关键环节。古麒绒材的检测中心获得CNAS认证(中国合格评定国家认可委员会对实验室检测能力的权威认可),其出具的报告具有国际互认效力,行业内仅3家企业获得该认证。
检测能力支撑了古麒绒材对标准的深度理解,也使其有能力从标准执行者走向标准制定者。古麒绒材参与了《拒水羽绒服装》《羽绒服装抗湿冷性能的检测和评价》两项CNGA标准,《羽绒羽毛》《羽绒羽毛检验方法》国家标准和《农场动物福利要求-水禽》团体标准的制定。同时,古麒绒材也是羽绒羽毛生产加工行业中仅有的一家参与了《羽绒服装》新国家标准制定的企业,获评全国服装标准化技术委员会标准化工作战略合作伙伴。
5.3、打造国家级“绿色工厂”,环保生产工艺构建可持续发展壁垒
检测能力与标准制定能力的结合,不仅体现在产品质量控制上,也体现在生产过程的绿色化改造中。
作为国家级“绿色工厂”,古麒绒材贯彻绿色发展理念,在构建循环经济、推动高质量发展方面走在行业前列。古麒绒材是羽绒行业内仅有的一家获评国家级绿色工厂的企业,在节能降碳领域发挥引领作用。
羽绒羽毛生产过程中会产生有机废水。如何降低用水量、有效处理生产过程产生的废水是行业面临的重要问题。古麒绒材设计建造了日处理万吨中水回用系统,是行业内为数不多拥有大规模中水回用系统的企业,入选生态环境部、住建部公布的“全国环保设施和城市污水垃圾处理设施向公众开放单位”名单。
此外,古麒绒材掌握的羽绒生化联合精洗工艺、低浴比浸淋式羽毛羽绒水洗装置及水洗方法等核心技术,提升了精加工环节中羽绒羽毛材料品质,减少了用水量。古麒绒材的环保生产工艺具备绿色环保、节能增效等优势,契合国家绿色低碳转型升级的发展方向。
概而言之,从研发端的持续投入与CNAS实验室的权威认证,到生产端的国家级“绿色工厂”标杆,古麒绒材已构建起“技术研发+绿色制造”的双轮驱动体系。这不仅使其掌握了从标准制定到工艺改良的行业话语权,更以环保合规与技术创新构筑起可持续发展壁垒。
六、结语
羽绒行业正经历由需求扩容、标准升级与材料创新驱动下的结构性变革。下游消费高端化与军需、户外等新兴场景拓展打开增长空间,新国标抬高合规门槛、加速中小企业出清,而多功能复合与国产高端替代则正重塑竞争格局。在这一过程中,具备稳定品控、检测能力与研发优势的头部羽绒企业有望持续受益,其市场份额与盈利水平将进一步提升。
作为高规格羽绒材料领域的代表性企业,古麒绒材凭借持续优化的产品结构、远超国标的核心指标、CNAS认可检测实验室、国家级“绿色工厂”等体系化优势,构建起从产品到体系的多层竞争壁垒。古麒绒材以多领域头部客户资源与安徽羽绒产业集群为支撑,以技术创新与绿色制造为驱动,在盈利能力、财务结构方面均优于同行。古麒绒材有望凭借技术、合规与客户结构等综合优势,持续巩固中高端市场地位,打开长期成长空间。